Questões de Concurso
Sobre contabilidade de custos - noções introdutórias em contabilidade de custos
Foram encontradas 1.334 questões


( ) Custos de transformação são todos os custos de produção, exceto os materiais, que representam o esforço da empresa no processo de fabricação.
( ) A soma de todos os custos diretos no processo produtivo é denominada de custos secundários.
( ) O valor dos bens e serviços, não relacionados diretamente a produção de outros bens e serviços, consumidos num determinado período, são gastos.
( ) Custos variáveis são aqueles que se alteram em função do volume de produção da entidade.
I. O produto(celulose) deve ser identificado separadamente como pertencente a WP Ltda.
II. No momento, o produto(celulose) deve estar pronto para transferência física a WP Ltda.
III. A Cel-Use pode não ter a capacidade de utilizar o produto (celulose) ou de direcioná-lo a outro cliente.
IV. Não deve considerar se tem obrigações de desempenho remanescentes (por exemplo, por serviços de custódia), em relação ao qual a Cel-Use deveria alocar parte do preço de transação.
Estão CORRETOS os itens:
I. Temos “custo flutuante” como sendo o processo de custeio alvo (ou meta), e que a implantação de um processo de custeio-alvo baseia-se nas premissas de que o lucro é a garantia de sobrevivência do mercado, de que o custo é definido antes do início da produção e de que o custo é fortemente influenciado pela competição. II. Direcionadores do custo: é a busca pela compreensão da complexa interação de direcionadores de custos em ação numa determinada situação, sejam eles estruturais, como escalas, escopos e tecnologia, sejam eles de execução, que trata da capacidade de executar bem. III. Cadeia de valor: conjunto de atividades criadoras de valor desde as fontes de matéria-prima até o produto final entregue ao consumidor.
A sequência correta é:
Os dados a seguir serão utilizados para responder a questão.
Uma fábrica apresentou as seguintes informações:
em unidades
Capacidade de produção 5.000
Quantidade produzida e vendida 4.000
em R$
Preço de venda 50,00
Custos e despesas fixas 120.000,00
Custos e despesas variáveis por unidade 15,00
Uma entidade fabril apresentou as seguintes informações coletadas do seu sistema de controladoria no último exercício social:
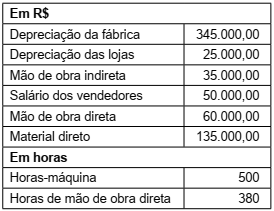
Considerando que a entidade utiliza horas-máquina
como critério de rateio dos custos indiretos de fabricação
para cálculo do custo pelo custeio por absorção, a taxa
de custo indireto de fabricação atribuída aos produtos no
período, em R$/HMaq, foi de:
Assinale a alternativa que completa corretamente a lacuna anterior.
AQUISIÇÃO DE MÁTÉRIA PRIMA - R$ 60.000,00 MOD – Mão-de-obra-direta - R$ 45.400,00 Depreciação de máquinas - R$ 4.000,00 Comissão de vendas - R$ 3.500,00 Aluguel da fábrica - R$ 6.000,00 Impostos da administração - R$ 2.200,00 Matéria prima consumida - R$ 50.000,00 Salário do supervisor da Fábrica - R$ 4.000,00 Impostos da Fábrica - R$ 2.600,00
Diante dos dados apresentados assinale a alternativa correta:
Então, o gasto da empresa com os salários e encargos do supervisor é classificado em relação aos produtos fabricados como:
Analise as assertivas abaixo referentes às Terminologias em Custos e assinale a alternativa CORRETA:
I. Desembolso é o pagamento referente a aquisição do bem ou serviço. Pode ocorrer antes durante ou após a entrada da utilidade comprada, portanto, defasada ou não no momento do gasto. É portanto a saída financeira da empresa.
II. Perdas são insumos consumidos de forma anormal, ou seja, de forma involuntária. Não é classificado como despesa pois não é um sacrifício realizado para obtenção de receita.
III. Umas das necessidades de contabilização dos custos e despesas de forma diferenciada é que as despesas alocadas aos produtos devem ficar ativados até que os produtos sejam vendidos, já os custos devem ser lançados no período que ocorrem, independente do pagamento, para que façam parte da apuração do resultado do exercício.
IV. Despesas não são incluídas como custos dos produtos, mas, sim como recursos consumidos fora do
processo de produção ou da prestação de serviços para a obtenção de receita.

 Conheça nossos planos