Questões de Concurso
Sobre a contabilidade do custo de produção em contabilidade de custos
Foram encontradas 332 questões


Q24732
Contabilidade de Custos
Determinada empresa industrial é monoprodutora. Nos três últimos trimestres apurou o seguinte:
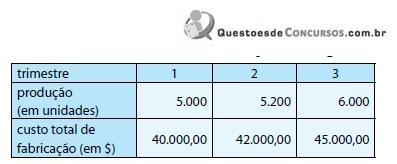
Sabe-se que:
. a empresa apura o custo total de fabricação pelo custeio por absorção;
. a empresa controla seus estoques permanentemente e os avalia pelo método PEPS;
. não houve variação de preços no período.
Utilize o método maior-menor para classificar os custos entre fixos e variáveis e determine o custo total de fabricação do quarto trimestre para uma produção total de 6.500 unidades.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14292
Contabilidade de Custos
O Gerente de Custos da Cia. Industrial Tamoio S/A, durante a apuração do custo dos produtos do mês, chegou aos seguintes números, em reais:
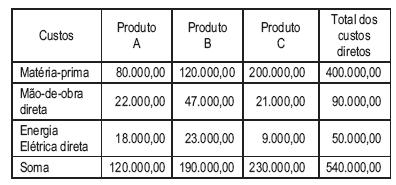
Sabendo-se que os custos indiretos usualmente alocado aos produtos por rateio, com base no custo da matéria-prima, totalizaram o valor de R$ 250.000,00 no mês, pode-se afirmar que o custo total do Produto C, em reais, é
Sabendo-se que os custos indiretos usualmente alocado aos produtos por rateio, com base no custo da matéria-prima, totalizaram o valor de R$ 250.000,00 no mês, pode-se afirmar que o custo total do Produto C, em reais, é
Q2911113
Contabilidade de Custos
A Indústria ALFA fabrica o produto X. Em abril de 2006, seus custos totais (incluindo fixos e variáveis) montaram a R$ 600.000,00 para uma produção de 40.000 unidades. Em maio de 2006, a produção alcançou 50.000 unidades, e os custos totais (fixos e variáveis) montaram a R$ 700.000,00. Considerando-se que, para estes níveis de produção, o custo fixo é estável, o valor do custo variável unitário, em reais, será de:
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
Petrobras
Prova:
CESPE - 2007 - Petrobras - Administrador Júnior |
Q167370
Contabilidade de Custos
Texto associado


Acerca de contabilidade geral, contabilidade de custos e contabilidade gerencial e com base nas informações do conjunto de contas apresentado na tabela, julgue os itens subseqüentes.
Acerca de contabilidade geral, contabilidade de custos e contabilidade gerencial e com base nas informações do conjunto de contas apresentado na tabela, julgue os itens subseqüentes.
No custo dos produtos acabados, são considerados os custos diretos e indiretos consumidos no período, além dos estoques inacabados remanescentes. Assim, o valor do custo dos produtos acabados é igual a R$ 32.170.
Q2924580
Contabilidade de Custos
Os responsáveis por estoques registrados em almoxarifados estão sujeitos à prestação de contas:
Ano: 2006
Banca:
FCC
Órgão:
TRT - 24ª REGIÃO (MS)
Prova:
FCC - 2006 - TRT - 24ª REGIÃO (MS) - Analista Judiciário - Contabilidade |
Q2911213
Contabilidade de Custos
Texto associado
A Cia Morro Alto passa por um processo de
reorganização administrativo-financeiro expandindo seus
negócios, visando tornar-se mais competitiva. Para tanto,
identifica dados de suas operações no decorrer do exercício de
2004.
De acordo com o Sr. Jabolão responsável pela
empresa, os dados identificados eram os seguintes: (em reais)
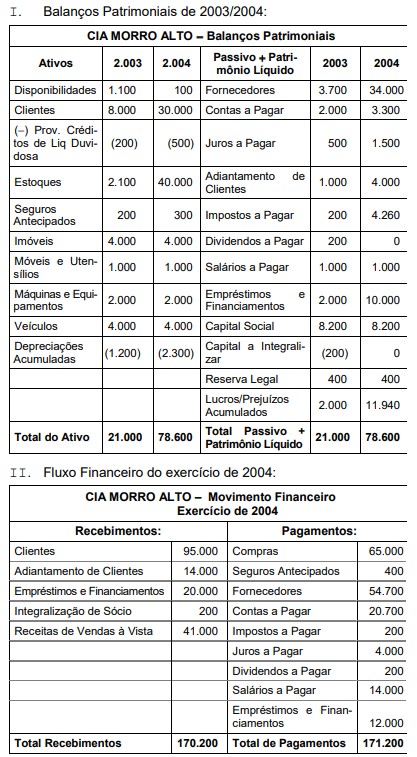
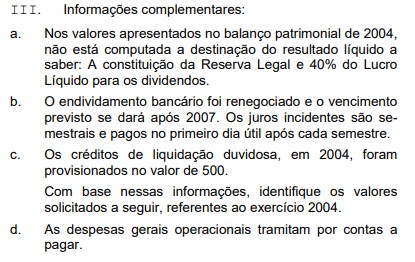
CMV − Custo Mercadorias Vendidas:
Ano: 2006
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2006 - SEFAZ-SP - Agente Fiscal de Tributos Estaduais - Prova 3 |
Q459488
Contabilidade de Custos
Texto associado
A Cia. Atenas utiliza duas unidades de matéria-prima para cada unidade acabada. Ao fazer seu planejamento, para o ano fiscalde 2.006, estabelece como meta os seguintes saldos:

Para que a empresa venda 480.000 unidades durante o ano fiscal de 2006, a quantidade de unidades que deverá produzir no decorrer desse período é:
Ano: 2006
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2006 - SEFAZ-SP - Agente Fiscal de Tributos Estaduais - Prova 3 |
Q459487
Contabilidade de Custos
Texto associado
A Cia. Atenas utiliza duas unidades de matéria-prima para cada unidade acabada. Ao fazer seu planejamento, para o ano fiscalde 2.006, estabelece como meta os seguintes saldos:
Se a empresa planeja produzir 400.000 unidades, no período, o número de unidades de matéria prima que deverá adquirir será:
Ano: 2006
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2006 - SEFAZ-SP - Agente Fiscal de Tributos Estaduais - Prova 3 |
Q459479
Contabilidade de Custos
Uma empresa inicia suas operações no mês de março de 2006. No final do mês produziu 12.100 unidades, sendo que 8.500 foram acabadas e 3.600 não foram acabadas.
Os custos de matéria-prima foram R$ 3.200.450,00. Os custos de mão-de-obra direta foram R$ 749.920,00 e os custos indiretos de fabricação foram R$ 624.960,00. A produção não-acabada recebeu os seguintes custos: 100% da matéria-prima, 2/3 da mão-de-obra e 3/4 dos custos indiretos de fabricação.
O valor total da produção em processo no final do mês será:
Q1194490
Contabilidade de Custos
Acerca das especificidades da contabilidade gerencial, julgue o item seguinte.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
Ano: 2005
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2005 - TRE-RN - Técnico Judiciário - Área Administrativa |
Q9927
Contabilidade de Custos
Considere as informações abaixo.
Custo fixo = R$ 5.000
Custo variável por unidade = R$ 6,50
Tamanho do lote = 1.000 unidades
Preço de venda = R$ 15,00
O custo médio por unidade produzida é
Custo fixo = R$ 5.000
Custo variável por unidade = R$ 6,50
Tamanho do lote = 1.000 unidades
Preço de venda = R$ 15,00
O custo médio por unidade produzida é
Q1295142
Contabilidade de Custos
Corresponde a um exemplo de custo de fabricação:

 Conheça nossos planos