Questões de Concurso
Sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.358 questões


Os procedimentos para obtenção de evidência de auditoria podem ser utilizados como procedimentos de avaliação de riscos, testes de controles ou procedimentos substantivos, dependendo do contexto em que sejam aplicados pelo auditor. Com base nos conceitos da Norma Brasileira de Contabilidade NBC TA 500 (R1), relacione a coluna 1 à coluna 2 de acordo com os tipos de procedimentos previstos e possíveis de serem utilizados nos trabalhos de auditoria. Em seguida, assinale a alternativa que apresenta a sequência correta, de cima para baixo.
COLUNA 1
1. Recálculo
2. Confirmação externa
3. Observação
4. Indagação
5. Inspeção
6. Reexecução
7. Procedimentos analíticos
COLUNA 2
( ) Fornece evidência de auditoria com graus variáveis de confiabilidade, dependendo de sua natureza e fonte e, no caso de registros internos e documentos, da eficácia dos controles sobre a sua produção.
( ) Fornece evidência de auditoria a respeito da execução de processo ou procedimento, mas é limitada ao ponto no tempo em que ocorre e pelo fato de que o ato de ser observado pode afetar a maneira como o processo ou procedimento é executado.
( ) Busca de informações junto a pessoas com conhecimento, financeiro e não financeiro, dentro ou fora da entidade.
( ) Consiste em avaliação das informações feitas por meio de estudo das relações plausíveis entre dados financeiros e não financeiros.
( ) Utilizado para a obtenção de evidência de auditoria a respeito da
ausência de certas condições – por exemplo, a ausência de
acordo paralelo que possa influenciar o reconhecimento da receita.
Em seus trabalhos, o auditor deve aplicar procedimentos de
avaliação de riscos para identificar a possibilidade de distorção
relevante nas demonstrações contábeis. Nesse contexto, a utilização
do procedimento de indagação aos responsáveis pela governança
permite ao auditor
Situação hipotética 3A7-I
Determinada entidade, no exercício de 20X7, passou por duas gestões: uma no período de janeiro a maio, e a outra no restante do exercício financeiro. Na auditoria das demonstrações contábeis do exercício de 20X7, o auditor independente aplicou os procedimentos de auditoria na extensão julgada necessária e não encontrou fatos que implicassem modificação de opinião. Entretanto, a administração responsável pelo período de janeiro a maio negou-se a fornecer representação formal, declarando que haviam sido fornecidas todas as informações e permitidos os acessos necessários, bem como que todas as transações tinham sido registradas e estavam refletidas nas demonstrações contábeis.
Considerando-se a situação hipotética 3A7-I, é correto afirmar que,
de acordo com as normas de auditoria vigentes, o auditor deverá
A empresa Ferragens S.A. mantém parte dos seus estoques guardada na empresa Armazéns S.A. Ao auditar os estoques da Ferragens S.A., o auditor independente constatou a necessidade de confirmação externa, porém a administração não permitiu o envio da solicitação de confirmação.
Considerando-se essa situação hipotética e as normas vigentes de auditoria, é correto afirmar que o auditor deverá
A respeito das implicações de transações e eventos subsequentes para os trabalhos de auditoria, julgue os itens a seguir.
I A entidade auditada deve ajustar, em suas demonstrações contábeis, os valores reconhecidos por eventos subsequentes que indiquem condições surgidas após o período contábil a que se referem essas demonstrações.
II Caso, em razão de alteração nas demonstrações contábeis provocadas por evento subsequente, o auditor emita novo relatório da auditoria relativa às demonstrações contábeis alteradas, a data desse novo relatório deve ser anterior à data de aprovação das demonstrações contábeis alteradas.
III Ocorrendo alteração nas demonstrações contábeis após sua divulgação e havendo a necessidade de emitir novo relatório de auditoria, o auditor independente deve incluir nesse relatório um parágrafo de ênfase com referência à nota explicativa que esclareça, detalhadamente, as razões da alteração do relatório anterior e das demonstrações contábeis emitidas anteriormente.
Assinale a opção correta.
Após a emissão do seu relatório e antes da divulgação das demonstrações contábeis, um auditor independente tomou conhecimento de fato novo e não sabido que teria alterado o relatório.
Nesse caso, o auditor deverá
Durante auditoria de provisão para contingências do exercício de X1 em uma entidade que aplica corretamente as normas contábeis emitidas pelo Comitê de Pronunciamentos Contábeis, um auditor independente consultou os advogados externos da entidade acerca das probabilidades de perda de determinados processos judiciais nos quais a entidade era parte, iniciados naquele mesmo exercício social. Ao comparar os registros da entidade com as informações fornecidas pelos advogados, o auditor identificou quatro processos com divergência de classificação quanto à probabilidade de perda pela entidade, conforme o quadro a seguir.
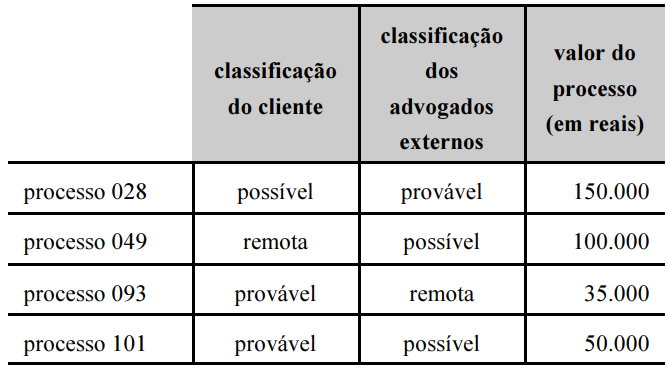
Após conferência, foi verificado que as classificações corretas eram as dadas pelos advogados externos. Não houve divergência entre a entidade auditada e os advogados acerca dos valores dos processos judiciais.
Desprezando-se demais despesas ou dados contábeis de outras
transações contábeis, é correto afirmar que, antes dos ajustes
realizados nas demonstrações contábeis da entidade,
No início de suas atividades de auditoria em uma empresa, um auditor independente, após a leitura dos manuais de utilização dos sistemas de compras da entidade, realizou questionamentos sobre o regime de alçadas e acompanhou o uso desses sistemas na prática, para verificar a eficácia e o desenho da operacionalização dos sistemas. Ele solicitou a um funcionário da empresa auditada que realizasse pedidos de compras fora de sua alçada estipulada nos manuais, para verificar se o sistema exibia algum erro.
Nesse caso, o auditor realizou um teste
Leia o trecho a seguir, a respeito do papel do auditor na análise de um sistema de controle interno, e assinale a alternativa que complemente CORRETAMENTE o texto:
Quando o auditor critica um sistema de controle interno, suas deduções têm como base fatos de evidências documentadas durante a fase de levantamento do processo. Daí a grande importância da confirmação do fluxo levantado, junto aos colaboradores envolvidos no processo, para a formalização de seu “de acordo” sobre o entendimento dos procedimentos, objetivos e riscos envolvidos, antes de qualquer conclusão sobre a performance dos controles que os suportam.
Após essa confirmação, cabe ao auditor avaliar se cada objetivo envolvido na execução dos procedimentos desenvolvidos no processo apresenta os correspondentes riscos identificados em sua operação, devidamente suportados pelos controles existentes, de tal forma que possibilitem:
Muito embora os controles internos sejam variáveis de empresa para empresa, é recomendável que a administração estabeleça o mínimo de controle interno indispensável para dar à empresa a segurança necessária. São exemplos de pontos fortes de controle interno, que devem ser observados em auditoria de investimentos, EXCETO:
O exame físico é a verificação in loco que deverá proporcionar ao auditor a formação de opinião quanto à existência física do objeto ou item examinado. O exame físico não existe por si só, é um procedimento complementar para que o auditor possa certificar-se em exames posteriores, como no procedimento de confirmação, de que há uma correspondência contábil.
Assinale a alternativa que indica o procedimento que NÃO deve constar no exame físico realizado pelo auditor, e sim em procedimentos posteriores.

 Conheça nossos planos