Questões de Concurso Sobre testes, procedimentos e técnicas de auditoria em auditoria

Foram encontradas 2.358 questões

Q42759 Auditoria
Para reconhecimento dos passivos tributários, em discussão jurídica, devem os escritórios de advocacia ou advogados da entidade auditada classificar o sucesso das causas em remoto, possível ou provável. Assim podemos afirmar que o auditor deve
Alternativas
Q42758 Auditoria
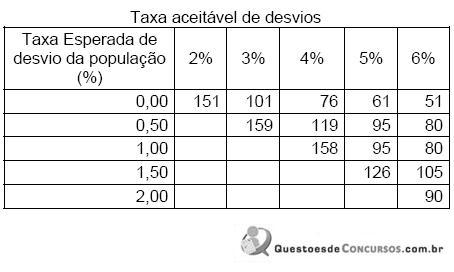
Dadas as tabelas fornecidas a seguir, responder à questão 32. Tabela I: 5% de risco de Avaliação do Risco de Controle em Nível Baixo
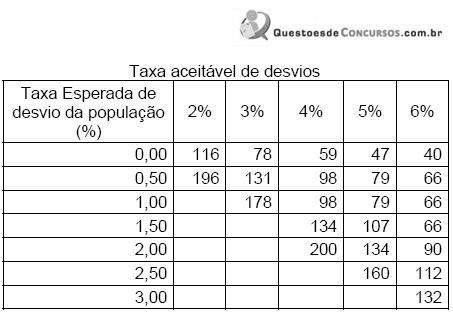
Imagem 001.jpg

Tabela II: 10% de risco de Avaliação do Risco de Controle em Nível Baixo

Imagem 002.jpg

Ao analisar a área de Contas a Receber, constata-se um risco de avaliação de 10%. No ano anterior a empresa de auditoria constatou desvio de 4% e a taxa esperada do desvio da população do ano foi de 1,0%. Determine o tamanho da amostra a ser utilizada.
Alternativas
Q24337 Auditoria
Quando o valor do ativo envolvido for representativo em relação à posição patrimonial e financeira da empresa e ao resultado das operações, o auditor deve
Alternativas
Q24336 Auditoria
O auditor, ao decidir trabalhar com amostras para aplicação de seus procedimentos, poderá utilizar
Alternativas
Q24335 Auditoria
Ao efetuar a confirmação dos saldos de contas a pagar e os de contas a receber diretamente com os clientes e fornecedores, por meio de comunicação direta, o auditor está executando o procedimento de
Alternativas
Q2998 Auditoria
Os procedimentos de controles internos têm sido fundamentais na prevenção e inibição de desvios, identificação de erros nos processos contábeis e deterioração ou perdas dos ativos das empresas. Identifique a seguir o procedimento relativo ao controle dos estoques.
Alternativas
Q2245807 Auditoria
Acerca da utilização de amostragem em auditorias e da auditoria em empresas com sistemas computadorizados, julgue o seguinte item.
A trilha de auditoria é utilizada para rastrear possíveis falhas e erros nos processos.
Alternativas
Q2245806 Auditoria

Acerca dos procedimentos e técnicas de auditoria, julgue o item subseqüente. 


A verificação dos registros auxiliares proporciona a conciliação dos saldos registrados com os saldos apresentados nos documentos originais.

Alternativas
Q2245805 Auditoria

Acerca dos procedimentos e técnicas de auditoria, julgue o item subseqüente. 


A circularização deverá ser realizada no âmbito da empresa ou órgão auditado.

Alternativas
Q2245804 Auditoria

Acerca do programa de trabalho do auditor, julgue o item que se segue.


Ao elaborar o programa de trabalho o auditor estabelecerá a extensão e profundidade de seus exames. 


Alternativas
Q1376400 Auditoria

A auditoria procura determinar se as demonstrações e os respectivos registros contábeis de uma entidade merecem ou não confiança. Nesse contexto, julgue o item a seguir, relativos a auditoria, considerando as normas brasileiras de contabilidade.


O procedimento técnico de obter informações sobre pendências judiciais junto aos advogados da empresa chama-se confirmação.
Alternativas
Q1376398 Auditoria

A auditoria procura determinar se as demonstrações e os respectivos registros contábeis de uma entidade merecem ou não confiança. Nesse contexto, julgue o item a seguir, relativos a auditoria, considerando as normas brasileiras de contabilidade.


Os testes substantivos dividem-se em testes de transações e saldos, e procedimentos de revisão analítica.

Alternativas
Ano: 2004 Banca: CFC Órgão: CFC Prova: CFC - 2004 - CFC - Auditor Independente |
Q1306426 Auditoria
Identifique a alternativa incorreta:
Alternativas
Ano: 2004 Banca: CFC Órgão: CFC Prova: CFC - 2004 - CFC - Auditor Independente |
Q1306419 Auditoria
Não representa um dos procedimentos de auditoria a serem aplicados em imobilizado em construção pela própria entidade:
Alternativas
Ano: 2004 Banca: CFC Órgão: CFC Prova: CFC - 2004 - CFC - Auditor Independente |
Q1306417 Auditoria
Um exemplo de Revisão Analítica é:
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: Polícia Federal
Q1230226 Auditoria
Acerca da utilização de amostragem em auditorias e da auditoria em empresas com sistemas computadorizados, julgue o seguinte item.
A amostragem deverá ser utilizada em casos onde houver abstenção de opinião no parecer final. 
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SEASTER - PA
Q1227387 Auditoria
No que concerne às normas, técnicas e procedimentos de auditoria interna e externa adotados no Brasil, julgue o item a seguir.

O auditor interno é um empregado da empresa. Portanto, dentro de uma organização é normal e aceitável que o auditor interno seja subordinado àquele cujo trabalho examina e que seja, inclusive, destacado para auditar o próprio departamento ou setor em que atua ou a atividade específica que exerce ou que já exerceu. 
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SESPA-PA
Q1227200 Auditoria
No que concerne às normas, técnicas e procedimentos de auditoria, interna e externa, adotados no Brasil, julgue o item que segue. 
Quando o valor de contas a receber é expressivo e relevante em relação à posição patrimonial e financeira e ao resultado das operações, e caso seja viável e razoável tal procedimento, o auditor deve procurar obter confirmação desses valores por meio de comunicação direta com os devedores.
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: Petrobras
Q1225765 Auditoria
No que se refere às normas adotadas no Brasil com relação às auditorias interna e externa, bem como aos controles internos das instituições, julgue o item subseqüente.
Nos procedimentos de revisão analítica, o auditor deve considerar apenas dois aspectos: 1) o objetivo dos procedimentos e o grau de confiabilidade dos resultados alcançáveis e 2) a disponibilidade de informações, sua relevância, confiabilidade e comparabilidade. Para essa finalidade específica, a natureza da entidade e o conhecimento adquirido em auditorias anteriores são irrelevantes e devem ser desconsiderados.
Alternativas
Ano: 2004 Banca: CESPE / CEBRASPE Órgão: SESPA-PA
Q1222959 Auditoria
No que concerne às normas, técnicas e procedimentos de auditoria, interna e externa, adotados no Brasil, julgue o item que segue.
O auditor pode ser responsabilizado pela não-descoberta de fraude significativa em conseqüência da negligência na execução das normas de auditoria, ou em conseqüência de não tê-las aplicado convenientemente.

Alternativas
Respostas
2321: A
2322: E
2323: B
2324: D
2325: C
2326: C
2327: C
2328: C
2329: E
2330: C
2331: C
2332: C
2333: D
2334: D
2335: C
2336: E
2337: E
2338: C
2339: E
2340: C