Questões de Concurso
Sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.358 questões


Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PB
Prova:
CESPE - 2008 - CGE-PB - Auditor de Contas Públicas |
Q165021
Auditoria
A comunicação, por ser a troca de informações entre os indivíduos, é uma atividade administrativa que visa tornar comum uma mensagem ou informação. Com relação à comunicação em uma entidade, é correto afirmar que
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158276
Auditoria
Texto associado
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue o item a seguir.
A correlação é a verificação do comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas ou outros meios, com vistas à identificação de situações ou tendências atípicas.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158275
Auditoria
Texto associado
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue o item a seguir.
Atividades de controle são tipos de atividades que, quando executadas a tempo e de maneira adequada, permitem a redução ou administração dos riscos. Quanto à detecção, as principais atividades de controle são: alçadas, autorizações, segregação de funções e normatização interna.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158273
Auditoria
Texto associado
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue o item a seguir.
A seleção sistemática ou por intervalo é a que assegura que todos os itens da população ou do estrato fixado tenham idêntica possibilidade de serem escolhidos.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158272
Auditoria
Texto associado
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue o item a seguir.
A técnica de auditoria corte das operações, ou cut-off, representa a fotografia do momento-chave de um processo.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-BA
Prova:
CESPE - 2008 - SEBRAE-BA - Analista Técnico - Auditoria |
Q158270
Auditoria
Texto associado
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue o item a seguir.
Na técnica confirmação externa, a informação obtida de fonte externa oferece ao auditor maior grau de confiança do que a verificação efetuada na própria empresa. Essa técnica é também conhecida como circularização.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153447
Auditoria
Texto associado
Acerca das peculiaridades das auditorias interna e externa, e de
seus procedimentos, julgue os itens a seguir.
seus procedimentos, julgue os itens a seguir.
Apenas o exame de registros auxiliares não pode ser considerado suficiente para comprovar a ocorrência ou não de algum registro contábil. Assim, o uso dessa técnica deve ser sempre conjugado com o de outras para a comprovação da fidedignidade do registro principal.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153446
Auditoria
Texto associado
Acerca das peculiaridades das auditorias interna e externa, e de
seus procedimentos, julgue os itens a seguir.
seus procedimentos, julgue os itens a seguir.
A circularização é um dos procedimentos utilizados em exames de auditoria interna ou externa. A circularização negativa é utilizada quando há a necessidade de resposta da pessoa ou do departamento de quem se quer obter uma confirmação formal. Quando o pedido da circularização negativa é preto, não se coloca os valores nos pedidos de confirmação.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
TJ-RO
Prova:
CESGRANRIO - 2008 - TJ-RO - Agente Judiciário - Contabilidade |
Q52926
Auditoria
Considere os itens a seguir.
I - Análise.
II - Avaliação.
III - Circularização (confirmação).
IV - Comprovações.
V - Contagem física.
VI - Exame.
VII - Levantamentos.
VIII - Inspeção de documentos.
Os elementos acima, utilizados pela Auditoria Interna, de forma estruturada, para avaliar a integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações, de controles internos integrados ao ambiente e do gerenciamento de riscos, são, apenas:
I - Análise.
II - Avaliação.
III - Circularização (confirmação).
IV - Comprovações.
V - Contagem física.
VI - Exame.
VII - Levantamentos.
VIII - Inspeção de documentos.
Os elementos acima, utilizados pela Auditoria Interna, de forma estruturada, para avaliar a integridade, adequação, eficácia, eficiência e economicidade dos processos, dos sistemas de informações, de controles internos integrados ao ambiente e do gerenciamento de riscos, são, apenas:
Q51698
Auditoria
Durante a aplicação dos procedimentos atinentes à espécie, o auditor detectou, com base nos documentos contábeis, que em determinado dia a conta "caixa" da entidade apresentava saldo contábil credor. Em relação a esse fato, assinale a melhor explicação.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Contador |
Q50979
Auditoria
Na auditoria das disponibilidades, o auditor externo constatou e anotou em seus Papéis de Trabalho (PT) que os pagamentos aos fornecedores são realizados pela empresa, corretamente, através da emissão de um cheque para cada pagamento, de acordo com o respectivo documento probatório, devidamente autorizado por quem de direito. Anotou, igualmente, que o registro contábil de tais pagamentos é feito quando da emissão do cheque, independente da efetiva entrega do cheque ao fornecedor, como segue.
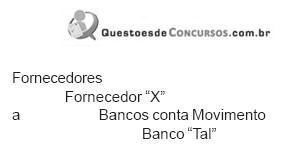
Posteriormente, o auditor comprovou que, na data da elaboração do Balanço, alguns dos cheques emitidos para pagamento a fornecedores ainda se encontravam em poder da empresa.
Tal procedimento contábil, comprovado pela auditoria externa, implica o(a)
Posteriormente, o auditor comprovou que, na data da elaboração do Balanço, alguns dos cheques emitidos para pagamento a fornecedores ainda se encontravam em poder da empresa.
Tal procedimento contábil, comprovado pela auditoria externa, implica o(a)
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42147
Auditoria
Não é um procedimento a ser aplicado pelo auditor na elaboração do parecer de auditoria:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42146
Auditoria
Constitui-se como elemento que diferencia e conduz a classifi cação de um processo como possível de perda e não como provável de perda:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42145
Auditoria
Uma fi rma de auditoria, ao circularizar os escritórios de advocacia, prestadores de serviços da empresa auditada, recebeu a seguinte posição de contingências, relativa aos R$ 3.000.000,00 em processos existentes:
I. Processos prováveis de perda pela empresa: 30%;
II. Processos possíveis de perda por parte da empresa: 45%;
III. Processos remotos de perdas por parte da empresa: 25%.
Assim, segundo a NPC-22, deve a empresa constituir provisão para contingências no valor de:
I. Processos prováveis de perda pela empresa: 30%;
II. Processos possíveis de perda por parte da empresa: 45%;
III. Processos remotos de perdas por parte da empresa: 25%.
Assim, segundo a NPC-22, deve a empresa constituir provisão para contingências no valor de:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42144
Auditoria
O auditor fi scal, ao avaliar o extrato bancário da conta, pela qual a empresa realiza suas cobranças, constata que o volume de recursos existentes nessa conta, somados às cobranças em aberto, superam em 20% o total do faturamento do mês contabilizado na conta de vendas. Com essa informação pode o auditor concluir que:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42143
Auditoria
A empresa Séria Ltda. está adquirindo terreno para construção de sua sede. No processo de aquisição, em decorrência do terreno localizar-se em área ocupada por empresa que produzia produtos poluentes, solicitou que fossem feitos exames do solo, os quais evidenciaram a contaminação. O valor estimado da multa ambiental para esse tipo de contaminação é de R$ 2.000.000,00. Não foram encontrados registros de provisões ou reservas para o fato, evidenciando para o auditor um:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42140
Auditoria
O auditor, ao efetuar a avaliação e os testes nas contas dos itens componentes do imobilizado e de suas respectivas depreciações, constatou os seguintes fatos:
I. Contrato efetuado entre a empresa e um de seus sócios transferindo uma máquina entregue como integralização de capital no valor de R$ 1.000.000,00. Ao efetuar a comparação com o valor de mercado na data da transferência, constatou-se que a máquina estava valorizada por R$ 800.000,00.
II. Unidade Fabril operando em dois turnos, efetuando a depreciação de suas máquinas pela taxa relativa a um turno.
III. Os Juros e a variação cambial de uma máquina em processo de construção e importação, a ser usada no processo produtivo, contabilizado em despesas fi nanceiras e de juros, respectivamente.
Assim, pode-se afi rmar que as assertivas I, II e III correspondem a:
I. Contrato efetuado entre a empresa e um de seus sócios transferindo uma máquina entregue como integralização de capital no valor de R$ 1.000.000,00. Ao efetuar a comparação com o valor de mercado na data da transferência, constatou-se que a máquina estava valorizada por R$ 800.000,00.
II. Unidade Fabril operando em dois turnos, efetuando a depreciação de suas máquinas pela taxa relativa a um turno.
III. Os Juros e a variação cambial de uma máquina em processo de construção e importação, a ser usada no processo produtivo, contabilizado em despesas fi nanceiras e de juros, respectivamente.
Assim, pode-se afi rmar que as assertivas I, II e III correspondem a:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42138
Auditoria
A Companhia Desenvolver utiliza o regime de tributação pelo lucro real. No período de 2001 a 2005, apura prejuízos fi scais, conforme o previsto em seu projeto de viabilidade econômica. Durante os anos de 2006 e 2007, a empresa superou as projeções de lucro do projeto em 10%. No exercício de 2007 as demonstrações contábeis não apresentavam nenhuma provisão de créditos de impostos a compensar. O auditor deve:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42136
Auditoria
A empresa Grande Porte S.A. tem o seu Ativo formado em 15% pelo Contas a Receber e 35% composto pelos Estoques. Dessa forma, a auditoria contratada, ao realizar seus serviços, deve:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Auditoria - Prova 2 |
Q42134
Auditoria
O auditor, ao efetuar os testes de movimentações e saldos na conta de equipamentos de informática, constatou que um computador que havia sido comprado para ser utilizado na fábrica para controlar uma máquina encontrava-se registrado em um centro de custos da área administrativa fi nanceira. Assim, pode o auditor afi rmar que

 Conheça nossos planos