Questões de Concurso Sobre testes de auditoria em auditoria

Foram encontradas 354 questões

Ano: 2016 Banca: FCM Órgão: IF Sudeste - MG Prova: FCM - 2016 - IF Sudeste - MG - Auditor |
Q663029 Auditoria

Considerando os diversos procedimentos de auditoria para a verificação de adequação dos saldos de empréstimos e financiamentos de longo prazo, relacione as categorias com os respectivos testes substantivos.


1- Procedimentos preliminares

2- Revisão analítica

3- Testes de detalhes das transações

4- Testes de detalhes dos saldos


( ) Calcular índices financeiros.

( ) Recalcular despesas de juros.

( ) Obter entendimento do negócio e do setor.

( ) Fazer vouching de lançamentos em contas de dívidas de longo prazo.

( ) Confirmar dívidas da entidade com credores e agentes fiduciários.

( ) Revisar autorizações e contratos relacionados com dívidas de longo prazo.

( ) Comparar resultados de índices financeiros com expectativa,indústria ou outras fontes.

( ) Totalização vertical, horizontal e conciliação dos saldos com as razões, sintéticos e analíticos.


A sequência correta é
Alternativas
Ano: 2016 Banca: UFMA Órgão: UFMA Prova: UFMA - 2016 - UFMA - Auditor |
Q662134 Auditoria
Marque a alternativa correta que contemple o conceito de Testes de Observância em Auditoria.
Alternativas
Q650968 Auditoria
A respeito das normas que regem os exames de qualificação técnica de auditores independentes, assinale a opção correta.
Alternativas
Ano: 2016 Banca: CESPE / CEBRASPE Órgão: TCE-PR Prova: CESPE - 2016 - TCE-PR - Auditor |
Q595793 Auditoria
Sabendo que os trabalhos de auditoria devem subsidiar os usuários de informações contábeis com diversas decisões, assinale a opção correta.
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750658 Auditoria
Acerca dos testes e procedimentos de auditoria, assinale a alternativa correta.
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750654 Auditoria
Na realização de testes de auditoria, a utilização do tipo de amostragem estatística pressupõe que a seleção dos itens da amostra é feita
Alternativas
Q599609 Auditoria
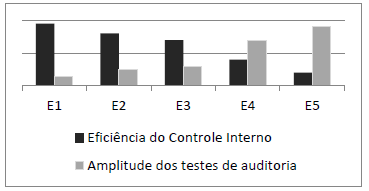
O gráfico a seguir apresenta os resultados da avaliação da estrutura de controle interno em cinco entidades, bem como a amplitude dos testes de auditoria a serem executados em cada uma delas.

 Imagem associada para resolução da questão

A partir da análise do gráfico, é correto afirmar que: 
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: CRC-RO Prova: FUNCAB - 2015 - CRC-RO - Contador |
Q529373 Auditoria
Os procedimentos da auditoria, conforme as Normas, constituem exames e investigações, que permitem ao auditor obter subsídios suficiente s para fundamentar suas conclusões e recomendações à administração da entidade. Os testes que visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, inclusive quanto ao seu cumprimento pelos funcionários e administradores da entidade, são denominados:
Alternativas
Q500236 Auditoria
A revisão analítica corresponde a um conjunto de procedimentos comuns nos trabalhos de auditoria, com o objetivo de identificar situações anormais e relevantes nas demonstrações contábeis. Acerca desse conjunto de procedimentos, analise as afirmativas a seguir:

I) A revisão analítica se enquadra como teste de observância realizado principalmente na fase de planejamento da auditoria.
II) O pressuposto básico da revisão analítica é o relacionamento entre elementos econômico-financeiros das demonstrações contábeis.
III) A revisão analítica abrange a natureza da entidade e o conhecimento adquirido em auditorias anteriores.
IV) A análise de flutuação e de tendências são técnicas empregadas na revisão analítica.

Está correto somente o que se afirma em:
Alternativas
Q471301 Auditoria
Os procedimentos de auditoria que incluem testes para certificar-se da existência patrimonial, de direitos e obrigações em determinada data, ocorrência das transações, da abrangência dos registros, da mensuração, apresentação e divulgação em conformidade com as normas pertinentes, são testes de
Alternativas
Q913930 Auditoria
A autenticidade de documentos comprobatórios hábeis de despesas, emitidos por terceiros, contratados pela Administração pública, deve ser verificada por procedimento de auditoria conhecido como
Alternativas
Ano: 2014 Banca: FUNRIO Órgão: IF-BA Prova: FUNRIO - 2014 - IF-BA - Auditor |
Q563565 Auditoria
Os testes que são empregados pelo auditor com finalidade de obter provas suficientes e convincentes sobre as transações, saldo e divulgações nas demonstrações financeiras, que lhe proporcionem fundamentação razoável para a emissão do relatório, denominam-se
Alternativas
Q545117 Auditoria
O objetivo do auditor é definir e executar procedimentos de auditoria que lhe permitam conseguir evidências de auditoria apropriadas e suficientes. A maior parte do seu trabalho consiste na obtenção e avaliação dessas evidências. A evidência de auditoria compreende as informações utilizadas pelo auditor para chegar às conclusões em que se fundamenta a sua opinião. A Adequação da evidência de auditoria é a medida da sua qualidade, isto é, a sua relevância e confiabilidade para suportar as conclusões em que se fundamenta a opinião do auditor. Suficiência da evidência de auditoria é a medida da sua quantidade. A quantidade necessária de evidências de auditoria é afetada pela avaliação do auditor dos riscos de distorção relevante e também pela qualidade da evidência de auditoria.

Imagem associada para resolução da questão

Assinale a única opção errada:
Alternativas
Q465548 Auditoria
Os procedimentos da Auditoria Interna constituem exames e investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.

Nesse sentido, assinale a afirmativa correta.
Alternativas
Q458972 Auditoria
Com base na NBC TA 530, analise as assertivas abaixo e assinale A, para aumento, ou R, para redução, em relação aos fatores que influenciam o tamanho da amostra para os testes de detalhes.

( ) Aumento na avaliação do auditor sobre o risco de distorção relevante.
( ) Aumento no uso de outros procedimentos substantivos direcionados à mesma afirmação.
( ) Aumento no nível de segurança desejado pelo auditor de que uma distorção tolerável não é excedida pela distorção real na população.
( ) Aumento na distorção tolerável.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Ano: 2014 Banca: FGV Órgão: SEDUC-AM Prova: FGV - 2014 - SEDUC-AM - Contador |
Q447312 Auditoria
O auditor se dedica, durante seu trabalho, à obtenção das evidências necessárias para formular a sua opinião em relação à fidelidade das demonstrações contábeis sendo examinadas.

Para isso, aplica, normalmente, dois tipos de teste: os testes de observância e os testes substantivos.

Em relação aos testes de observância, assinale a afirmativa correta.
Alternativas
Ano: 2014 Banca: FGV Órgão: AL-BA Prova: FGV - 2014 - AL-BA - Auditor |
Q424138 Auditoria
Os procedimentos de controle que visam à identificação, concomitantemente ou a posteriori, de erros, omissões, inadequações e intempestividade da informação contábil são conhecidos como procedimentos de
Alternativas
Ano: 2014 Banca: FGV Órgão: AL-BA Prova: FGV - 2014 - AL-BA - Auditor |
Q424136 Auditoria
O teste executado para evitar, detectar e corrigir uma distorção relevante em uma afirmação é conhecido como
Alternativas
Q414785 Auditoria
Analise os itens abaixo:

• Constatação de que as transações comunicadas/registradas realmente tenham ocorrido. 

• Obtenção de evidências de que não existam transações além daquelas registradas/ demonstradas.  

• Obtenção de evidências de que os interessados naquele registro/comunicação tenham obtido as informações na sua totalidade.

• Verificação se os itens que compõem determinada transação/registro tenham sido avaliados e aferidos corretamente.

• Constatação de que as transações/registros tenham sido corretamente divulgados.

Os itens listados referem-se a que tipo de testes auditoria?

Alternativas
Q394395 Auditoria
O teste de auditoria contábil que parte do valor registrado no razão geral para o documento-suporte da transação é o teste para:
Alternativas
Respostas
201: E
202: A
203: B
204: E
205: A
206: A
207: E
208: D
209: E
210: E
211: C
212: A
213: A
214: C
215: A
216: B
217: A
218: A
219: B
220: C