Questões de Concurso Sobre auditoria
Foram encontradas 9.820 questões


Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396845
Auditoria
Os meios à disposição do auditor para a seleção de itens em um teste de auditoria são:
(a) seleção de todos os itens (exame de 100%);
(b) seleção de itens específicos; e
(c) amostragem de auditoria.
Com relação ao procedimento de amostragem, analise as afirmativas a seguir:
I. A amostragem em trabalhos de auditoria pode ser aplicada usando tanto a abordagem de amostragem não estatística como a estatística.
II. Amostragens aleatórias simples, estratificadas e por conglomerados são métodos de seleção probabilísticos.
III Quando as características da população são de fácil mensuração, o apropriado é fazer uma amostragem probabilística.
IV. Os maiores valores de uma população sempre devem ser analisados, mesmo quando se utilize uma amostragem estatística.
Está(ão) correta(s) somente a(s) afirmativa(s)
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396844
Auditoria
Analise as seguintes afirmativas sobre os papeis de trabalho de auditoria:
I. Devem ser arquivados com relação ao seu tipo: permanente, confidencial e corrente.
II. Tem como, uma de suas finalidades evidenciar o trabalho feito e as conclusões emitidas.
III. Os papeis de trabalho que não contenham inconformidades nos testes ou que não sejam conclusivos devem ser removidos e arquivados à parte dos demais papéis de trabalho.
Assinale se
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396831
Auditoria
A Defensoria Pública (DP) contratou a empresa Antenada para prestar serviços de videoconferência por meio da tecnologia VOIP, cujo contrato vigorou a partir de janeiro de 2013. O número de audiências e a quantidade de megabytes consumidos é que determinam o valor cobrado mensalmente. Caso não haja consumo em determinado mês, a DP deve arcar com a tarifa mínima pela disponibilidade do sistema, avençada em R$ 2.000,00. Conforme previsão contratual, a empresa Antenada verifica o consumo e envia um boleto bancário para que o setor de contabilidade da DP providencie o pagamento. O pagamento deve ocorrer no último dia útil do mês a que se refere o consumo. Em abril de 2014, a empresa Antenada enviou ao setor de contabilidade da DP uma carta de quitação relativa ao ano de 2013, com as seguintes informações:
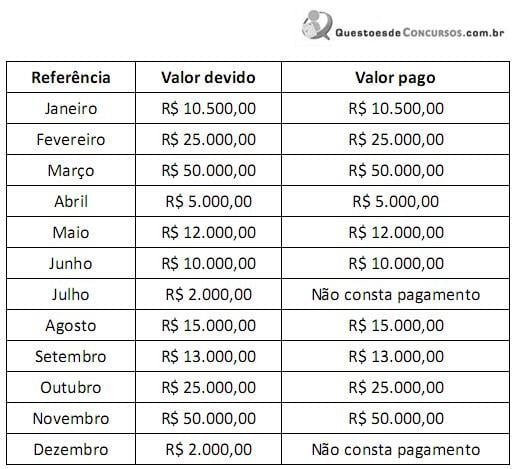
Ainda na carta de quitação, a empresa Antenada esclareceu que, devido a uma falha do administrador, o boleto de cobrança correspondente aos meses de julho e dezembro de 2013 não foram emitidos no momento apropriado. Por tal motivo, gerou um boleto para cobrança extemporânea no valor total de R$ 4.000,00, referente aos dois meses em atraso. Ocorre que na DP os responsáveis pela execução orçamentária cancelaram o saldo de empenho remanescente de 2013, sob orientação do auditor, sem atentar para a falha da empresa Antenada.
Ao receber a cobrança retroativa, a primeira providência foi enviar uma consulta ao auditor, pois o ordenador da despesa ficou inseguro sobre o que deveria fazer. Entre cinco alternativas conjecturadas, o auditor indicou que o procedimento correto é
Q394609
Auditoria
As técnicas de fluxogramação são normalmente utilizadas pelo auditor independente objetivamente para:
Q394608
Auditoria
Analise as informações a seguir, classificando-as como (V) verdadeira ou (F) falsa.
De acordo com as Normas Brasileiras de Contabilidade – PA 265, deficiência de controle interno existe quando:
( ) o controle é planejado, implementado ou operado de tal forma que não consegue prevenir, ou detectar e corrigir, tempestivamente, distorções nas demonstrações contábeis;
( ) falta controle necessário para prevenir, ou detectar e corrigir, tempestivamente, distorções nas demonstrações contábeis;
( ) não há processos instalados na entidade;
( ) não há formalização de procedimentos mediante a feitura de manuais.
A classificação correta, de cima para baixo, é:
Q394607
Auditoria
As deficiências de controle interno que o auditor identificou durante a auditoria e que, no seu julgamento profissional, são de importância suficiente para merecer a atenção deverão ser comunicadas apropriadamente:
Q394606
Auditoria
Representa, em uma organização, o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger os ativos, produzir dados contábeis confiáveis e ajudar a administração na condução ordenada dos negócios da empresa:
Q394605
Auditoria
No que tange ao relatório da auditoria, o auditor, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis e deverá
Q394604
Auditoria
Avaliar o nível de operacionalização das unidades consoante os normativos vigentes, contribuir para otimização da dinâmica de autuação das unidades por meio de ações preventivas, cobrindo produtos, serviços e infraestrutura; verificar a adequacidade das normas operacionais e unidades em função da evolução tecnológica de cada organização; e estimular a qualidade organizacional, entre outros não menos importantes, são objetivos gerais relativos à:
Q394603
Auditoria
Para detectar e analisar situações anormais e significativas constatadas nas demonstrações contábeis, mais precisamente nas contas do balanço patrimonial e da demonstração do resultado, bem como identificar áreas prioritárias ou áreas com problemas, onde, portanto, deverá concentrar mais atenção, o auditor deverá:
Q394602
Auditoria
Os(as)_________________ constituem exames e investigações, incluindo testes de observância e testes subs- tantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.
Assinale a alternativa que preenche corretamente a lacuna do texto.
Assinale a alternativa que preenche corretamente a lacuna do texto.
Q394601
Auditoria
Constituem documentos e registros dos fatos, informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações. Devem ter abrangência e grau de detalhe suficientes para propiciarem a compreensão do planejamento, da natureza, da oportunidade e da extensão dos procedimentos de Auditoria Interna aplicados, bem como do julgamento exercido e do suporte das conclusões alcançadas.
O texto trata de
O texto trata de
Q394600
Auditoria
Risco de auditoria é o risco de que:
Q394599
Auditoria
De acordo com a NBC TA 200, evidências de auditoria são:
Q394593
Auditoria
De acordo com a legislação contábil vigente – NBC TA 200 –, demonstrações contábeis são:
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394397
Auditoria
A confirmação externa é um procedimento de auditoria para:
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394396
Auditoria
Se uma comunicação final da auditoria interna contiver erro ou omissão significativa, o chefe de auditoria deve:
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394395
Auditoria
O teste de auditoria contábil que parte do valor registrado no razão geral para o documento-suporte da transação é o teste para:
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394394
Auditoria
O auditor contábil independente observou, por ocasião da inspeção dos contratos de empréstimos, que os juros devidos e não pagos, até a data de encerramento do exercício social, não foram provisionados. Este é um tipo de teste de auditoria principal para:
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394393
Auditoria
As normas internacionais para a prática profissional de auditoria interna definem que as avaliações externas do programa de avaliação da qualidade e melhoria das atividades da auditoria interna devem ser realizadas pelo menos uma vez a cada:

 Conheça nossos planos