Questões de Concurso Sobre auditoria
Foram encontradas 9.819 questões


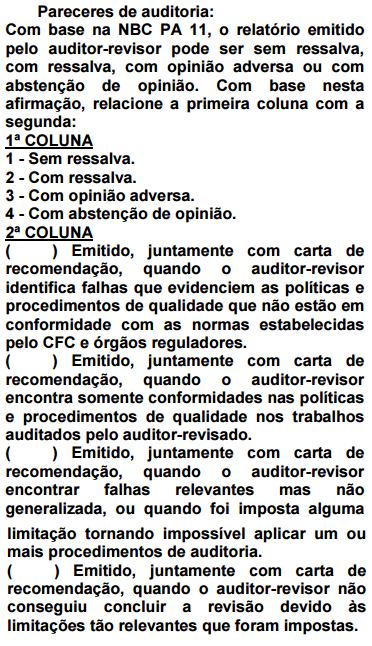
Assinale a alternativa que corresponde a resposta correta de cima para baixo:
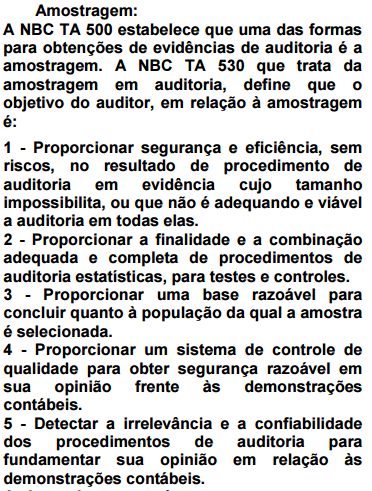
A alternativa correta é a:
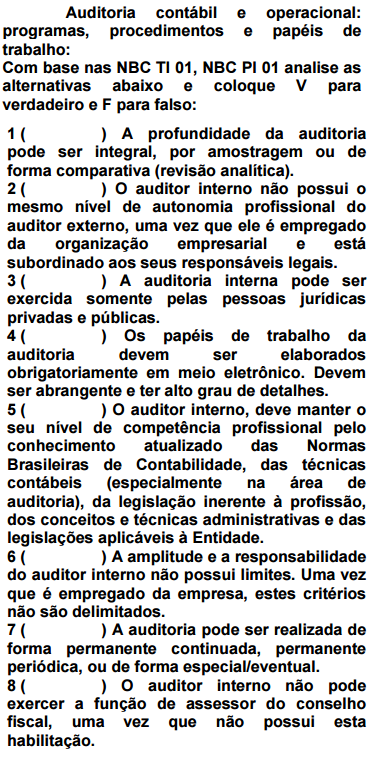
Com base nos enunciados nos itens 1 ao item 8:
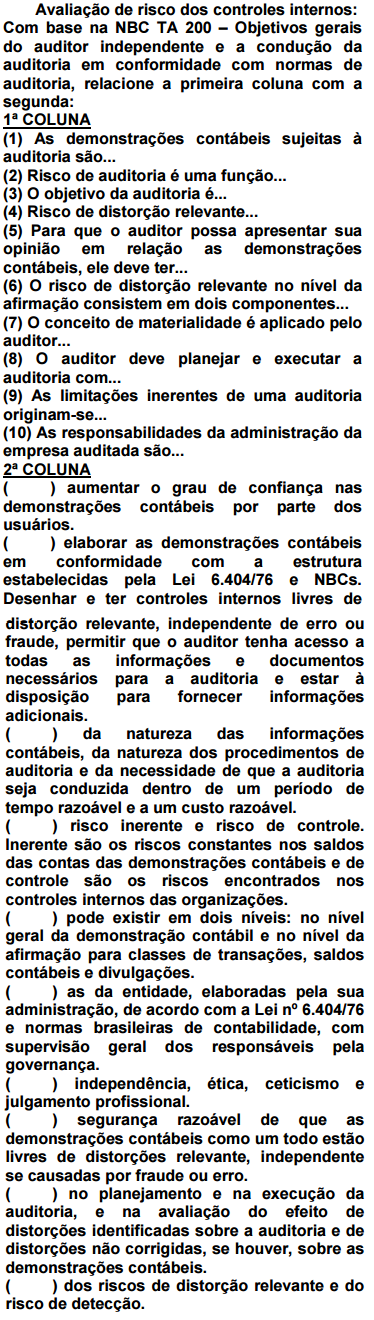
Assinale a alternativa que corresponde a resposta correta:
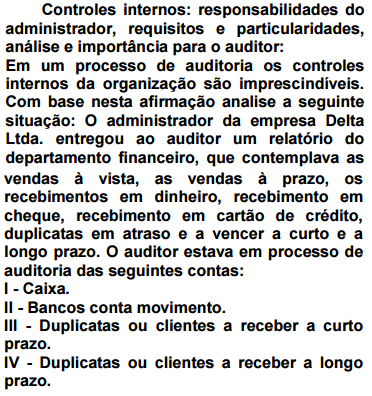
É correto afirmar que o auditor utilizou o referido relatório no processo de auditoria de que conta(s):
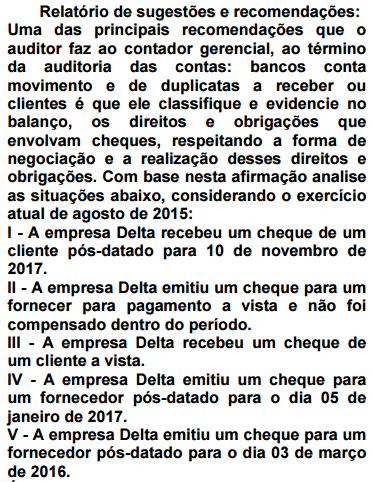
É correto o que:
Normas de auditoria: gerais e relativas à execução do trabalho. Em relação à profissão de auditor independente assinale a alternativa incorreta:
1 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve enviar até o dia 30 de junho de cada ano ao Conselho Regional Contabilidade, as informações sobre seu pessoal técnico (inclusive categoria, área de atuação e posição hierárquica), sobre seus clientes, inclusive os que pagaram honorários cujo valor foi mais de 10% do seu faturamento anual e de clientes que lhe pagaram honorários decorrentes de outros serviços de auditoria, cuja média ultrapassou a média dos últimos 3 anos.
2 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve disponibilizar ao CRC todas as informações necessárias à fiscalização da auditoria independente dentro do prazo de 30 dias.
3 - Conforme a NBC PA 13 (R1) para exercer a
profissão de auditor independente, o contador,
devidamente habilitado junto ao CRC, deve se
submeter ao Exame de Qualificação Técnica,
para ter seu registro junto ao Cadastro
Nacional de Auditores Independentes (CNAI),
que é composto de 3 provas, sendo elas:
prova de qualificação técnica geral para os
auditores que pretendem atuar em auditoria de
instituições reguladas pela CVM; prova
específica para aqueles auditores que querem
atuar em auditoria em instituições autorizadas
a funcionar pelo BCB; e prova específica para
os auditores que pretendem atuar em
sociedades supervisionadas pela SUSEP.
4 - Conforme a NBC PG 12 todos os auditores independentes e contadores de empresas sujeitas à contratação de auditoria independente são obrigados comprovar junto ao Conselho Regional de Contabilidade, até o dia 31 de janeiro, 40 pontos de educação profissional continuada. Pelo menos 30% pontos devem ter sido destinados à aquisição de conhecimento e o restante pode ser pela atuação como docente, como participante em atividades acadêmicas voltadas à área contábil e produção intelectual. Os documentos comprobatórios devem ser guardados por 5 anos. Até o dia 30 de abril o CRC disponibiliza pela internet a certidão de cumprimento ou não cumprimento da referida obrigatoriedade.
5 - Conforme a NBC TA 200, o planejamento adequado pode reduzir o risco de auditoria a um nível baixo aceitável. O planejamento de auditoria compreende o levantamento de dados e informações em relação à empresa auditoria, e o programa de trabalho. No programa de trabalho o auditor deve descrever o objetivo da auditoria, a abrangência do trabalho e os procedimentos de auditoria. A função do planejamento é servir de guia para o auditor, portanto uma vez estabelecidos os procedimentos estes poderão ser alterados no decorrer do processo de auditoria.
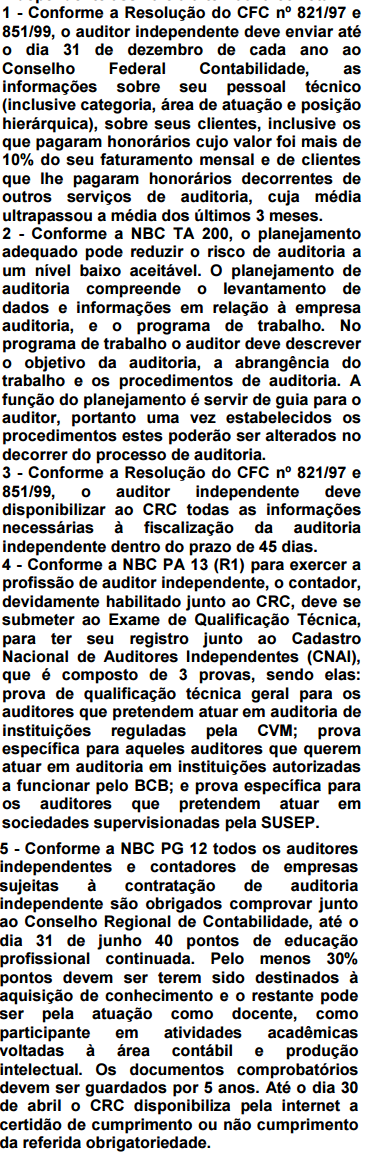
Espécies: interna, externa/independente: Em relação a profissão de auditor independente assinale a alternativa correta:
A NBC TA 200 (Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria), em seu item A15, lista os princípios fundamentais de ética profissional que devem ser observados pelo auditor quando da condução de auditoria de demonstrações contábeis. Com base no exposto, considere os seguintes itens:
1. Competência e zelo profissional.
2. Confidencialidade das informações.
3. Integridade dos trabalhos executados.
4. Comportamento (ou conduta) profissional.
São princípios fundamentais de ética profissional que devem ser observados pelo auditor:
I. Identificar as características do trabalho para definir o seu alcance.
II. Definir os objetivos do relatório do trabalho de forma a planejar a época da auditoria e a natureza das comunicações requeridas.
III. Desconsiderar os fatores que no julgamento profissional do auditor são significativos para orientar os esforços da equipe do trabalho.
IV. Desconsiderar os resultados das atividades preliminares do trabalho de auditoria e, quando aplicável, se é relevante o conhecimento obtido em outros trabalhos realizados pelo sócio do trabalho para a entidade.
Das afirmações descritas, pode-se concluir que:
I. Além da Resolução CFC nº. 1.227/09, não há outra norma de auditoria que exige que o auditor solicite representações formais. Se, além das citadas representações exigidas, o auditor determinar que é necessário obter uma ou mais representações formais para corroborar outras evidências de auditoria relevantes para as demonstrações contábeis ou para uma ou mais afirmações específicas nas demonstrações contábeis, o auditor pode solicitar tais representações formais.
II. A data das representações formais deve ser tão próxima quanto praticável, mas não anterior à data do relatório do auditor sobre as demonstrações contábeis. As representações formais devem ser para todas as demonstrações contábeis e período(s) mencionado(s) no relatório do auditor.
III. O auditor deve solicitar à administração que forneça representação formal no sentido de que forneceu ao auditor todas as informações e permitiu os acessos necessários conforme entendimentos nos termos do trabalho de auditoria e que todas as transações foram registradas e estão refletidas nas demonstrações contábeis.
IV. O auditor deve solicitar representações formais dos membros da administração com responsabilidades apropriadas pelas demonstrações contábeis e conhecimento dos assuntos envolvidos.
Das afirmações descritas, pode-se concluir que:

 Conheça nossos planos