Questões de Concurso Sobre auditoria
Foram encontradas 9.819 questões


Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609944
Auditoria
Ao conduzir a auditoria de demonstrações contábeis, o
Auditor Interno deve obter segurança de que essas demonstrações,
como um todo, estão livres de distorção relevante,
possibilitando que expresse sua opinião, principalmente
se as demonstrações foram elaboradas em conformidade
com a estrutura de relatório financeiro aplicável.
Para esse tipo de problema, a NBC TA 200 orienta que o
auditor busque, inicialmente, uma segurança
Ano: 2015
Banca:
FMP Concursos
Órgão:
CGE-MT
Prova:
FMP Concursos - 2015 - CGE-MT - Auditor do Estado do Mato Grosso |
Q601480
Auditoria
NÃO é requisito de qualidade dos relatórios de auditoria:
Ano: 2015
Banca:
FMP Concursos
Órgão:
CGE-MT
Prova:
FMP Concursos - 2015 - CGE-MT - Auditor do Estado do Mato Grosso |
Q601421
Auditoria
Em relação à NBC TA 200, o seguinte termo possui significado INCORRETO.
Ano: 2015
Banca:
FMP Concursos
Órgão:
CGE-MT
Prova:
FMP Concursos - 2015 - CGE-MT - Auditor do Estado do Mato Grosso |
Q601420
Auditoria
O(s) objetivo(s) da auditoria das demonstrações contábeis constante na NBC TA 200 é
(são):
I - obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorção relevante, independentemente se causadas por fraude ou erro, possibilitando assim que o auditor expresse sua opinião sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura de relatório financeiro aplicável
II - apresentar relatório sobre as demonstrações contábeis e comunicar-se como exigido pelas NBC TAs, em conformidade com as constatações do auditor.
III - aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários.
Assinale a alternativa que apontas a(s) assertiva(s) correta(s).
Q601209
Auditoria
Durante um trabalho de auditoria, um auditor, a partir da constatação de variações bruscas no relatório diário de produtos acabados, resolveu verificar a possível existência de problemas nas rotinas de registro de informações no departamento de produção. A técnica recomendada para essa verificação é a:
Q601208
Auditoria
Uma das atividades realizadas nos trabalhos de auditoria é a revisão analítica, que consiste em um conjunto de procedimentos com o objetivo de identificar áreas prioritárias ou que devem concentrar maiores esforços do auditor. Entre as características desse conjunto de procedimentos, destaca-se:
Q601206
Auditoria
De acordo com as Normas internacionais para a prática profissional de auditoria interna, emitidas pelo Institute of Internal Auditors, a avaliação do ambiente de controle é componente essencial para se atingir os principais objetivos do sistema de controle interno. São elementos constituintes do ambiente de controle, EXCETO:
Q600843
Auditoria
A obtenção de informações perante pessoas físicas ou jurídicas
conhecedoras das transações e das operações, dentro ou fora
da entidade, constitui o procedimento aplicado em teste de
auditoria conhecido como:
Q600841
Auditoria
Avalie se, no planejamento da auditoria interna, devem ser
considerados os fatores relevantes na execução dos trabalhos
indicados nos itens a seguir:
I. O conhecimento detalhado da política e dos instrumentos de gestão de riscos da entidade.
II. O conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.
III. Os riscos de auditoria, quer pelo volume, quer pela complexidade das transações e operações.
IV. A natureza, a oportunidade e a extensão dos procedimentos de relacionamento com auditoria externa.
Estão corretos:
Q600515
Auditoria
Nas auditorias realizadas das demonstrações contábeis, conforme as evidências de auditoria obtidas, o auditor independente
deve expressar a seguinte opinião, EXCETO:
Q600514
Auditoria
Nos trabalhos realizados pela auditoria interna no departamento de compras e vendas da empresa Distribuidora de Prêmios e
Brindes do Sul S/A, foi constatada a aquisição de materiais de escritório sem nota fiscal no valor de R$ 165.000,00. De acordo
com a NBC TI − Da Auditoria Interna, os fatos, as informações e provas obtidas no curso da auditoria constituem registros
Q599615
Auditoria
Uma entidade fez a opção de implantar seu sistema de controle
interno a partir da Estrutura Integrada de Controle Interno
proposta pelo COSO. A Estrutura proposta pelo COSO se
desdobra em princípios, que representam os conceitos
fundamentais associados a cada componente do Controle
Interno.
Dentre as iniciativas da entidade, está a criação de um plano para desenvolvimento e retenção de talentos humanos. Essa iniciativa está em consonância com o componente:
Dentre as iniciativas da entidade, está a criação de um plano para desenvolvimento e retenção de talentos humanos. Essa iniciativa está em consonância com o componente:
Q599613
Auditoria
Evidência de auditoria compreende as informações utilizadas
pelo auditor para chegar às conclusões em que se fundamentam
a sua opinião. A evidência de auditoria apropriada e suficiente:
Q599612
Auditoria
Os papéis de trabalho devem ser organizados conforme sua
finalidade. São consideradas comuns:
I . Pasta permanente;
II . Pasta corrente;
III . Pasta de análise das contas;
IV . Pasta de correspondência.
Constitui um exemplo de papel de trabalho que compõe a pasta corrente:
I . Pasta permanente;
II . Pasta corrente;
III . Pasta de análise das contas;
IV . Pasta de correspondência.
Constitui um exemplo de papel de trabalho que compõe a pasta corrente:
Q599611
Auditoria
Os papéis de trabalho constituem a documentação preparada
pelo auditor ou fornecida a este na execução da auditoria; sua
guarda é responsabilidade do (a):
Q599610
Auditoria
A NBC TA 610 dispõe sobre a utilização do trabalho de auditoria
interna. Na determinação da utilização do trabalho da auditoria
interna para os fins da auditoria, são itens a serem avaliados,
EXCETO:
Q599609
Auditoria
O gráfico a seguir apresenta os resultados da avaliação da
estrutura de controle interno em cinco entidades, bem como a
amplitude dos testes de auditoria a serem executados em cada
uma delas.
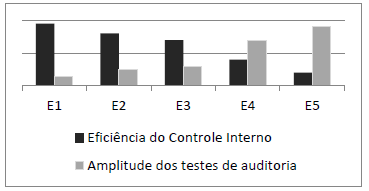
A partir da análise do gráfico, é correto afirmar que:
A partir da análise do gráfico, é correto afirmar que:
Q599608
Auditoria
O objetivo da auditoria ao examinar as demonstrações
financeiras é expressar uma opinião sobre suas propriedades e
assegurar que elas representem adequadamente a posição
patrimonial e financeira.
Nesse contexto, a responsabilidade pela elaboração das demonstrações financeiras é da:
Nesse contexto, a responsabilidade pela elaboração das demonstrações financeiras é da:
Q599607
Auditoria
A auditoria consiste no levantamento, exame e avaliação de
procedimentos, operações, rotinas e demonstrações contábeis de
uma entidade. A partir da compreensão conceitual, é correto
dizer que o objeto do trabalho de auditoria se circunscreve:
Ano: 2015
Banca:
EXATUS-PR
Órgão:
Prefeitura de Nova Friburgo - RJ
Prova:
EXATUS-PR - 2015 - Prefeitura de Nova Friburgo - RJ - Fiscal de Tributos |
Q598193
Auditoria
Sobre Auditoria é INCORRETO afirmar
que:

 Conheça nossos planos