Questões de Concurso Comentadas sobre auditoria
Foram encontradas 8.289 questões


Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Direito |
Q271285
Auditoria
Cabe ao auditor aplicar os procedimentos de auditoria adequados a cada caso, na extensão e profundidade necessárias até que se obtenham as provas materiais ou informações satisfatórias e comprobatórias dos fatos investigados. Para tanto, é INCORRETO afirmar que
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Direito |
Q271284
Auditoria
Sobre os Papéis de Trabalho do auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Arquivo de auditoria compreende uma ou mais pastas armazenadas em forma física que contém os registros que constituem a documentação de trabalho específico.
II. Todos os papéis de trabalho devem conter as seguintes informações básicas: referência do papel de trabalho; título da cédula e data.
III. Os papéis de trabalho são geralmente padronizados para facilitar seu uso e são classificados em cédulas mestras e cédulas analíticas ou de suporte.
IV. Todos os papéis de trabalho devem ser identificados por uma letra e um número. A letra indica a ordem sequencial e o número indica a seção a que o papel pertence.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Direito |
Q271283
Auditoria
No que se refere à avaliação dos controles internos, analise as assertivas e assinale a alternativa que aponta as corretas.
I. O controle interno compreende o plano de organização e todos os métodos e medidas coordenados, adotados numa empresa para proteger seus ativos, para verificar a exatidão operacional e promover a obediência às diretrizes administrativas estabelecidas.
II. A delimitação dos controles internos consiste em dois grupos: controles contábeis e controles patrimoniais.
III. Existem apenas dois elementos de controle:
1) plano de organização; 2) sistemas de autorização e procedimentos de registro.
IV. Os controles internos contábeis são aqueles relacionados com a proteção dos ativos e a validade dos registros contábeis.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q271212
Auditoria
Sobre os papéis de trabalho utilizados pelo auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Documentam e comprovam a realização dos trabalhos.
II. Entre suas finalidades pode se destacar: fornecer um registro escrito permanente do trabalho efetuado e informações importantes com relação ao planejamento contábil, financeiro e fiscal.
III. Devem ser arquivados em pastas: pasta permanente e pasta corrente.
IV. Os papéis de trabalho devem ser ordenados de forma lógica, que facilite o trabalho de revisão e localização de informações.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Provas:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis
|
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Engenharia Civil |
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q270837
Auditoria
O planejamento da auditoria pressupõe adequado nível de conhecimento sobre as atividades, os fatores econômicos, a legislação aplicável e as práticas operacionais da entidade e o nível geral de competência de sua administração. Acerca do planejamento em auditoria, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. O planejamento deve considerar todos os fatores relevantes na execução dos trabalhos.
II. São exemplos de fatores relevantes na execução dos trabalhos: o conhecimento detalhado das práticas contábeis adotadas pela entidade e as alterações procedidas em relação ao exercício anterior; o conhecimento detalhado do sistema contábil e de controles internos da entidade e seu grau de confiabilidade.
III. O auditor deve documentar seu planejamento geral e preparar programas de trabalho por escrito, detalhando o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de natureza, oportunidade e extensão.
IV. O planejamento da auditoria envolve a definição de estratégia global para o trabalho e o desenvolvimento de plano de auditoria.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Provas:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Ciências Contábeis
|
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Engenharia Civil |
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q270835
Auditoria
Com relação aos programas de auditoria, assinale a alternativa INCORRETA.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264089
Auditoria
O auditor externo da empresa Mutação S.A., para o exercício de 2011, identificou, nas demonstrações contábeis de 2010, divergências que o levam a formar opinião diferente da expressa pelo auditor anterior. Nesse caso, deve o auditor externo
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264088
Auditoria
O auditor externo, ao realizar seu trabalho na empresa Expansão S.A., identificou vários pontos com não conformidades nos controles internos. Com relação a esses pontos, deve o auditor
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264087
Auditoria
Não é uma condição de exigência para que o auditor independente inclua um parágrafo de ênfase em seu relatório.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264086
Auditoria

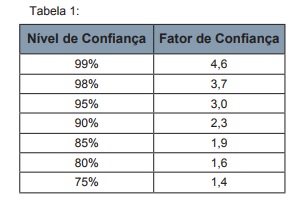
Ao selecionar os itens nas condições estabelecidas na questão anterior, o auditor identificou dois desvios. Dessa forma, pode-se afirmar que o nível de segurança apresentado é
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264085
Auditoria
Considerando que o auditor estabeleceu um grau de confiança de 95% para a amostra e que determinou uma taxa tolerável de desvio de 5%, o número de itens a serem testados é
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264084
Auditoria
A Revisão do Controle de Qualidade do Trabalho é desenhada para fornecer uma avaliação objetiva, na data, ou antes da data, do relatório, dos julgamentos significativos feitos pela equipe de trabalho e das conclusões a que se chegou durante a elaboração do relatório. Essa revisão deve ser feita
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264083
Auditoria
O auditor externo, ao ser contratado para auditar o Hotel Paraíso Azul S.A., constata em seus registros que a ocupação média do hotel é de 90% dos quartos. 50% das contas dos hóspedes foram pagas em dinheiro e os livros não identificam parte dos hóspedes. O sindicato dos hotéis da região divulgou, em relatório atualizado, que a ocupação dos hotéis na região não ultrapassa 70%. O noticiário da região dá indícios que vários negócios estão sendo usados para lavagem de dinheiro. A situação apresentada pode evidenciar para o auditor um risco
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264082
Auditoria
Pode-se afirmar que, para a aceitação do risco de um trabalho de auditoria externa, deve o auditor avaliar
I. se os sócios e equipe são, ou podem razoavelmente tornar-se, suficientemente competentes para assumir o trabalho.
II. qual a atitude dos colaboradores e dos grupos de colaboradores em relação ao ambiente de controle interno e seus pontos de vista sobre interpretações agressivas ou inadequadas de normas contábeis.
III. se terá acesso aos especialistas necessários para a realização do trabalho.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264081
Auditoria
A empresa Betume S.A. é uma empresa de interesse público que vem sendo auditada pela empresa Justos Auditores Independentes, pelo mesmo sócio-principal há sete anos. Considerando a NBC PA 290, deve a firma de auditoria externa
Q263504
Auditoria
Acerca dos procedimentos da Auditoria Interna, conforme a Resolução CFC no 986/2003, constituem exames e investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Assim, os procedimentos que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade referem-se aos
Q263503
Auditoria
Os riscos da Auditoria Interna, nos termos da Resolução CFC no 986/2003, estão relacionados à possibilidade de não se atingir, de forma satisfatória, o objetivo dos trabalhos. Desta forma, sua análise deve ser feita na fase de
Q263502
Auditoria
De acordo com a Resolução CFC no 986/2003 (NBC TI 01), na realização dos trabalhos de auditoria interna, os fatos, as informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações deverão ser
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257624
Auditoria
A ocorrência de grandes fraudes no mundo corporativo surpreendeu os mercados, mais diretamente o mercado norte-americano. Tais ocorrências tornaram-se mais propícias para a implantação da Lei Sarbanes-Oxley, que levou à obrigatoriedade dos Comitês de Auditoria nas companhias abertas americanas. No Brasil, a lei societária impõe para as companhias abertas, expressamente, a obrigatoriedade de serem auditadas por auditores independentes registrados na CVM.
Com relação às exigências para a contratação da auditoria independente, por parte de uma companhia aberta brasileira, uma dessas exigências é a
Com relação às exigências para a contratação da auditoria independente, por parte de uma companhia aberta brasileira, uma dessas exigências é a
Ano: 2012
Banca:
FCC
Órgão:
TCE-AM
Provas:
FCC - 2012 - TCE-AM - Analista de Controle Externo - Auditoria de Obras Públicas
|
FCC - 2012 - TCE-AM - Analista de Controle Externo - Tecnologia da Informação |
Q253987
Auditoria
O auditor externo da empresa Pública S.A. (entidade de economia mista) elaborou a revisão das contingências trabalhistas, cíveis e tributárias constatando a seguinte posição de probabilidades de perdas:
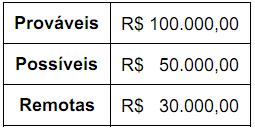
Ao examinar as provisões constituídas e notas explicativas e considerando as normas vigentes pertinentes a contingências, para validar as demonstrações contábeis com relação a esses fatos, deverá contar que a empresa
Ao examinar as provisões constituídas e notas explicativas e considerando as normas vigentes pertinentes a contingências, para validar as demonstrações contábeis com relação a esses fatos, deverá contar que a empresa

 Conheça nossos planos