Questões de Concurso Sobre auditoria
Foram encontradas 9.837 questões


Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456433
Auditoria
A matriz de planejamento de uma auditoria apresenta uma
descrição concisa do objetivo de auditoria e de fatores críticos
para o sucesso da fiscalização a ser realizada.
Sobre o tema, assinale a afirmativa incorreta.
Sobre o tema, assinale a afirmativa incorreta.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456432
Auditoria
Assinale a alternativa que apresenta características relativas ao
risco de detecção.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456431
Auditoria
Na avaliação dos controles internos cinco componentes se
demonstram relevantes de serem examinados.
Assinale a opção que não apresenta um desses elementos.
Assinale a opção que não apresenta um desses elementos.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456430
Auditoria
Na elaboração do plano anual de auditoria interna da Assembleia
Legislativa do Tocantins, foram selecionados três objetos, com a
devida justificativa, a saber:
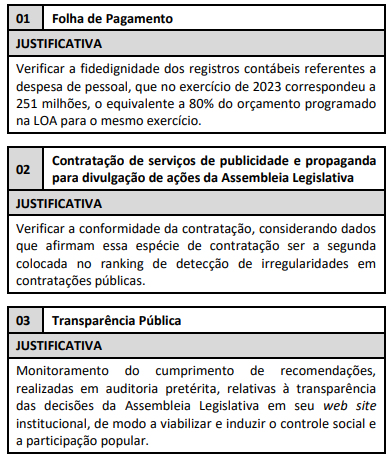
Assinale a opção que demonstra a conclusão mais correta quanto aos critérios de significância utilizados para seleção dos objetos de auditoria com base nas justificativas apresentadas.
Assinale a opção que demonstra a conclusão mais correta quanto aos critérios de significância utilizados para seleção dos objetos de auditoria com base nas justificativas apresentadas.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456429
Auditoria
No ambiente de negócios atual, a auditoria interna eficaz exige
um planejamento preciso, combinado com uma resposta flexível
às mudanças rápidas dos riscos. Para agregar valor e melhorar a
eficácia de uma organização, as prioridades de auditoria interna
devem se alinhar aos objetivos da organização e devem abordar
os riscos com maior potencial de afetar a capacidade da
organização de atingir esses objetivos.
International Professional Practices Framework. Institute of Internal Auditors.
Quanto ao planejamento de auditoria baseado em riscos (ABR) assinale a afirmativa incorreta.
International Professional Practices Framework. Institute of Internal Auditors.
Quanto ao planejamento de auditoria baseado em riscos (ABR) assinale a afirmativa incorreta.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456428
Auditoria
Os trabalhos de auditoria devem ser devidamente planejados.
Quanto ao planejamento de auditoria, assinale a afirmativa
incorreta.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456427
Auditoria
Assinale a opção que indica o instrumento de fiscalização
utilizado para suprir omissões e lacunas de informações,
esclarecer dúvidas ou apurar denúncias ou representações
quanto à legalidade, à legitimidade e à economicidade de fatos
da administração e de atos administrativos.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456426
Auditoria
Leia o fragmento a seguir.
O(A) _____ é o instrumento de fiscalização utilizado pelo Tribunal para: examinar, ao longo de um período predeterminado, a legalidade e a legitimidade dos atos de gestão dos responsáveis sujeitos a sua jurisdição, quanto ao aspecto contábil, financeiro, orçamentário e patrimonial; e avaliar, ao longo de um período predeterminado, o desempenho dos órgãos e entidades jurisdicionadas, assim como dos sistemas, programas, projetos e atividades governamentais, quanto aos aspectos de economicidade, eficiência e eficácia dos atos praticados.
(Fonte: Regimento Interno TCU. Brasília, 2023.)
Assinale a opção que completa corretamente a lacuna do fragmento acima.
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456419
Auditoria
Quanto aos sistemas de controle externo da atividade financeira
do Estado, analise as afirmativas a seguir.
I. O sistema Tribunal de Contas é caracterizado pela sua natureza colegiada e por exercer jurisdição atípica.
II. O sistema de auditorias-gerais é caracteriza pelo seu caráter unipessoal e suas manifestações possuem caráter opinativo.
III. Tanto os tribunais de contas, como as auditorias-gerais (ou controladorias-gerais) são órgãos de controle de índole externa.
Está coreto o que se afirma em
Ano: 2024
Banca:
FGV
Órgão:
AL-TO
Prova:
FGV - 2024 - AL-TO - Analista Legislativo - Auditoria e Controle Interno |
Q2456413
Auditoria
O Governo do Estado recebeu recursos federais mediante
convênio para a execução de programa habitacional, cabendo por
fim, prestar contas dos recursos utilizados, bem como daqueles
não aplicados na política pública.
Com base na situação descrita, assinale a afirmativa incorreta.
Com base na situação descrita, assinale a afirmativa incorreta.
Q2450332
Auditoria
Em relação aos indicadores de deficiência significativa do controle
interno, analise as afirmações a seguir:
I. Evidência da incapacidade da administração de supervisionar a elaboração das demonstrações contábeis.
II. Distorção detectada pelos procedimentos do auditor que não foi prevenida ou detectada e corrigida, pelo controle interno da entidade.
III. Reapresentação de demonstrações contábeis emitidas anteriormente para refletir a correção de distorção relevante devido a erro ou a fraude.
De acordo com a NBC TA 265 – Comunicação de Deficiências de Controle Interno, os indicadores de deficiência significativa do controle interno incluem o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450097
Auditoria
O auditor de controle interno, João do Espírito Santo, realizou o relatório da Auditoria Interna abordando os seguintes aspectos:
• o objetivo e a extensão dos trabalhos;
• a metodologia adotada;
• eventuais limitações ao alcance dos procedimentos de auditoria;
• a descrição dos fatos constatados e as evidências encontradas;
• os riscos associados aos fatos constatados; e,
• as conclusões e as recomendações resultantes dos fatos constatados.
Considerando as normas relativas ao Relatório da Auditoria Interna estabelecidas no item 12.3 da NBC TI 01, o relatório da Auditoria Interna apresentado pelo auditor de controle interno
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450096
Auditoria
O julgamento profissional deve ser exercido ao considerar a materialidade, o risco do trabalho, bem como a quantidade e a
qualidade das evidências disponíveis ao planejar e realizar o trabalho, especialmente, ao determinar a natureza, a época e a
extensão dos procedimentos. Sobre a temática, analise as afirmativas a seguir.
I. A materialidade é considerada no contexto dos fatores qualitativos e, quando aplicável, a fatores quantitativos. Ao considerar a materialidade em trabalho específico, a importância relativa de fatores quantitativos e qualitativos é assunto de julgamento profissional.
II. O risco do trabalho não se refere nem inclui os riscos de negócio do auditor independente, tais como perdas em litígios, publicidade adversa, ou outros eventos que surjam em conexão com a informação específica do objeto.
III. A quantidade ou a qualidade das evidências disponíveis são influenciadas por características do objeto ou da informação.
Sobre o tema estrutura conceitual para trabalhos de asseguração, à luz da NBC TA Estrutura Conceitual que dispõe sobre a estrutura conceitual para trabalhos de asseguração, está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450095
Auditoria
A Auditoria Interna deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, obrigando-se a
informá-la, sempre por escrito, de maneira reservada, sobre quaisquer indícios ou confirmações de irregularidades detectadas no
decorrer de seu trabalho. Acerca do tema fraude e erro, à luz da NBC TI 01, que trata da Auditoria Interna, assinale a afirmativa
correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449974
Auditoria
Considerando exclusivamente as informações apresentadas, bem como a definição do escopo, da natureza, da época e da
extensão dos riscos e procedimentos atinentes aos trabalhos de auditoria, analise as informativas a seguir.
I. O risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não identifiquem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções.
II. O risco de controle é aquele que uma organização está exposta sem considerar quaisquer ações gerenciais que possam reduzir a probabilidade de sua ocorrência ou seu impacto.
III. O risco de auditoria consiste na possibilidade de emitir relatório de auditoria incorreto por não ter detectado erros ou irregularidades significativas que modificariam a opinião expressa no relatório.
IV. O risco inerente é o risco de que um erro ou classificação indevida materiais que possam constar de uma afirmação não sejam evitados ou detectados tempestivamente pelos controles internos da entidade.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449973
Auditoria
As seguintes informações foram obtidas no relatório de auditoria sobre a utilização de controles internos nas atividades de
contratações públicas em um município brasileiro; analise-as.
I. O município identifica as demandas por bens e serviços para limpeza das vias públicas utilizando um documento padrão de oficialização das necessidades do município. Esse documento é utilizado para garantir que as demandas sejam justificadas e fundamentadas, e tem contribuído, continuamente, para a economia e boa gestão do gasto público.
II. Algumas licitações para aquisição de equipamentos e serviços de informática foram realizadas sem existência de setor específico com atribuições definidas, levando a aquisições de bens e serviços desvantajosas para o município, tais como compras de componentes mal especificados e aquisição de serviços que não permitem adequada gestão contratual.
III. Para garantir a disponibilidade dos bens e serviços, previamente selecionados, nas quantidades adequadas e no tempo oportuno, o município implantou um método para quantificação de bens e serviços a serem adquiridos para utilização em reformas de praças e parques, o que tem levado a estimativas de quantidades e padrões adequados e contribuído para a boa gestão dos recursos e economia dos gastos públicos do município.
Considerando exclusivamente as informações apresentadas, bem como que o controle interno deve promover a eficiência operacional, garantindo que os recursos públicos sejam empregados eficientemente nas operações cotidianas do município, verifica-se que a gestão pública do município necessitaria implementar controles adequados e efetivos de acordo com o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449971
Auditoria
Considerando exclusivamente a ISSAI 400, que trata dos Princípios Fundamentais de Auditoria de Conformidade, é INCORRETO
afirmar que, na auditoria de conformidade, o auditor designado para o trabalho de auditoria deverá
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449970
Auditoria
As seguintes informações foram obtidas ao decorrer da auditoria interna realizada no setor de obras de um município:
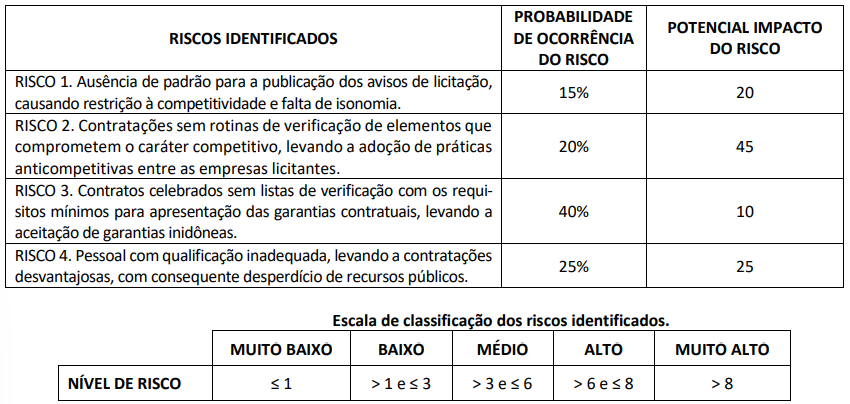
Considerando exclusivamente as informações apresentadas, bem como que cada risco identificado deve ser avaliado em termos de seu potencial impacto e sua probabilidade de ocorrência, assinale a afirmativa correta.
Considerando exclusivamente as informações apresentadas, bem como que cada risco identificado deve ser avaliado em termos de seu potencial impacto e sua probabilidade de ocorrência, assinale a afirmativa correta.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Giruá - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Giruá - RS - Auditor Fiscal Municipal |
Q2449939
Auditoria
Segundo a Norma Brasileira de Contabilidade – NBC TA 706, “é incluído no relatório
do auditor referente a um assunto apropriadamente apresentado ou divulgado nas demonstrações
contábeis que, de acordo com o julgamento do auditor, é de tal importância que é fundamental para
o entendimento pelos usuários das demonstrações contábeis”. Essa é a definição de parágrafo:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Giruá - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Giruá - RS - Auditor Fiscal Municipal |
Q2449938
Auditoria
Sobre considerações de leis e regulamentos na auditoria de demonstrações contábeis,
assinale a alternativa INCORRETA.

 Conheça nossos planos