Questões de Concurso
Sobre normas emitidas pelo cfc e cpc em auditoria
Foram encontradas 78 questões


Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
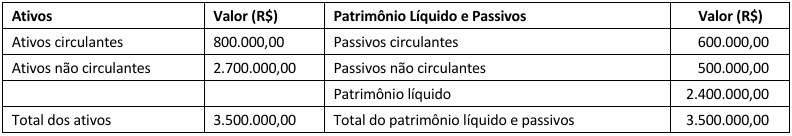
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
A respeito do tema, avalie se as afirmativas a seguir, sobre os assuntos que o auditor deve considerar ao determinar tais procedimentos, estão corretas.
I. O auditor deve aplicar procedimentos de auditoria com a mesma extensão e natureza para todos os especialistas, independentemente de o profissional ser interno ou externo à firma de auditoria, visando garantir a padronização das evidências.
II. A extensão dos procedimentos de auditoria deve ser definida prioritariamente em função da complexidade técnica do trabalho do especialista, independentemente dos riscos de distorção relevante.
III. O auditor deve considerar os riscos de distorção relevante no assunto a que se refere o trabalho desse especialista.
Está correto o que se afirma em
Uma entidade de incorporação imobiliária registrada na Comissão de Valores Mobiliários (CVM) elaborou suas Informações Trimestrais (ITR) adotando a NBC TG 21 – DEMONSTRAÇÃO INTERMEDIÁRIA e a IAS 34 - RELATÓRIO FINANCEIRO INTERMEDIÁRIO. Em suas notas explicativas, a administração incluiu a afirmação de que o reconhecimento de receita nos contratos de compra e venda de unidades não concluídas segue a base de elaboração prevista na CTR 04 – RELATÓRIO DE REVISÃO SOBRE AS INFORMAÇÕES TRIMESTRAIS (ITR) elaboradas por entidade de incorporação imobiliária, com fundamento no Ofício-Circular/CVM/SNC/SEP nº 02/2018.
Considerando as diretrizes da CTR 04 para o auditor independente, assinale a afirmativa correta.
A NBC TA 260 (R2) – COMUNICAÇÃO COM OS RESPONSÁVEIS PELA GOVERNANÇA trata da responsabilidade do auditor independente na comunicação com os responsáveis pela governança na auditoria de demonstrações contábeis.
Com relação à importância da efetiva comunicação recíproca, considere as ações a seguir:
I. obtenção, pelo auditor, de informações relevantes para a auditoria dos responsáveis pela governança, como auxílio para entender a entidade e seu ambiente.
II. cumprimento, pelo auditor, de sua responsabilidade em exercer supervisão geral do processo de relatórios financeiros, reduzindo, os riscos de erros e distorção relevante nas demonstrações contábeis.
III. entendimento, pelo auditor e pelos responsáveis pela governança, de assuntos relacionados ao contexto da auditoria e desenvolvimento de relacionamento de trabalho construtivo, com independência e objetividade do auditor.
De acordo com a norma, a efetiva comunicação recíproca é importante para auxiliar
O CTO 07/2022 orienta auditores independentes na execução de trabalhos sobre informações não financeiras do Relato Integrado
O auditor deve avaliar a coerência, a relevância e a confiabilidade das informações divulgadas, considerando normas de asseguração aplicáveis. Devem ser identificados riscos de distorção, avaliados os processos de coleta e medição dos dados, e aplicados procedimentos adequados para suporte à conclusão do trabalho. A transparência e a comunicação com a administração são essenciais para assegurar a qualidade do relatório.
Com base no CTO 07/2022, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) O auditor é responsável por obter segurança razoável de que as informações, como um todo, não contêm distorções relevantes, causadas por fraude ou erro.
( ) Se o auditor independente determinar que é necessário obter uma ou mais representações adicionais para dar suporte a outras evidências relevantes para a informação do objeto, o auditor deve requerer tais representações de forma verbal. ( ) O auditor deve assegurar as informações quantitativas e qualitativas e não financeiras de natureza social, ambiental e de governança, que são denominadas no CTO 07/2022 como informações não financeiras contidas no Relato Integrado.
As afirmativas são, respectivamente,
A NBC TA 240 (R1) trata da responsabilidade do auditor no que se refere à fraude na auditoria de demonstrações contábeis. Avalie se as informações contábeis fraudulentas podem ocorrer dos seguintes modos:
I. A empresa falsifica registros contábeis do custo de estoques e fornecedores para aumentar a margem operacional e reduzir os passivos.
II. Registro em duplicidade de receitas de vendas, devido a uma parametrização de erro não intencional dos sistemas de informação contábil, resultando em uma superavaliação temporária dos lucros.
III. Falta de reconhecimento de uma provisão porque a empresa não tinha conhecimento completo sobre a sua magnitude do valor no momento da elaboração das demonstrações financeiras.
IV. Uma empresa manipula suas demonstrações financeiras capitalizando despesas operacionais como investimentos de capital para melhorar artificialmente seus lucros.
Estão corretos os modos
Uma firma de auditoria independente responsável pela auditoria das demonstrações contábeis de uma companhia conclui os procedimentos de auditoria e inicia a elaboração do relatório do auditor. Durante a revisão interna de qualidade, um gerente sugere incluir no relatório a declaração de que o trabalho foi conduzido “de acordo com a Estrutura Conceitual para Trabalhos de Asseguração”, argumentando que tal estrutura orienta os princípios gerais das normas profissionais.
O sócio responsável analisa a proposta à luz da NBC TA – ESTRUTURA CONCEITUAL PARA TRABALHOS DE ASSEGURAÇÃO, emitida pelo Conselho Federal de Contabilidade, e avalia se as seguintes afirmações são verdadeiras (V) ou falsas (F).
( ) A Estrutura Conceitual para Trabalhos de Asseguração possui natureza normativa e estabelece princípios obrigatórios que devem ser mencionados no relatório de asseguração emitido pelo auditor independente.
( ) O relatório de asseguração não pode afirmar que o trabalho foi conduzido de acordo com a Estrutura Conceitual, devendo fazer referência apenas às normas de asseguração aplicáveis ao tipo de trabalho executado.
( ) As normas de asseguração possuem objetivos, requerimentos, aplicações e materiais explicativos consistentes com a Estrutura Conceitual, a qual fornece a base conceitual para sua elaboração.
O sócio responsável considera então, corretamente, que as afirmativas são, respectivamente,
A NBC PO 900 dispõe sobre a independência para trabalho de asseguração diferente de auditoria e revisão. A relação entre a administração do cliente e os membros da equipe de asseguração deve ser caracterizada pela transparência completa e pela divulgação integral de todos os aspectos das operações do cliente. Posições contrárias podem resultar de litígios reais ou ameaças de litígio entre cliente de asseguração e a firma ou membro da equipe de asseguração. Essas posições contrárias podem afetar a disposição da administração para fazer divulgações completas e criar ameaças de interesse próprio e de intimidação.
Julgue se os fatores relevantes na avaliação do nível ou solução dessas ameaças incluem:
I. A materialidade do litígio.
II. Se o litígio se refere ao trabalho de asseguração anterior.
III. Se o litígio envolve membro da equipe de asseguração.
Está correto o que se apresenta em
Esses elementos apontados na Resolução citada são
Estão relacionados à execução e finalização o que se apresenta nas opções a seguir, à exceção de uma. Assinale-a.
Sobre o Relatório do Conglomerado Prudencial e a emissão do relatório do auditor independente, de acordo com o CTA 21, é correto afirmar que

 Conheça nossos planos