Questões de Concurso
Sobre documentos e relatórios em auditoria
Foram encontradas 1.359 questões


Um auditor independente concluiu que o uso do pressuposto de continuidade operacional, em determinada empresa auditada, é apropriado, mas que há incerteza significativa.
Ele verificou que as demonstrações contábeis descrevem adequadamente os principais eventos que podem levantar dúvida quanto à capacidade de continuidade; avaliou os planos da administração para esses eventos e que há divulgação clara sobre essa incerteza.
Em seu relatório o auditor deve
Considere os itens abaixo.
I. Assistir à equipe de trabalho no planejamento e execução da auditoria.
II. Assistir aos membros da equipe de trabalho responsáveis pela direção e supervisão do trabalho de auditoria e no cumprimento de suas responsabilidades de revisão.
III. Permitir que a equipe de trabalho possa ser responsabilizada por seu trabalho.
IV. Manter um registro de assuntos de importância recorrente para auditorias futuras.
V. Permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
Nos termos da NBC TA 230, esses itens representam as denominadas finalidades adicionais
Dos relatórios contábeis de uma empresa industrial, foram extraídos os dados abaixo:
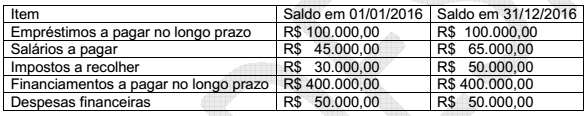
Considerando-se a taxa de juros de mercado para o período correspondente a 0,15 ou 15%, pode-se
afirmar que em 31/12/2016 o custo do endividamento foi
Quanto à auditoria, julgue o item.
A matriz de achados, como representação sintética dos
resultados da auditoria, é o principal instrumento de
apoio à elaboração do relatório de auditoria.
Quanto à auditoria, julgue o item.
O auditor interno, no cumprimento de suas
responsabilidades perante a entidade auditada, deve
prover a auditoria independente com as informações de
que dispuser, mas seus papéis de trabalho são
documentos de uso exclusivo, não sendo obrigado a
entregá-los ou exibi-los.
Sobre normas de auditoria indique se as afirmações são verdadeiras (V) ou falsas (F).
( ) O parecer do auditor independente tem por limite os próprios objetivos da auditoria das demonstrações contábeis e não representa, pois, garantia de viabilidade futura da entidade ou algum tipo de atestado de eficácia da administração na gestão dos negócios.
( ) Os testes de observância são o conjunto de documentos e apontamentos com informações e provas coligidas pelo auditor, preparados de forma manual, por meios eletrônicos ou por outros meios, que constituem a evidência do trabalho executado e o fundamento de sua opinião.
( ) Ao detectar erros relevantes ou fraudes no decorrer dos seus trabalhos, o auditor tem a obrigação de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas não sejam adotadas.
O trabalho auditorial impõe a quem o planeja e o executa conhecimentos diversos quanto aos procedimentos a serem aplicados, o julgamento da oportunidade, materialidade e relevância da sua aplicação e interpretação de resultados, da documentação de auditoria de suporte às conclusões, dentre outros fatores.
A luz dessa realidade, julgue as assertivas abaixo como verdadeiras (V) ou falsas (F) e, em seguida, marque a sequência correta.
( ) O auditor executa procedimentos para reduzir ou administrar o risco de chegar a conclusões inadequadas. No entanto, em razão das limitações inerentes ao trabalho auditoria!, uma auditoria nunca pode fornecer absoluta certeza da condição objeto.
( ) Nas auditorias de asseguração razoável, o risco aceitável de não conformidade com os critérios e maior do que nas auditorias de asseguração limitada.
( ) Embora a determinação da materialidade dependa do julgamento profissional do auditor, a materialidade está presente em qualquer auditoria e, em última análise, a materialidade de uma questão está ligada ao fato de o seu conhecimento ser suscetível de influenciar as decisões dos usuários previstos. ,
( ) As considerações sobre a materialidade afetam as decisões relativas à natureza, a época e a extensão dos procedimentos auditoriais e, até mesmo, a avaliação dos resultados da auditoria
( ) A documentação de auditoria deve ser suficientemente detalhada para permitir que um usuário previsto entenda a natureza, a época, o escopo, os resultados dos procedimentos executados e as evidências obtidas pelo auditor.
O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
Com base no texto acima, considere os aspectos a seguir.
I - O objetivo e a extensão dos trabalhos e a metodologia adotada.
II - Os principais procedimentos de auditoria aplicados, sua extensão e eventuais limitações ao alcance dos procedimentos de auditoria.
III - A descrição dos fatos constatados, as evidências encontradas e os riscos associados a esses fatos.
IV - As conclusões e recomendações resultantes dos fatos constatados.
Quais, de acordo com a NBC TI 01 – Auditoria Interna, devem constar no relatório?
I. O relatório circunstanciado deve conter o funcionamento dos controles internos e dos procedimentos contábeis, indicando eventuais deficiências ou sua ineficácia.
II. O relatório circunstanciado deve conter a qualidade e a segurança dos procedimentos e sistemas operacionais, inclusive acerca do plano de continuidade de negócios apto a assegurar o funcionamento do mercado organizado em situações de ruptura ou de emergência.
III. O relatório circunstanciado deve conter a avaliação da qualidade e adequação dos testes de estresse periódicos e dos cenários que levem em consideração as movimentações do passivo, liquidez dos ativos e obrigações.
IV. O relatório circunstanciado deve conter o descumprimento de dispositivos legais e regulamentares, que tenham, ou possam vir a ter reflexos relevantes nas demonstrações contábeis ou nas operações da entidade.
Estão CERTOS os itens:

 Conheça nossos planos