Questões de Concurso
Sobre controle interno em auditoria
Foram encontradas 1.193 questões


Muito embora os controles internos sejam variáveis de empresa para empresa, é recomendável que a administração estabeleça o mínimo de controle interno indispensável para dar à empresa a segurança necessária. São exemplos de pontos fortes de controle interno, que devem ser observados em auditoria de investimentos, EXCETO:
São parâmetros de comparação para verificar se há conformidade, EXCETO:
Assinale a alternativa que apresenta a classificação CORRETA das categorias de respostas aos riscos, por ordem de prioridade.
I. O auditor deve desconsiderar os resultados dos testes de tecnologia da informação para o ambiente e aplicar os testes substantivos. II. O auditor deverá reportar esta deficiência de controle interno aos responsáveis pela governança da Companhia. III. O auditor poderá continuar confiando nos sistemas de controles internos, se, ao testar o controle compensatório sobre a rastreabilidade do acesso das pessoas não autorizadas, identificar que estas pessoas não realizaram nenhuma alteração nos sistemas de vendas da Companhia, para o período objeto da auditoria. IV. O auditor deverá emitir relatório com modificação de opinião, em função da deficiência identificada nos testes.
Está(ão) CORRETO(S) o(s) item(ns)
I. O auditor deve comunicar as deficiências de controles internos identificadas à Governança da Companhia. II. O auditor deve avaliar os impactos desta deficiência e planejar novos testes substantivos para mitigar os riscos de distorção e erro nas demonstrações contábeis auditadas. III. O auditor deve desconsiderar os testes de controles internos e planejar novamente os novos testes de controles, pois o auditor pode ter planejado incorretamente esses testes. IV. O auditor deve emitir relatório contendo modificação em decorrência deste assunto.
Está(ão) CORRETO(S) apenas o(s) item(ns)
Governança corporativa é o sistema pelo qual as empresas e demais organizações são dirigidas, monitoradas e incentivadas, envolvendo os relacionamentos entre sócios, conselho de administração, diretoria, órgãos de fiscalização e controle e demais partes interessadas. (Código das Melhores Práticas de Governança Corporativa – Instituto Brasileiro de Governança Corporativa – IBGC, 2015). Segundo o referido Código, são princípios básicos para governança corporativa:
I. Transparência.
II. Equidade.
III. Prestação de contas (accountability).
IV. Responsabilidade corporativa.
Quais estão corretas?
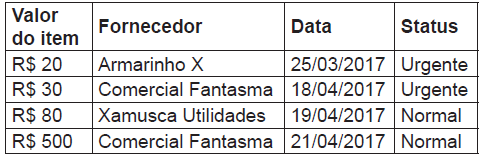
Considere que um compliance officer recebeu esse relatório e identificou a necessidade de outros três procedimentos. Assinale a alternativa que apresenta a conduta que não geraria benefício para a empresa nem reduziria o risco envolvido no processo.
Com relação à governança no setor público, julgue o item a seguir.
Segundo o COSO ICIF 2013 (Internal Control – Integrated
Framework), o ambiente de controle é um conjunto de normas,
processos e estruturas que fornece a base para a condução
do controle interno por toda a organização.
Um procedimento considerado controle detectivo é a
Na classificação dos controles internos, esse tipo de procedimento é considerado controle
Em relação ao controle interno, considere os seguintes itens de verificação:
I - A organização demonstra ter comprometimento com a integridade e os valores. II - A organização seleciona e desenvolve atividades gerais de controle sobre a tecnologia para apoiar a realização dos objetivos. III - As verificações internas protegem adequadamente os ativos da entidade contra fraudes. IV - O potencial para fraude é considerado na avaliação dos riscos à realização dos objetivos da entidade. V - Os controles contábeis asseguram o correto registro das transações financeiras.
Os itens de verificação que se referem a atividades típicas de monitoramento são, APENAS, as de números
Uma das características do trabalho do auditor interno que asseguram a sua independência é a vedação à(ao)

 Conheça nossos planos