Questões de Concurso
Sobre auditoria independente (externa) em auditoria
Foram encontradas 1.646 questões


Ano: 2011
Banca:
FCC
Órgão:
TCE-PR
Provas:
FCC - 2011 - TCE-PR - Analista de Controle - Atuarial
|
FCC - 2011 - TCE-PR - Analista de Controle - Contábil |
FCC - 2011 - TCE-PR - Analista de Controle - Informática |
FCC - 2011 - TCE-PR - Analista de Controle - Jurídica |
FCC - 2011 - TCE-PR - Analista de Controle - Econômica |
FCC - 2011 - TCE-PR - Analista de Controle - Engenharia Civil |
FCC - 2011 - TCE-PR - Analista de Controle - Administrativa |
Q213944
Auditoria
Risco de auditoria pode ser definido como a possibilidade do auditor
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213285
Auditoria
De acordo com o que está descrito na Norma de Auditoria aprovada pela Resolução CFC nº 1.223/09, é correto afirmar emrelação às estimativas contábeis que:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213272
Auditoria
De acordo com a Norma de Auditoria aprovada pela Resolução CFC nº 1.214/09, é correto afirmar que o Auditor deve planejar e realizar testes de controle para obter evidência de auditoria apropriada e suficiente quanto à efetividade operacional dos controles relevantes:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213267
Auditoria
Conforme descrito na Norma de Auditoria aprovada pela Resolução CFC nº 1.207/09, as implicações das fraudes identificadas dependem das circunstâncias. Assim, uma fraude, que sob outros aspectos é insignificante, pode ser relevante se envolver a alta administração da empresa.Nessas circunstâncias:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213264
Auditoria
De acordo com a Norma de Auditoria aprovada pela Resolução CFC nº 1.203/09, no que se refere à fraude, os procedimentos aplicados para coletar evidências de auditoria:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213263
Auditoria
De acordo com a Norma de Auditoria aprovada pela Resolução CFC nº 1.203/09, para obter segurança razoável, o Auditor deve obter evidência de auditoria apropriada e suficiente para:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor - Municipal |
Q213262
Auditoria
De acordo com a Norma de Auditoria aprovada pela Resolução CFC nº 1.205/09, o objetivo do Auditor é implementar procedimentos de controle de qualidade no nível do trabalho que lhe forneçamuma segurança razoável de que:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor de Controle Interno |
Q213249
Auditoria
De acordo com a Norma de Auditoria a respeito da independência do profissional de auditoria, aprovada pela Resolução CFC nº 1.311/10, é correto afirmar que o Auditor necessitamanter:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor de Controle Interno |
Q213235
Auditoria
Conforme a Norma de Auditoria aprovada pela Resolução CFC nº 1.311/10, é correto afirmar que em uma auditoria de revisão das demonstrações contábeis o Auditor necessita:
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-RS
Prova:
FMP Concursos - 2011 - TCE-RS - Todos os Cargos - Conhecimentos Básicos |
Q211017
Auditoria
Há determinados atributos que diferenciam a auditoria externa da interna. São elementos que caracterizam a auditoria externa, exceto o que está apontado na alternativa:
Q210167
Auditoria
Assinale a alternativa que apresenta o objetivo geral do auditor ao conduzir a auditoria de demonstrações contábeis.
Q210158
Auditoria
Assinale a alternativa que apresenta os dois componentes do Risco de Distorção Relevante.
Q209704
Auditoria
Segundo a NBC TA 200, o risco de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem uma distorção relevante é denominado risco de
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova matutina |
Q200375
Auditoria
De acordo com o Conselho Federal de Contabilidade (CFC), assinale a afirmativa correta em relação à auditoria interna.
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova matutina |
Q200374
Auditoria
Quanto às normas concernentes do Conselho Federal de Contabilidade - Resolução CFC NBC TA 200 - Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria - é correto afirmar:
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177385
Auditoria
Considerando o que determina o Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177382
Auditoria
Em consonância com o Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173358
Auditoria
De acordo com as Normas Brasileiras de Auditoria convergentes com as Normas Internacionais de Auditoria, o risco de que uma distorção relevante possa ocorrer e não ser evitada, ou detectada e corrigida em tempo hábil por controles internos relacionados é considerado um risco:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173357
Auditoria
De acordo com a NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude no Contexto da Auditoria de Demonstrações Contábeis, a fraude é considerada o ato intencional de um ou mais indivíduos da administração, dos responsáveis pela governança, empregados ou terceiros que envolva:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154814
Auditoria
Um dos grandes problemas dos auditores reside no Risco de Auditoria, que consiste na probabilidade de que a conclusão ou opinião do auditor sobre as contas tomadas em conjunto seja diferente da realidade efetiva.
Esse risco decorre do Risco Inerente (RI), do Risco de Controle (RC) e do Risco de Detecção (RD), que devem ser analisados cuidadosamente para que o Risco de Auditoria seja minimizado, de forma a ficar dentro da margem de razoabilidade.
O Risco de Auditoria, sob o enfoque do modelo da AICPA, é apurado pela fórmula abaixo.
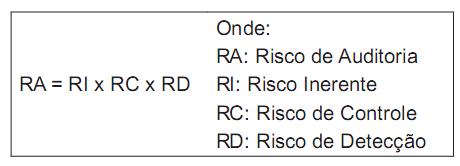
Considere que, na avaliação das Contas a Receber, o auditor anotou, nos papéis de trabalho, os seguintes percentuais de seu julgamento de valor sobre o risco auditoria:
2,8% para o risco de auditoria;
20% para o risco que mede a incapacidade do sistema evitar ou perceber um erro importante; e
40% para o risco de natureza da própria conta.
Adotando-se o modelo acima, a probabilidade de que o risco que permite prever erros importantes em contas individuais não identificados pelos testes se manifeste é
Esse risco decorre do Risco Inerente (RI), do Risco de Controle (RC) e do Risco de Detecção (RD), que devem ser analisados cuidadosamente para que o Risco de Auditoria seja minimizado, de forma a ficar dentro da margem de razoabilidade.
O Risco de Auditoria, sob o enfoque do modelo da AICPA, é apurado pela fórmula abaixo.
Considere que, na avaliação das Contas a Receber, o auditor anotou, nos papéis de trabalho, os seguintes percentuais de seu julgamento de valor sobre o risco auditoria:
2,8% para o risco de auditoria;
20% para o risco que mede a incapacidade do sistema evitar ou perceber um erro importante; e
40% para o risco de natureza da própria conta.
Adotando-se o modelo acima, a probabilidade de que o risco que permite prever erros importantes em contas individuais não identificados pelos testes se manifeste é

 Conheça nossos planos