Questões de Concurso
Sobre auditoria independente (externa) em auditoria
Foram encontradas 1.646 questões


A matriz de risco elaborada está evidenciada abaixo:
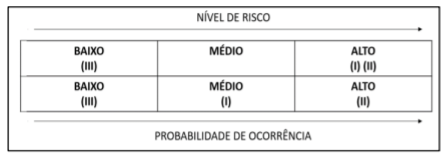
Onde: I. Imobilizado; II. Obrigações trabalhistas, previdenciárias e assistenciais; III. Provisões a longo prazo.
Considerando o nível de risco apresentado, assinale a alternativa correta.
Como parte da avaliação de risco, o auditor determina se quaisquer dos riscos identificados são, no julgamento do auditor, significativos. A exercer esse julgamento, o auditor deve excluir os efeitos dos controles identificados relacionados ao risco. Ao exercer julgamento quanto a quais riscos são significativos, o auditor deve considerar, entre outras:
I. Se o risco é um risco de fraude.
II. Se o risco está relacionado a desenvolvimentos significativos recentes, econômicos, contábeis ou de outro tipo e, portanto, requer atenção específica.
III. A complexidade das transações.
IV. Se o risco envolve transações significativas com partes relacionadas.
V. A Objetividade e síntese das informações relacionadas ao risco.
Estão CORRETAS:
Marque a alternativa CORRETA:
Analise as asserções a seguir e a relação proposta entre elas.
I - O auditor realiza o exame de documentos originais, com foco em verificar a autenticidade, a normalidade, a aprovação e o registro das operações; contudo, pelo fato de em alguns casos haver um número expressivo de documentos, faz-se o uso da amostragem para a escolha dos documentos que servirão de base para a sua análise
PORQUE,
II - para evitar o grande volume de documentos e dar outra forma ao trabalho, o auditor utiliza papéis de trabalho para registrar os resultados alcançados e comprovar o trabalho executado.
A respeito das asserções, é correto afirmar que
A auditoria baseada em risco permite ao auditor delinear um programa capaz de testar, de forma detalhada, os controles mais importantes.
Para estabelecer o grau de priorização dos trabalhos, a partir da filosofia do risco, os fatores que devem ser analisados são
Analise as asserções a seguir e a relação proposta entre elas.
I - Ao determinar o tamanho da amostra, o auditor deve considerar o risco de amostragem, assim como os erros toleráveis e os esperados, pois o tamanho da amostra é afetado pelo nível do risco de amostragem que o auditor está disposto a aceitar
PORQUE,
II - quanto mais alto o risco que o auditor estiver disposto a aceitar, maior deve ser o tamanho da amostra.
A respeito das asserções, é correto afirmar que
Em auditoria em uma entidade empresarial, foram constatadas, na conta analítica utilizada para registro dos financiamentos de veículos de uso, adquiridos para o transporte dos colaboradores, parcelas pagas e não baixadas via escrituração contábil, falha ocorrida no parâmetro de baixa contábil a ser gerado pelo software integrado ao financeiro responsável pelo pagamento das dívidas da entidade. Nesse caso, o saldo do passivo já pago e não baixado, informado na demonstração contábil no final do exercício social, estava incorreto, o que influencia diretamente o saldo da conta analítica de contrapartida da baixa contábil.
A respeito dessa situação hipotética, julgue os itens a seguir à luz das Normas Brasileiras de Contabilidade de Auditoria — NBC TA.
Caso seja identificado um risco de distorção relevante no nível
de afirmações considerado significativo, o auditor deve
executar procedimentos substantivos que respondam
especificamente a esse risco.
Em auditoria em uma entidade empresarial, foram constatadas, na conta analítica utilizada para registro dos financiamentos de veículos de uso, adquiridos para o transporte dos colaboradores, parcelas pagas e não baixadas via escrituração contábil, falha ocorrida no parâmetro de baixa contábil a ser gerado pelo software integrado ao financeiro responsável pelo pagamento das dívidas da entidade. Nesse caso, o saldo do passivo já pago e não baixado, informado na demonstração contábil no final do exercício social, estava incorreto, o que influencia diretamente o saldo da conta analítica de contrapartida da baixa contábil.
A respeito dessa situação hipotética, julgue os itens a seguir à luz das Normas Brasileiras de Contabilidade de Auditoria — NBC TA.
O auditor deve planejar e implementar respostas gerais para
tratar dos riscos avaliados de distorção relevante no nível das
demonstrações contábeis.


Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Em razão dos dados contidos na DRE, o auditor deverá
realizar exame documental para identificação de possíveis
fraudes na escrita contábil.
Tendo em vista o que preconizam as normas de auditoria, julgue o item a seguir.
Situação hipotética: Determinado auditor, após realizar conferência de cálculos, concluiu que o saldo da conta de estoques estava relevantemente distorcido, embora o saldo não estivesse efetivamente nessa condição.
Assertiva: Nesse
caso, o auditor incorreu no risco de aceitação incorreta
As distorções nas demonstrações contábeis podem originar-se de fraude ou de erro. Acerca desse assunto, julgue o item seguinte.
Ao determinar respostas globais para enfrentar os riscos
avaliados de distorção relevante nas demonstrações contábeis,
o auditor deve incorporar elementos de imprevisibilidade
na seleção dos procedimentos de auditoria.

 Conheça nossos planos