Questões de Concurso
Comentadas sobre auditoria independente (externa) em auditoria
Foram encontradas 1.405 questões


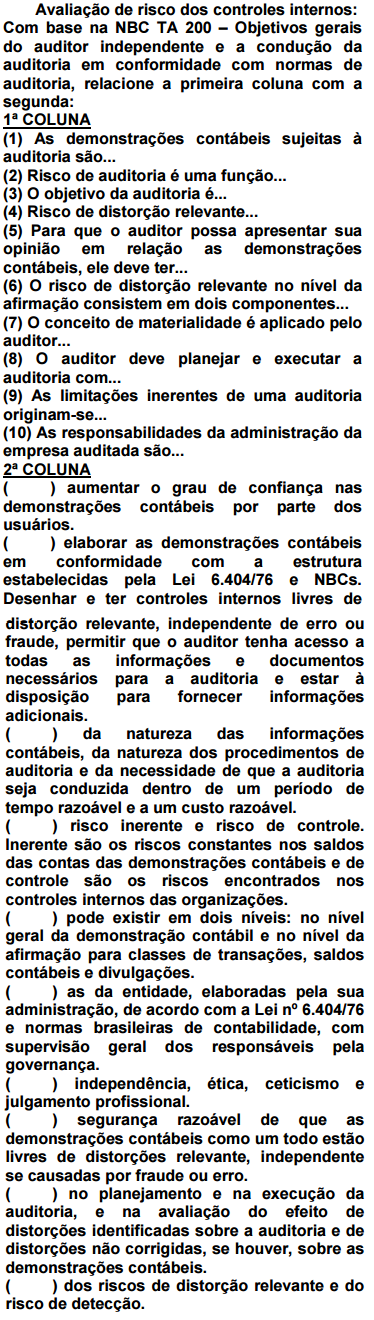
I - obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorção relevante, independentemente se causadas por fraude ou erro, possibilitando assim que o auditor expresse sua opinião sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura de relatório financeiro aplicável
II - apresentar relatório sobre as demonstrações contábeis e comunicar-se como exigido pelas NBC TAs, em conformidade com as constatações do auditor.
III - aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários.
Assinale a alternativa que apontas a(s) assertiva(s) correta(s).
Nesse contexto, a responsabilidade pela elaboração das demonstrações financeiras é da:
Entre as operações que devem merecer a atenção dos profissionais e das organizações contábeis, por configurarem indícios da ocorrência de crimes de lavagem de dinheiro, incluem-se aquelas que, aparentemente, não resultem das atividades usuais do cliente ou do seu ramo de negócio.
O auditor deverá atentar para situações associadas ao aumento de risco de erros ou fraudes, como, por exemplo, uma elevada rotação do pessoal-chave nas áreas contábil, financeira e de auditoria interna, ou mudanças frequentes de auditores e advogados.
A infringência a leis e regulamentos, detectada pelo auditor e não corrigida ou comunicada pela organização prestadora de serviços, e passível de afetar entidades usuárias, não autoriza o auditor a comunicar os fatos aos órgãos reguladores ou fiscalizadores.
As exigências relevantes expressas em NBC–TA são de cumprimento obrigatório por todo profissional de auditoria.
Os procedimentos de monitoramento podem ser classificados em monitoramento contínuo ou avaliações em separado. O monitoramento contínuo utiliza informações diretas e indiretas e tem como exemplos de aplicação as atividades de conferência, comparação e supervisão direta sobre as operações.
Os controles-chave são suscetíveis a falhas ocasionadas por diversos fatores, como necessidade de julgamento pessoal, complexidade e nível de automação dos controles.
Com referência a essa situação hipotética e a aspectos correlatos, julgue os itens que se seguem à luz das disposições do COSO relativas a controle interno.
Caso ocorra uma fraude na OST e não seja possível identificar uma unidade responsável por detectar fraudes e desvios devido ao fato de tal unidade não estar prevista na estrutura organizacional da OST, tais fatos caracterizarão uma deficiência no componente informação e comunicação.
I . ______________ é a probabilidade inicial de ocorrência de anomalias, de irregularidade ou de erros significativos, dependendo da atividade desenvolvida, da complexidade das operações, da competência e da integridade das estruturas de gestão e da competência e adequação dos demais recursos humanos.
II.____________ refere-se à possibilidade dos procedimentos de controle interno, adotados por uma entidade, não serem suficientes para se detectar anomalias, irregularidades ou erros significativos nas respectivas operações, nas fases de aprovação, execução ou conclusão.
III. ____________ refere-se à possibilidade das anomalias, irregularidades ou erros significativos que não tenham sido detectados e/ou corrigidos pelos procedimentos de controle interno de uma entidade não serem igualmente detectados pelo auditor.
Assinale a alternativa que corresponde a resposta correta:
Normas de auditoria: gerais e relativas à execução do trabalho. Em relação à profissão de auditor independente assinale a alternativa incorreta:
1 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve enviar até o dia 30 de junho de cada ano ao Conselho Regional Contabilidade, as informações sobre seu pessoal técnico (inclusive categoria, área de atuação e posição hierárquica), sobre seus clientes, inclusive os que pagaram honorários cujo valor foi mais de 10% do seu faturamento anual e de clientes que lhe pagaram honorários decorrentes de outros serviços de auditoria, cuja média ultrapassou a média dos últimos 3 anos.
2 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve disponibilizar ao CRC todas as informações necessárias à fiscalização da auditoria independente dentro do prazo de 30 dias.
3 - Conforme a NBC PA 13 (R1) para exercer a
profissão de auditor independente, o contador,
devidamente habilitado junto ao CRC, deve se
submeter ao Exame de Qualificação Técnica,
para ter seu registro junto ao Cadastro
Nacional de Auditores Independentes (CNAI),
que é composto de 3 provas, sendo elas:
prova de qualificação técnica geral para os
auditores que pretendem atuar em auditoria de
instituições reguladas pela CVM; prova
específica para aqueles auditores que querem
atuar em auditoria em instituições autorizadas
a funcionar pelo BCB; e prova específica para
os auditores que pretendem atuar em
sociedades supervisionadas pela SUSEP.
4 - Conforme a NBC PG 12 todos os auditores independentes e contadores de empresas sujeitas à contratação de auditoria independente são obrigados comprovar junto ao Conselho Regional de Contabilidade, até o dia 31 de janeiro, 40 pontos de educação profissional continuada. Pelo menos 30% pontos devem ter sido destinados à aquisição de conhecimento e o restante pode ser pela atuação como docente, como participante em atividades acadêmicas voltadas à área contábil e produção intelectual. Os documentos comprobatórios devem ser guardados por 5 anos. Até o dia 30 de abril o CRC disponibiliza pela internet a certidão de cumprimento ou não cumprimento da referida obrigatoriedade.
5 - Conforme a NBC TA 200, o planejamento adequado pode reduzir o risco de auditoria a um nível baixo aceitável. O planejamento de auditoria compreende o levantamento de dados e informações em relação à empresa auditoria, e o programa de trabalho. No programa de trabalho o auditor deve descrever o objetivo da auditoria, a abrangência do trabalho e os procedimentos de auditoria. A função do planejamento é servir de guia para o auditor, portanto uma vez estabelecidos os procedimentos estes poderão ser alterados no decorrer do processo de auditoria.
A NBC TA 200 (Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria), em seu item A15, lista os princípios fundamentais de ética profissional que devem ser observados pelo auditor quando da condução de auditoria de demonstrações contábeis. Com base no exposto, considere os seguintes itens:
1. Competência e zelo profissional.
2. Confidencialidade das informações.
3. Integridade dos trabalhos executados.
4. Comportamento (ou conduta) profissional.
São princípios fundamentais de ética profissional que devem ser observados pelo auditor:

 Conheça nossos planos