Questões de Concurso
Sobre governança e análise de risco em auditoria governamental
Foram encontradas 392 questões


Considerando que as políticas de integridade e os canais de denúncia se relacionam intimamente e podem ser aplicados à realidade do governo federal, julgue o item subsequente.
De forma ideal, os canais de denúncia devem ser
administrados por terceiros independentes.
Considerando que as políticas de integridade e os canais de denúncia se relacionam intimamente e podem ser aplicados à realidade do governo federal, julgue o item subsequente.
O procedimento para aplicação da due dilligence junto a
licitantes deve ser padronizado para garantir a maior
integridade do órgão federal.
Considerando que as políticas de integridade e os canais de denúncia se relacionam intimamente e podem ser aplicados à realidade do governo federal, julgue o item subsequente.
A política de integridade preconiza que a due dilligence
inclua informações não apenas sobre a empresa a ser
contratada, mas também de seus sócios e administradores.
Sobre o planejamento, a execução e a comunicação dos resultados dos trabalhos de auditoria interna, é correto afirmar que
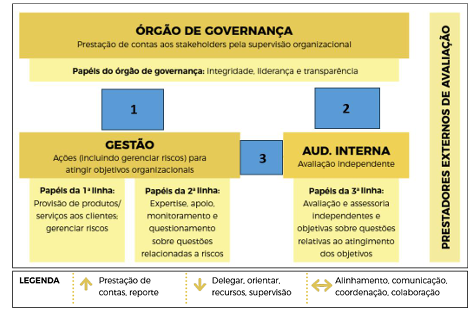
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.)
Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente,
1. Ambiente de controle
2. Avaliação de riscos
3. Informação e comunicação
4. Atividades de controle
5. Monitoramento
( ) serve para garantir que as diretrizes da gestão sejam seguidas a partir de políticas e procedimentos desenvolvidos pela organização.
( ) serve para identificar e controlar os eventos que poderiam impedir que a organização alcance os seus objetivos.
( ) inclui na sua avaliação, entre outras coisas, a integridade, os valores éticos e o compromisso da organização com a competência.
( ) garante que os controles internos estão funcionando como esperado.
( ) são sistemas de procedimentos e registros estabelecidos para iniciar, registrar, processar e divulgar as transações da entidade.
Assinale a alternativa que contém a sequência correta.
Analise a afirmativa abaixo:
A_____________________________ é uma atividade independente e objetiva de avaliação e de consultoria, estruturada para aprimorar as operações dos órgãos e das entidades da Administração Pública direta, autárquica e fundacional do Poder Executivo, auxiliando-os na consecução de seus objetivos, a partir da aplicação de uma abordagem sistemática e disciplinada para avaliar e melhorar a eficácia dos processos de gerenciamento de riscos, controle e governança.
Fonte disponível em: https://cge.mg.gov.br
Assinale a alternativa que completa corretamente a lacuna no texto:
Em relação à governança, o relatório deve abordar
Coluna 1
1. Objetivos Estratégicos.
2. Objetivos de Operações.
3. Objetivos de Conformidade.
Coluna 2:
A. Utilização eficaz e eficiente dos recursos.
B. Metas gerais, alinhadas com a missão da organização.
C. Cumprimento de leis e regulamentos aplicáveis.
Após análise, assinale a alternativa que apresenta a associação correta:
A assessoria técnica da Secretaria de Educação do Estado de Santa Catarina proferiu parecer técnico a respeito da gestão de risco futuro do contrato a ser celebrado para aquisição de licença, treinamento de pessoal e execução de software, em conformidade com a Instrução Normativa nº 01, de 2019, do Ministério da Economia, visando a oferta de disciplinas remotas em caráter complementar aos alunos da rede pública de ensino médio.
A respeito do tema gestão de risco, assinale a afirmativa correta.
Acerca da governança no setor público, julgue o próximo item.
A estrutura de governança e a alta administração devem
estabelecer uma estreita relação de dependência e
subordinação, com vistas ao alinhamento da tomada de
decisões em prol da maior eficiência da organização.
Acerca da governança no setor público, julgue o próximo item.
Nos termos do COSO, o controle interno é considerado um
fim em si mesmo, já que sua estrutura, aplicável a toda
entidade, é capaz de assegurar a governança e fornecer
segurança à alta administração da entidade.
A alta administração deve estabelecer um tom apropriado no topo que influencie positivamente a consciência de controle do pessoal da entidade sendo a base para todos os outros componentes dos controles internos.
RAMOS, Michael J. How to comply with Sarbanes-Oxley section 404: assessing the effectiveness of internal control. John Wiley & Sons, 2006.
Esse trecho se refere ao componente de
No contexto desse modelo, quando se fala do relacionamento entre o órgão de governança e a auditoria interna, entende-se que o papel do primeiro em relação à segunda é bem definido por atividades ligadas a:
Tal descrição refere-se ao conceito de

 Conheça nossos planos