Questões de Concurso Sobre análise de balanços
Foram encontradas 3.855 questões


Considere os dados a seguir para responder às questões de nos 36 a 38.
Demonstrações contábeis apresentadas pela Maringá S/A.
Balanço Patrimonial,
elaborado em reais, sem centavos
ATIVO | 2007 | 2008 |
Caixa | 35.000 | 43.800 |
Bancos | 155.000 | 192.500 |
Duplicatas a Receber | 200.000 | 360.000 |
Estoques | 230.000 | 285.500 |
Ativo Circulante | 620.000 | 881.800 |
Realizável LP | 105.825 | 154.120 |
Investimentos | 700.000 | 800.000 |
Imobilizado Líquido | 2.800.000 | 3.200.000 |
Intangível | 50.000 | 51.390 |
Ativo não Circulante | 3.655.825 | 4.205.510 |
TOTAL ATIVO | 4.275.825 | 5.087.310 |
PASSIVO | 2007 | 2008 |
Fornecedores | 155.000 | 195.000 |
Impostos a Pagar | 62.500 | 100.000 |
Salários a Pagar | 135.825 | 150.000 |
Duplicatas a Pagar | 67.500 | 85.310 |
Passivo Circulante | 420.825 | 530.310 |
Passivo não Circulante | 190.000 | 317.000 |
Capital Social | 2.200.000 | 3.300.000 |
Reserva de capital | 850.000 | 350.000 |
Reserva legal | 200.000 | 215.000 |
Reserva estatutária | 250.000 | 280.000 |
Reserva de contingência | 165.000 | 95.000 |
Patrimônio Líquido | 3.665.000 | 4.240.000 |
TOTAL PASSIVO | 4.275.825 | 5.087.310 |
Demonstração do Resultado do Exercício
elaborado em reais, sem centavos
CONTAS | 2007 | 2008 |
Receita Bruta | 15.000.000 | 20.000.000 |
Impostos s/faturamento | (3.300.000) | (4.400.000) |
Receita Líquida | 11.700.000 | 15.600.000 |
CMV | (7.000.000) | (9.400.000) |
Lucro Bruto | 4.700.000 | 6.200.000 |
Despesas Operacionais | ||
Despesas com vendas | (1.050.000) | (1.400.000) |
Despesas administrativas | (2.450.000) | (3.000.000) |
Despesas financeiras | (550.000) | (850.000) |
Despesa Depreciação | (250.000) | (350.000) |
Despesa Amortização | (80.000) | (120.000) |
Variação Cambial | (40.000) | (60.000) |
Resultado MEP | 20.000 | 40.000 |
Lucro Operacional | 300.000 | 460.000 |
Resultado não operacional | (30.000) | (20.000) |
LAIR | 270.000 | 440.000 |
Provisão para IR | (81.000) | (132.000) |
Lucro Líquido | 189.000 | 308.000 |
Os índices de liquidez seca em 2007 e 2008 foram, respectivamente,
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O Retorno sobre o Investimento da São Jorge em 2010 será, em percentual, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O Ciclo de Caixa da São Jorge, em 2010, será, em número de dias, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O Prazo Médio de Estocagem da São Jorge, em 2010 será, em número de dias, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
Considerando o ano de 360 dias e que 70% do Custo dos Produtos Vendidos referem-se a compras a prazo, o Prazo Médio de Pagamento da São Jorge, em 2010, será, em número de dias, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
Considerando o ano de 360 dias e que todas as vendas são a prazo, o Prazo Médio de Cobrança da São Jorge, em 2010, será, em número de dias, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O índice de Liquidez Corrente da São Jorge, em 2010, será de
LL/ PLm = LL/VL × VL/Atm × Atm/PLm
A partir dessas informações, é correto afirmar que é possível melhorar esse indicador
Cada item a seguir apresenta a definição de algum índice utilizado na análise de balanços.
I Demonstra quanto a empresa possui de bens e direitos circulantes, diminuídos do valor dos estoques, para pagar cada real de dívida a curto prazo.
II Mede a capacidade que a empresa possui para pagar suas dívidas com terceiros.
III Demonstra a rentabilidade percentual do capital próprio.
IV Mostra o número de vezes que as duplicatas a receber foram renovadas no período analisado.
Assinale a opção que relaciona, na sequência correta, os índices de I a IV definidos acima.
Patrimônio líquido contábil............................................................... 3.000.000 Intangível – Marcas e Patentes.............................................................. 50.000 Despesas antecipadas relacionadas a resseguros............................. 20.000 Imóveis – Apartamentos.................................................................... 1.400.000 Receita bruta de prêmios emitidos nos últimos 12 meses.......... 12.500.000
Abatimentos concedidos sobre as receitas....................................... 500.000 Sinistros retidos nos últimos 36 meses........................................ 18.000.000 Créditos tributários oriundos de prejuízos fiscais............................ 100.000
Com base nos valores acima, calcule e indique a opção que apresenta resposta INCORRETA.
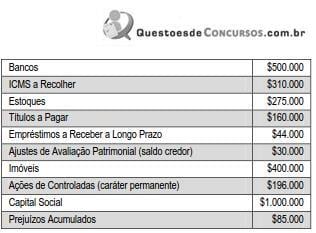
A Garantia de Capital de Terceiros foi de:
A Liquidez Corrente e Liquidez Geral, respectivamente, foram de:

AV (%) AV (%) AH (%)
Descrição X1 X2 X2
Receita Orçamentária 100,0 100,0 130,00
Receita Tributária 26,0 30,8 153,85
Receita de Contribuições 5,0 5,4 140,00
Receita Patrimonial 7,5 3,8 66,67
Receita de Serviços 10,0 10,8 140,00
Transferências Correntes 30,0 25,0 108,33
Outras Receitas Correntes 1,5 2,7 233,33
Receitas de Capital 20,0 21,5 140,00
Com base nessas informações, é correto afirmar que
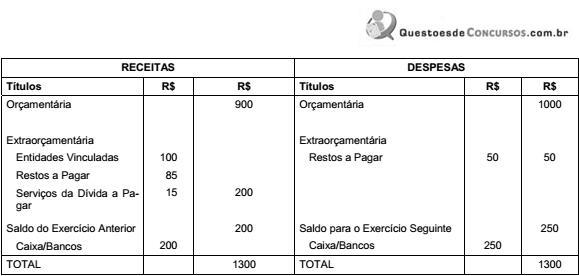
O quociente financeiro real da execução orçamentária foi

 Conheça nossos planos