Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Projeto “A” = 0,5 e Projeto “B” = 0,6.
Sendo assim, o analista pôde concluir que:
Para uma empresa que atua nesse mercado, esse novo patamar de retorno tende a impactar o seu custo de capital:
Dessa maneira, os gestores de uma empresa fabril não devem permanecer com os recursos disponibilizados para investimento parados em caixa, devendo ainda estar cientes de que existe, quase sempre, um trade-off entre o nível de liquidez de um ativo e sua:
Desconsiderar os estoques como um dos itens do numerador do ILS deve-se, dentre outros motivos, ao fato de eles apresentarem:
Ao realizar o cálculo pela fórmula matemática, percebeu que a empresa que atingiu maior rentabilidade do patrimônio líquido era a que tinha também maior:
Em uma avaliação de oportunidades de investimentos, foram observados os seguintes dados relativamente a um projeto:
Valor presente líquido, descontado à taxa ajustada ao risco do projeto = $20.000,00
Taxa de retorno livre de risco = 7%
Retorno esperado da carteira de mercado = 11%
Retorno exigido do projeto = 15%
A partir desse contexto, é correto afirmar que
Atenção: Para a questão considere as seguintes informações financeiras anuais da Companhia da Praia, para a data base de 31.12.2017 (R$ mil):
Caixa .................................................................................... 350
Captações de curto prazo .................................................... 2.050
Contas a Receber – curto prazo .......................................... 1.500
Custo dos produtos vendidos .............................................. 4.000
Despesas Administrativas .................................................... 3.000
Despesas com juros ............................................................ 450
Despesas de Vendas ........................................................... 2.100
Estoque médio ...................................................................... 600
Financiamentos a pagar – longo prazo ................................. 2.650
Imóveis não destinados à venda .......................................... 1.300
Lucro Líquido antes de juros e impostos .............................. 1.250
Patrimônio Líquido ................................................................ 900
Títulos a pagar – curto prazo ................................................ 800
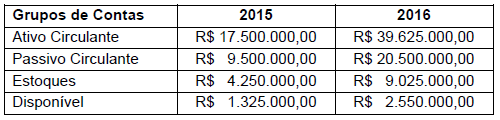
Assim sendo, os índices de liquidez imediata e seca, para o ano de 2016, serão, respectivamente:
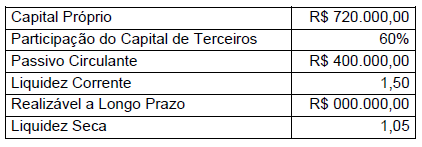
Considerando-se os dados acima, o valor do Ativo Circulante dessa Companhia é:

Considerando-se os dados acima, o percentual correspondente à rentabilidade do patrimônio líquido da mencionada sociedade é
Considere as seguintes informações sobre a Cia. das Frutas:
Valores em R$
Patrimônio Líquido em 31/12/2017 ................................................. 1.200.000,00
Patrimônio Líquido médio (em 2017) .............................................. 960.000,00
Receita Bruta de Vendas.................................................................. 3.000.000,00
Receita Líquida de Vendas .............................................................. 2.400.000,00
Lucro Bruto ......................................................................................... 800.000,00
Lucro Líquido ...................................................................................... 240.000,00
Giro do Ativo .......................................................................................... 1,5
Com base nestas informações, é correto afirmar que a Cia. das Frutas apresentou
O Balanço Patrimonial da Cia. Analítica, em 31/12/2017, apresentava a seguinte situação:

Com base neste Balanço Patrimonial, é possível afirmar que a Cia. Analítica apresentava em 31/12/2017:
Das demonstrações contábeis (Balanço Patrimonial) de uma Companhia, foram extraídos os seguintes elementos, referentes ao exercício social de 2015:
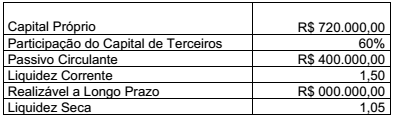
Considerando-se os dados acima, o valor dos estoques da referida Companhia é
Do balanço de uma sociedade empresária, relativo ao exercício social de 2016, foram extraídos os seguintes dados:
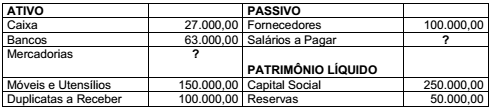
Considerando-se os dados acima e sabendo-se que o Passivo Exigível é igual ao
Ativo Imobilizado, os índices de liquidez seca e corrente são, respectivamente:
Uma sociedade empresária apresentou as seguintes informações, extraídas de seus Balanços:
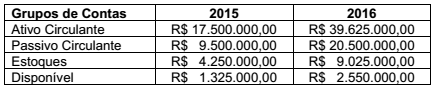
Assim sendo, os índices de liquidez imediata e corrente, para o ano de 2015, serão,
respectivamente:
(1) Retorno sobre o investimento (2) Giro do ativo (3) Margem operacional (4) Retorno sobre o patrimônio líquido (5) Alavancagem financeira
( ) Ocorre quando a empresa consegue recursos de terceiros com taxas inferiores aos resultados proporcionados pela aplicação desses recursos na empresa. ( ) Expressa os resultados alcançados pela administração da empresa na gestão de recursos próprios e de terceiros, em benefício dos acionistas. ( ) Indica o percentual das vendas convertidas em lucro. ( ) Esse índice compara as vendas da empresa com o seu investimento. ( ) Esse índice evidencia o quanto a empresa obteve de resultados em relação aos investimentos nela realizados.
A sequência CORRETA, de cima para baixo, é:
Considere o seguinte Balanço Patrimonial da Companhia Alfa:
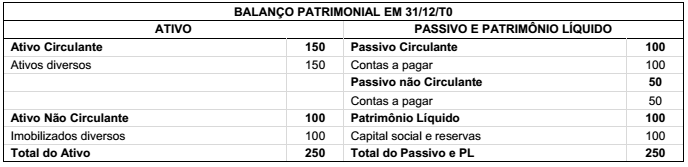
Considerando que durante T1 ocorreram exclusivamente o pagamento de um passivo circulante no valor de $ 20 e de um
passivo não circulante no valor de $ 30, assinale a alternativa correta.
Com relação a noções de orçamento e de tributos, julgue o item subsequente.
O período de payback corresponde ao prazo em que o valor do
investimento é recuperado.

 Conheça nossos planos