Questões de Concurso
Sobre análise das demonstrações contábeis em análise de balanços
Foram encontradas 630 questões


Ano: 2023
Banca:
FGV
Órgão:
Receita Federal
Prova:
FGV - 2023 - Receita Federal - Auditor-Fiscal (manhã) |
Q2096152
Análise de Balanços
Considerando a análise da capacidade de uma sociedade empresária cumprir suas obrigações financeiras de longo prazo, podemos lançar mão de indicadores de solvência de longo prazo.
Assinale a opção que lista apenas medidas de análise de solvência de longo prazo das sociedades empresárias
Ano: 2023
Banca:
FGV
Órgão:
TCE-ES
Prova:
FGV - 2023 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q2089473
Análise de Balanços
Uma empresa apresentou um retorno sobre o investimento (ROI)
de 17% e um retorno sobre o patrimônio líquido (ROE) de 24%,
ambos no mesmo período.
Nesse caso, o retorno dos acionistas foi maior porque a empresa apresenta um:
Nesse caso, o retorno dos acionistas foi maior porque a empresa apresenta um:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081151
Análise de Balanços
Os dados presentes nas tabelas a seguir foram extraídos das demonstrações contábeis de determinada sociedade.
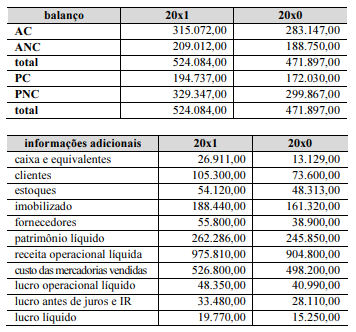
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
O retorno sobre investimentos totais cresceu mais de 5% no período.
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
O retorno sobre investimentos totais cresceu mais de 5% no período.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado Administração - Tarde (Conhecimentos Específicos) |
Q2066734
Análise de Balanços
Indicadores de desempenho permitem comparar e investigar as
relações entre as diferentes partes das informações financeiras.
Relacione os indicadores financeiros tradicionalmente usados com suas respectivas definições.
1. Índice de Liquidez Seca 2. Índice de Endividamento Total 3. Margem Líquida 4. Valor de mercado
( ) preço por ação da empresa multiplicado pelo número de ações em circulação. ( ) considera todas as dívidas de todos os vencimentos e credores. ( ) razão do lucro líquido sobre vendas. ( ) índice de liquidez corrente, mas o estoque é omitido.
Assinale a opção que indica a relação correta, na ordem apresentada.
Relacione os indicadores financeiros tradicionalmente usados com suas respectivas definições.
1. Índice de Liquidez Seca 2. Índice de Endividamento Total 3. Margem Líquida 4. Valor de mercado
( ) preço por ação da empresa multiplicado pelo número de ações em circulação. ( ) considera todas as dívidas de todos os vencimentos e credores. ( ) razão do lucro líquido sobre vendas. ( ) índice de liquidez corrente, mas o estoque é omitido.
Assinale a opção que indica a relação correta, na ordem apresentada.
Ano: 2022
Banca:
OBJETIVA
Órgão:
PROCEMPA
Prova:
OBJETIVA - 2022 - PROCEMPA - Analista Administrativo - Contador |
Q4348836
Análise de Balanços
Em relação à análise vertical, é CORRETO afirmar que:
Ano: 2022
Banca:
OBJETIVA
Órgão:
PROCEMPA
Prova:
OBJETIVA - 2022 - PROCEMPA - Analista Administrativo - Contador |
Q4348818
Análise de Balanços
Em relação à análise horizontal, assinalar a alternativa
CORRETA:
Ano: 2022
Banca:
Fundação FAPEC
Órgão:
UFGD
Prova:
Fundação FAPEC - 2022 - UFGD - Técnico em Contabilidade |
Q4263471
Análise de Balanços
Acerca da análise horizontal do balanço
patrimonial de uma entidade, é correto afirmar
que um dos seus objetivos é:
Ano: 2022
Banca:
OBJETIVA
Órgão:
Prefeitura de São Vendelino - RS
Prova:
OBJETIVA - 2022 - Prefeitura de São Vendelino - RS - Contador |
Q4161911
Análise de Balanços
De acordo com PADOVEZE, a análise vertical do balanço
patrimonial e da Demonstração do Resultado do Exercício
busca:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Tesoureiro |
Q4141319
Análise de Balanços
Uma das formas de verificar a situação econômico-financeira de uma entidade é por
meio da análise das demonstrações contábeis. Considerando as técnicas e indicadores de análise,
analise as assertivas a seguir:
I. A análise horizontal verifica o comportamento das contas ao longo dos períodos analisados. II. Os índices de rentabilidade, de forma geral, apresentam o retorno sobre o investimento realizado. III. A análise vertical analisa a representatividade de cada conta em relação ao grande grupo.
Quais estão corretas?
I. A análise horizontal verifica o comportamento das contas ao longo dos períodos analisados. II. Os índices de rentabilidade, de forma geral, apresentam o retorno sobre o investimento realizado. III. A análise vertical analisa a representatividade de cada conta em relação ao grande grupo.
Quais estão corretas?
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140414
Análise de Balanços
As análises vertical e horizontal são complementares
e devem ser feitas em conjunto. Sobre estas análises,
assinale a alternativa correta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140412
Análise de Balanços
Sobre as principais técnicas de análise de balanço,
informe se é verdadeiro (V) ou falso (F) para o que se
afirma e assinale a alternativa com a sequência
correta.
( ) Análise Horizontal, identifica a evolução dos diversos elementos patrimoniais e de resultados ao longo de determinado período de tempo. É uma análise temporal do crescimento da empresa, que permite avaliar a evolução das vendas, custos e despesas; o aumento dos investimentos.
( ) Análise Vertical, de maneira idêntica à análise horizontal, a análise vertical objetiva basicamente o estudo das tendências da empresa. Complementando as informações horizontais, o estudo vertical das demonstrações contábeis permite conhecer a estrutura financeira e econômica da empresa, ou seja, a participação relativa de cada elemento patrimonial e de resultados.
( ) Indicadores Econômico-Financeiros, procuram relacionar elementos afins das demonstrações contábeis de forma a melhor extrair conclusões sobre a situação da empresa.
( ) Diagrama de Índices, constitui-se em importante instrumento de análise de balanços, sendo desenvolvido pela decomposição dos elementos que exercem influências nos índices. A elaboração de um diagrama de índices é mais adotada quando se estuda a rentabilidade da empresa.
( ) Análise Horizontal, identifica a evolução dos diversos elementos patrimoniais e de resultados ao longo de determinado período de tempo. É uma análise temporal do crescimento da empresa, que permite avaliar a evolução das vendas, custos e despesas; o aumento dos investimentos.
( ) Análise Vertical, de maneira idêntica à análise horizontal, a análise vertical objetiva basicamente o estudo das tendências da empresa. Complementando as informações horizontais, o estudo vertical das demonstrações contábeis permite conhecer a estrutura financeira e econômica da empresa, ou seja, a participação relativa de cada elemento patrimonial e de resultados.
( ) Indicadores Econômico-Financeiros, procuram relacionar elementos afins das demonstrações contábeis de forma a melhor extrair conclusões sobre a situação da empresa.
( ) Diagrama de Índices, constitui-se em importante instrumento de análise de balanços, sendo desenvolvido pela decomposição dos elementos que exercem influências nos índices. A elaboração de um diagrama de índices é mais adotada quando se estuda a rentabilidade da empresa.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140411
Análise de Balanços
A análise de balanço tem como objetivo avaliar a
empresa através de seus demonstrativos contábeis.
Sobre análise de balanço, assinale a alternativa
incorreta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140410
Análise de Balanços
A análise econômico-financeira estuda a capacidade
de geração de lucro de uma empresa. Sobre esta
análise, assinale a alternativa correta.
Q4109306
Análise de Balanços
Uma indústria de pequeno porte apresentou os seguintes saldos no seu Balanço Patrimonial de
31/12/2021:

Com base nesses saldos, é CORRETO afirmar:
Com base nesses saldos, é CORRETO afirmar:
Q4079061
Análise de Balanços
Observe as contas das demonstrações do resultado
do exercício da Companhia Sorriso S.A., relativas aos
três últimos exercícios sociais:
• Receita Bruta de 2019: R$ 120.000,00. • Receita Bruta de 2020: R$ 160.000,00. • Receita Bruta de 2021: R$ 170.000,00. • Custo das mercadorias vendidas de 2019: R$ 50.000,00. • Custo das mercadorias vendidas de 2020: R$ 70.000,00. • Custo das mercadorias vendidas de 2021: R$ 75.000,00
Com base nas informações é correto afirmar que a análise
• Receita Bruta de 2019: R$ 120.000,00. • Receita Bruta de 2020: R$ 160.000,00. • Receita Bruta de 2021: R$ 170.000,00. • Custo das mercadorias vendidas de 2019: R$ 50.000,00. • Custo das mercadorias vendidas de 2020: R$ 70.000,00. • Custo das mercadorias vendidas de 2021: R$ 75.000,00
Com base nas informações é correto afirmar que a análise
Q4079058
Análise de Balanços
O quadro a seguir mostra os resultados parciais da
análise do Balanço Patrimonial, tendo como base a
análise vertical (AV) e análise horizontal (AH).
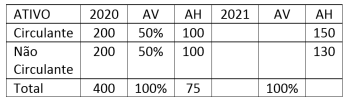
Considerando-se que, para o ativo circulante e para o ativo não circulante foi adotado como ano base 2020=100 e, para o ativo total, o ano base 2021=100, então o percentual de participação do ativo não circulante no ativo total, em 2021, foi de
Considerando-se que, para o ativo circulante e para o ativo não circulante foi adotado como ano base 2020=100 e, para o ativo total, o ano base 2021=100, então o percentual de participação do ativo não circulante no ativo total, em 2021, foi de
Q4079057
Análise de Balanços
Considere as afirmações a seguir acerca da situação
patrimonial e do desempenho econômico-financeiro
da Companhia Flores para os períodos encerrados
em 31/12/X1 e 31/12/X0:
I - O resultado do período X1 diminuiu 25% em relação ao resultado do período X0.
II - As despesas financeiras representaram 10% das receitas totais do período X1.
III - Houve um aumento de 18% no valor das despesas gerais e administrativas em X1, quando comparadas a X0.
IV - Em 31/12/X1 os ativos intangíveis representavam 10% dos ativos totais da Cia.
V - Houve um aumento de 30% no montante de fornecedores entre 31/12/X1 e 31/12/X0.
Tendo por base os conceitos das análises horizontal e vertical, a sequência correta do tipo de análise efetuada é
I - O resultado do período X1 diminuiu 25% em relação ao resultado do período X0.
II - As despesas financeiras representaram 10% das receitas totais do período X1.
III - Houve um aumento de 18% no valor das despesas gerais e administrativas em X1, quando comparadas a X0.
IV - Em 31/12/X1 os ativos intangíveis representavam 10% dos ativos totais da Cia.
V - Houve um aumento de 30% no montante de fornecedores entre 31/12/X1 e 31/12/X0.
Tendo por base os conceitos das análises horizontal e vertical, a sequência correta do tipo de análise efetuada é
Q4079056
Análise de Balanços
A análise das demonstrações contábeis tem por objetivo fornecer dados propícios para a compreensão da
situação econômico-financeira da entidade. Diante
dos métodos de análises existentes, pode-se confirmar que o método
Q4079055
Análise de Balanços
Por meio da análise vertical, o indicador econômico-financeiro que pode ser obtido é
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Estância - SE
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Estância - SE - Técnico Municipal de Nível Superior - Área: Contabilidade |
Q3993901
Análise de Balanços
Os seguintes dados são relativos aos últimos três
exercícios sociais de determinada entidade, sendo X1 o mais
antigo e X3 o mais recente.
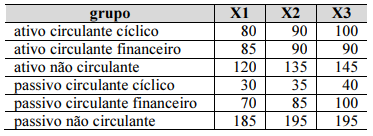
Com base nas informações apresentadas, é correto concluir que, ao longo do período em questão, o capital circulante líquido dessa entidade, em relação às suas necessidades de capital de giro, foi
Com base nas informações apresentadas, é correto concluir que, ao longo do período em questão, o capital circulante líquido dessa entidade, em relação às suas necessidades de capital de giro, foi

 Conheça nossos planos