Foram encontradas 1.767 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A respeito das demonstrações contábeis utilizadas na contabilidade pública, analise as afirmações abaixo:
l - No Balanço Financeiro, os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa orçamentária.
ll - A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
lll - A Lei de Responsabilidade Fiscal estabelece que o Balanço Patrimonial é uma das peças que compõem o Relatório Resumido da Execução Orçamentária (RREO).
Assinale a opção correta.
A empresa Solares-ME apresentou as seguintes contas, reunidas em quatro Grupos e seus respectivos saldos:
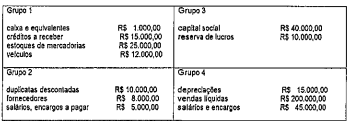
Se
a empresa Solares-ME realizar um crédito em conta do
Grupo 1, em contrapartida a um débito em contas dos
Grupos 2 e 4, ela estaria representando um fato:
Dotação Atualizada da Despesas R$ 690.000,00 Despesas Empenhadas R$ 685.000,00 Despesas Liquidadas R$ 670.000,00 Despesas Pagas R$ 640.000,00
Com base nessas informações e considerando que não houve anulação de empenho no exercício, o valor inscrito em restos a pagar, no exercício, foi de:

Tendo esse órgão um prazo de 30 dias para o pagamento de fornecedores e servidores, é correto afirmar que o/há
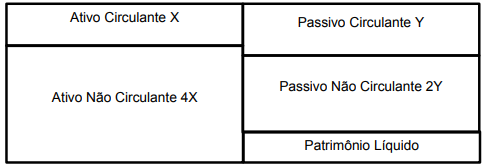
Observe a figura a seguir.
Diagrama de Balanço Patrimonial Governo Federal
Fonte: Arquivo da Banca Elaboradora.
Considerando-se os valores de X e Y 200 (UC) e 300 (UC), respectivamente, associados à figura acima, é
correto afirmar que a/o
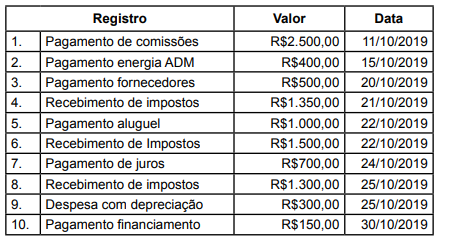
Demonstrativo Financeiro Resumido
Fonte: Arquivo da Banca Elaboradora.
Em relação à tabela, é correto afirmar que o resultado do caixa para o mês 10/2019 indica que
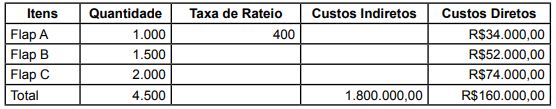
Tabela
Fonte: Arquivo da Banca Elaboradora.
Sobre a base de rateio dos custos indiretos a ser calculada e utilizada pela empresa, é correto afirmar que o(os) custo
I. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo. II. O custeio por atividade leva em consideração as preparações de contas para o processo e a sequência cronológica de gastos, o que o distingue dos demais métodos. III. O custeio variável necessita de uma classificação de tipo de custo por parte da empresa, para a devida apropriação, o que contribui para a obtenção do custo unitário por peça. IV. O custeio integral deriva da contabilidade de operações e bens patrimoniais, incorporando todos os custos relacionados com um ciclo financeiro interno apurado na função tempo.
Está correto apenas o que se afirma em
Assinale a alternativa que preencha as lacunas da frase abaixo.
O aspecto qualitativo consiste em_______________, segundo a natureza de cada um, os bens, os direitos e as obrigações. O aspecto quantitativo consiste em ______________aos bens, aos direitos e às obrigações seus respectivos valores.
Assinale a alternativa que preenche as lacunas da frase abaixo.
Operacionalmente, para cada empenho, ou seja, para cada _______emanado de autoridade competente, será extraído um ___________ denominado "______________", que indicará o nome do credor, a especificação e a importância da despesa, bem como a dedução desta do saldo da dotação própria, segundo o disposto no art. 61 da Lei nº 4.320/64.
Em relação a Equação Básica do Patrimônio, marque V para verdadeiro e F para falso. Em seguida, assinale a alternativa com a sequência correta.
( ) A Situação Líquida Patrimonial será nula.
( ) A Situação Líquida Patrimonial será negativa.
( ) A Situação Líquida Patrimonial é igual à soma do Ativo com o Passivo.
( ) A Situação Líquida Patrimonial é igual ao Ativo diminuído das Obrigações.
Na representação gráfica do Patrimônio, em forma de T, temos, de um lado, os bens e os direitos, que formam o grupo dos elementos positivos; de outro lado, as obrigações, que formam o grupo dos elementos negativos. Considerando esses elementos, relacione as colunas e assinale a sequência correta.
1 – Elementos positivos
2 – Elementos negativos
( ) Caixa
( ) Impostos a Pagar
( ) Duplicatas a Pagar
( ) Duplicatas a Receber

 Conheça nossos planos