Questões Militares
Para ciências contábeis
Foram encontradas 1.767 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


1 – Passivo Circulante 2 – Passivo não Circulante
( ) Receitas Diferidas
( ) Obrigações a Fornecedores
( ) Empréstimos e Financiamentos
( ) Passivo Exigível a Longo Prazo
I- O controle individualizado das contas é importante para saber seus saldos, para apuração dos resultados e para elaboração de demonstrações contábeis, como o Balancete de Verificação do Razão.
II- No Balancete a soma da coluna do saldo Devedor não será igual à soma da coluna do Saldo Credor.
III- O Razonete é uma relação de contas extraídas do livro Razão, com seus saldos devedores e credores.
IV- Para elaboração do Balancete, cada conta será transferida do Razonete para o Balancete, com seu respectivo saldo.
Está correto o que se afirma em
Para isso, ela incorreu em custos de transação no valor de 5% do valor da operação.
Conforme aprovado pelo Conselho de Administração, foi utilizada a conta de reserva estatutária criada para esse fim a fim de lastrear essa operação.
Considerando essas informações, assinale a alternativa que apresenta o registro da operação supracitada.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
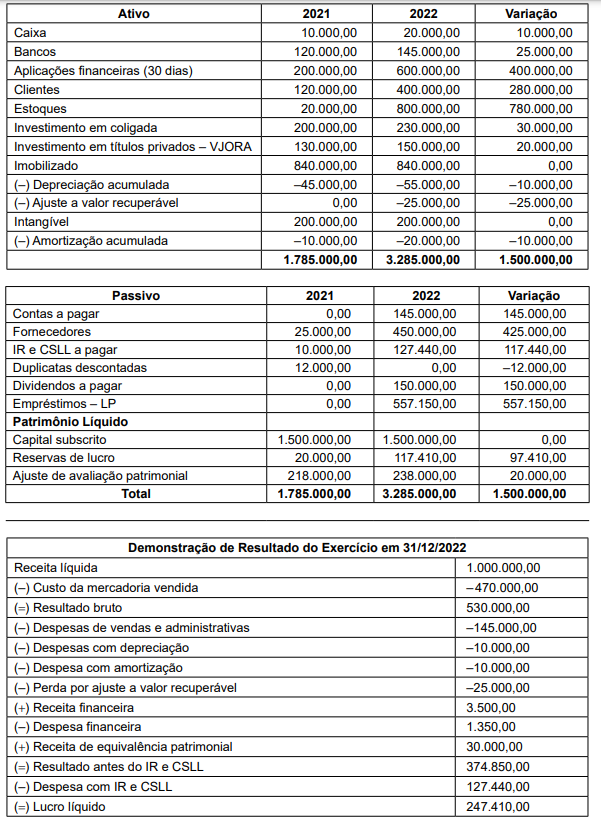
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
Balanço Patrimonial da Cia Fardada em 31.12.2022:
Outras informações:
A entidade adota a política de classificar:
a) juros pagos e recebidos como atividade operacional;
b) duplicatas descontadas são classificadas como atividade operacional;
c) IR e CSLL são classificados como atividade operacional.
A entidade elabora demonstração de fluxo de caixa pelo método indireto.
Os títulos privados são instrumentos financeiros marcados a mercado para valor justo para outros resultados abrangentes.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
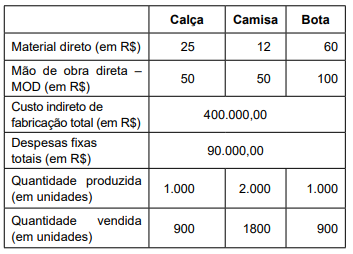
Sabe-se que a MOD e o material direto são custos variáveis
e os custos indiretos de fabricação, fixos.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis
e os custos indiretos de fabricação, fixos.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis
e os custos indiretos de fabricação, fixos.
Uma indústria produz três produtos, calça, camisa e bota e os vende, unitária e respectivamente, por R$ 200,00, R$ 100,00 e R$ 500,00. Sobre as vendas incidem despesas variáveis de 5% sobre o preço, relativas à comissão de vendedores.
Nessa pequena indústria, os custos indiretos de fabricação são atribuídos aos produtos com base na quantidade de horas de mão de obra direta utilizada para produzir um produto. Considerando os dados retirados do sistema de controles internos, verificou-se que são necessárias 2 horas para produzir uma calça, 1 hora para produzir uma camisa e 5 horas para produzir uma bota.
No quadro a seguir são apresentados os dados relativos à produção desses produtos por um determinado período:
Sabe-se que a MOD e o material direto são custos variáveis
e os custos indiretos de fabricação, fixos.

 Conheça nossos planos