Questões Militares Sobre sistema contábil em contabilidade pública

Foram encontradas 53 questões

Q1612381 Contabilidade Pública

Com base na ilustração a seguir, responda à questão.
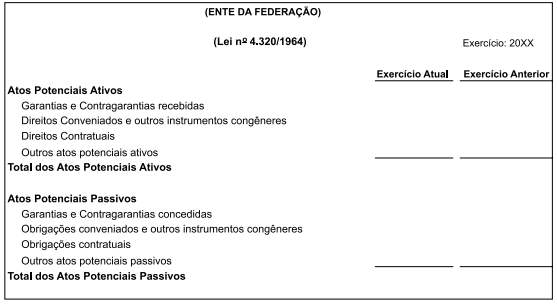

Imagem associada para resolução da questão


Com base no Manual de Contabilidade Aplicado ao Setor Público, 8ª edição, o demonstrativo contábil que se refere ao quadro apresentado é:

Alternativas
Q1612376 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é obrigatório para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, e um dos objetivos principais é
Alternativas
Q1121015 Contabilidade Pública
Com relação à natureza da Informação Orçamentária, assinale a alternativa que apresente o registro da arrecadação da receita durante a execução do orçamento.
Alternativas
Q935502 Contabilidade Pública

A Administração Pública Federal, na atualidade, utiliza um (a)____________ e suas operações são contabilizadas por meio de um sistema informatizado desenvolvido e operado pelo Serviço Federal de Processamento de Dados (SERPRO) com a supervisão do Ministério da Fazenda, denominado Sistema Integrado de Administração Financeira do Governo Federal (SIAFI). Esse sistema foi desenvolvido para o registro, processamento e controle da execução orçamentária, financeira e contábil da União, mediante a utilização de terminais remotos instalados em unidades gestoras e em suas repartições sediadas nos vários Estados da Federação e no exterior.


Assinale a alternativa que completa corretamente a lacuna acima:

Alternativas
Q874126 Contabilidade Pública
Em relação ao Plano de Contas Aplicado ao setor público, a parte relativa ao Ativo, Passivo e Patrimônio Líquido é composta por
Alternativas
Q874114 Contabilidade Pública
Assinale a opção que apresenta um dos principais objetivo do SIAFI
Alternativas
Q867123 Contabilidade Pública

De acordo com o enunciado, assinale a alternativa correta.


Para contabilizar a reavaliação do Ativo Imobilizado e do Intangível, o lançamento contábil será:

Alternativas
Q839230 Contabilidade Pública
Considere que a Marinha do Brasil obteve um empréstimo com vencimento a longo prazo no valor de R$ 500.000.000, para construir uma nova Organização Militar. Segundo o Plano de Contas Aplicado ao Setor Público, no Balanço Patrimonial esse valor será classificado como:
Alternativas
Q821910 Contabilidade Pública
Com relação às características e aos objetivos do Plano de Contas Aplicado ao Setor Público (PCASP), é correto afirmar que
Alternativas
Q835042 Contabilidade Pública
A estrutura do Plano de Contas Aplicado ao Setor Público-PCASP foi concebida para possibilitar, de forma independente, o registro das seguintes naturezas de informações segregadas em subsistemas:
Alternativas
Q654915 Contabilidade Pública

Relacione as colunas e, a seguir, assinale a alternativa que contém a sequência correta.

1 – Vinculação de Pagamento

2 – Um dos principais objetivos do SIAFI

3 – Categorias econômicas de despesas correntes

4 – Categorias econômicas de despesas de capital


( ) despesa de custeio e de transferências correntes

( ) despesa de investimentos e de inversões financeiras

( ) unificação dos recursos de caixa do Tesouro Nacional

( ) estabelecimento de limites de saques para os Órgãos Setoriais de Programação Financeira e destes para as unidades gestoras

Alternativas
Q635384 Contabilidade Pública
As contas de terceiro nível, do novo Plano de Contas Aplicado ao Setor Público (PCASP), que estão envolvidas no registro contábil do subsistema patrimonial, referente ao consumo de estoque de materiais, são:
Alternativas
Q635381 Contabilidade Pública
Em relação ao registro contábil das operações do setor público, a NBC T 16.5 estabelece que:
Alternativas
Q547474 Contabilidade Pública
Segundo Piscitelli (2014), o sistema contábil está estruturado em subsistemas de informações: orçamentário, patrimonial, custos e compensação. Tais subsistemas devem ser integrados entre si e a outros subsistemas de informações com o objetivo de subsidiar a administração pública sobre:
Alternativas
Q802473 Contabilidade Pública
As contas de compensação compreendem três categorias distintas que são:
Alternativas
Q707979 Contabilidade Pública

A contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Em relação ao tema, analise.

I. O subsistema orçamentário registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.

II. O subsistema patrimonial registra, processa e evidencia os atos financeiros, não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.

III. O subsistema de custos registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública, considerando os objetos de custo estabelecidos.

IV. O subsistema de compensação registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.

Estão corretas as afirmativas

Alternativas
Q707955 Contabilidade Pública
O Sistema de Contabilidade Federal tem por finalidade evidenciar a situação
Alternativas
Q634915 Contabilidade Pública
Uma transação que gera reconhecimento de um Passivo Circulante em um Ente público é
Alternativas
Q634909 Contabilidade Pública
Os registros contábeis das transações das entidades públicas devem ser efetuados considerando as relações jurídicas, econômicas e patrimoniais, prevalecendo, nos conflitos entre elas
Alternativas
Q419336 Contabilidade Pública
Assinale a opção que representa competência das unidades responsáveis pelas atividades do Sistema de Contabilidade Federal.
Alternativas
Respostas
21: B
22: D
23: C
24: D
25: A
26: B
27: D
28: A
29: D
30: E
31: C
32: D
33: E
34: D
35: C
36: A
37: D
38: E
39: D
40: D