Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 75.429 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q2182614
Economia
Para analisar as diferenças salariais entre homens e mulheres, ou entre outros grupos populacionais,
de maneira simples, estima-se uma regressão de remuneração em função de um conjunto de variáveis.
Nestes termos, um pesquisador estimou as equações apresentadas na tabela, separadamente para
homens e mulheres, usando o salário por hora trabalhada (em R$) em função da experiência (em anos de
trabalho) e do nível de educação (em anos completos de estudo), para uma amostra de trabalhadores da
Pesquisa Nacional por Amostra de Domicílio (PNAD) de 2016.
Resultados das regressões, com as indicações de erro-padrão
* significância ao nível de 5% IBGE. Pesquisa Nacional por Amostra de Domicílio (PNAD), 2016 (adaptado).
Tomando como válidas as hipóteses clássicas de regressão e considerando os resultados fornecidos, assinale a opção correta.
Resultados das regressões, com as indicações de erro-padrão
* significância ao nível de 5% IBGE. Pesquisa Nacional por Amostra de Domicílio (PNAD), 2016 (adaptado).
Tomando como válidas as hipóteses clássicas de regressão e considerando os resultados fornecidos, assinale a opção correta.
Q2182613
Economia
Dois países, Alpha e Beta, trabalham em regime de
autarquia, isto é, são autossuficientes e não fazem
comércio internacional entre seus produtos 1 e 2.
A Tabela 1, apresenta a distribuição de horas de
trabalho necessárias para a produção desses bens.
A Tabela 2 apresenta o custo de oportunidade no
caso de Alpha e Beta passarem a transacionar seus
bens livremente.

Considerando-se o modelo das vantagens comparativas de David Ricardo, se esses países passassem a comercializar entre si,
Considerando-se o modelo das vantagens comparativas de David Ricardo, se esses países passassem a comercializar entre si,
Q2182612
Economia

DE CARVALHO, F. J. C. et al. Economia Monetária e Financeira: Teoria e Política. 3. ed. São Paulo: GEN Atlas, 2015 (adaptado).
Considerando as relações entre as variáveis financeiras expressas nessa equação, avalie as afirmações a seguir.
I. O Banco Central, ao alterar as taxas de juros das operações de redesconto e empréstimos aos bancos comerciais, está interferindo diretamente na razão d.
II. O multiplicador monetário, ao ser ajustado por meio do aumento das reservas dos bancos, constitui estratégia dos bancos centrais para enfrentar as crises de liquidez.
III. O aumento da aversão ao risco dos bancos comerciais contrai os meios de pagamento, em momentos de crises financeiras, como no caso do estouro da bolha do subprime.
IV. A razão e representa o percentual fixado legalmente dos depósitos à vista — que devem ser recolhidos ao Banco Central —, além de refletir a aversão dos bancos comerciais a recorrer a auxílios do Banco Central.
É correto apenas o que se afirma em
Q2182611
Economia
Texto 1
A utilidade de uma coisa faz dela um valor de uso. Essa utilidade condicionada pelas propriedades do corpo da mercadoria, pois ela não existe sem esse corpo. O seu caráter não depende do fato de a apropriação de suas qualidades úteis custar muito ou pouco trabalho aos homens. O valor de uso se efetiva apenas no uso ou no consumo. O valor de troca aparece inicialmente como a relação quantitativa, a proporção na qual valores de uso de um tipo são trocados por valores de uso de outro tipo, uma relação que se altera constantemente no tempo e no espaço. Na própria relação de troca das mercadorias, seu valor de troca apareceu-nos como algo completamente independente de seus valores de uso. No entanto, abstraindo-se agora o valor de uso dos produtos do trabalho, obteremos seu valor.
MARX, K. O Capital: crítica da economia política. Livro 1, cap. 1. São Paulo: Boitempo, 2011 (adaptado).
Texto 2
Portanto, o único elemento que era comum a todas as mercadorias e diretamente comparável em termos quantitativos era o tempo de trabalho necessário para sua produção. Quando Marx considerou, abstratamente, as mercadorias, ignorando todas assuas diferenças e peculiaridades, elasforam reduzidas às incorporações materiais do trabalho em sua produção. As mercadorias, assim consideradas por Marx, eram definidas como valores.
HUNT, E. K. História do pensamento econômico: uma perspectiva crítica. Rio de Janeiro: Campus, 1982 (adaptado).
Considerando os textos apresentados, de acordo com a perspectiva marxista, avalie as afirmações a seguir.
I. O elemento comum às mercadorias que se apresenta na relação de troca ou no valor de troca das mercadorias é o seu valor.
II. O conceito de valor presente na obra de Marx decorre de bases teóricas utilitaristas.
III. A quantidade de trabalho socialmente necessária ou o tempo de trabalho socialmente necessário para a produção da mercadoria determinam a grandeza de seu valor.
IV. O valor da força de trabalho, assim como ocorre com as demais mercadorias, é determinado pela quantidade de trabalho socialmente necessária para sua (re)produção.
É correto apenas o que se afirma em
A utilidade de uma coisa faz dela um valor de uso. Essa utilidade condicionada pelas propriedades do corpo da mercadoria, pois ela não existe sem esse corpo. O seu caráter não depende do fato de a apropriação de suas qualidades úteis custar muito ou pouco trabalho aos homens. O valor de uso se efetiva apenas no uso ou no consumo. O valor de troca aparece inicialmente como a relação quantitativa, a proporção na qual valores de uso de um tipo são trocados por valores de uso de outro tipo, uma relação que se altera constantemente no tempo e no espaço. Na própria relação de troca das mercadorias, seu valor de troca apareceu-nos como algo completamente independente de seus valores de uso. No entanto, abstraindo-se agora o valor de uso dos produtos do trabalho, obteremos seu valor.
MARX, K. O Capital: crítica da economia política. Livro 1, cap. 1. São Paulo: Boitempo, 2011 (adaptado).
Texto 2
Portanto, o único elemento que era comum a todas as mercadorias e diretamente comparável em termos quantitativos era o tempo de trabalho necessário para sua produção. Quando Marx considerou, abstratamente, as mercadorias, ignorando todas assuas diferenças e peculiaridades, elasforam reduzidas às incorporações materiais do trabalho em sua produção. As mercadorias, assim consideradas por Marx, eram definidas como valores.
HUNT, E. K. História do pensamento econômico: uma perspectiva crítica. Rio de Janeiro: Campus, 1982 (adaptado).
Considerando os textos apresentados, de acordo com a perspectiva marxista, avalie as afirmações a seguir.
I. O elemento comum às mercadorias que se apresenta na relação de troca ou no valor de troca das mercadorias é o seu valor.
II. O conceito de valor presente na obra de Marx decorre de bases teóricas utilitaristas.
III. A quantidade de trabalho socialmente necessária ou o tempo de trabalho socialmente necessário para a produção da mercadoria determinam a grandeza de seu valor.
IV. O valor da força de trabalho, assim como ocorre com as demais mercadorias, é determinado pela quantidade de trabalho socialmente necessária para sua (re)produção.
É correto apenas o que se afirma em
Q2182610
Economia
Um órgão regulatório, a fim de reduzir os impactos da poluição atmosférica causada por organizações,
decidiu aplicar multas conforme a quantidade de poluentes emitidos na atmosfera pelas empresas,
de modo que, quanto maior fosse essa quantidade, maior seria o valor da multa aplicada.
Ciente dessa decisão, determinada empresa contratou um consultor para realizar um levantamento da relação entre a quantidade de poluentes liberados por ela na atmosfera, o valor das multas aplicadas pelo órgão e os lucros da empresa (em 10 000 u.m.). O objetivo desse levantamento era avaliar o impacto das multas (variável independente) nos lucros da empresa (variável dependente). Os resultados desse estudo estão resumidos nas tabelas a seguir.

Considerando a situação hipotética apresentada, avalie as afirmações a seguir.
I. Rejeitando-se a hipótese nula (Ho: β = 0), evidencia-se uma relação linear negativa entre as multas e o lucro da empresa.
II. A não rejeição da hipótese nula (Ho: β = 0) sugere que multas podem incentivar a redução da poluição, uma vez que diminuem o lucro da firma.
III. Ao nível de significância de 0,05,rejeita-se a hipótese nula (Ho: β=0), podendo-se fazer estimativas do lucro da empresa por meio da reta Y = 151,44 - 0,37 X.
É correto o que se afirma em
Ciente dessa decisão, determinada empresa contratou um consultor para realizar um levantamento da relação entre a quantidade de poluentes liberados por ela na atmosfera, o valor das multas aplicadas pelo órgão e os lucros da empresa (em 10 000 u.m.). O objetivo desse levantamento era avaliar o impacto das multas (variável independente) nos lucros da empresa (variável dependente). Os resultados desse estudo estão resumidos nas tabelas a seguir.
Considerando a situação hipotética apresentada, avalie as afirmações a seguir.
I. Rejeitando-se a hipótese nula (Ho: β = 0), evidencia-se uma relação linear negativa entre as multas e o lucro da empresa.
II. A não rejeição da hipótese nula (Ho: β = 0) sugere que multas podem incentivar a redução da poluição, uma vez que diminuem o lucro da firma.
III. Ao nível de significância de 0,05,rejeita-se a hipótese nula (Ho: β=0), podendo-se fazer estimativas do lucro da empresa por meio da reta Y = 151,44 - 0,37 X.
É correto o que se afirma em
Q2182609
Economia
Após a introdução do Plano Real, em 1994,
a sobrevalorização cambial, aliada à abertura da
economia, incentivou sobremaneira o aumento das
importações, que passaram de US$ 25,8 bilhões
em 1993 para US$ 61,5 bilhões em 1997, o que
representou um aumento de 143% em apenas quatro
anos. O quadro das exportações, em contrapartida,
apresentava uma situação diferente, evoluiu de
US$ 38,7 bilhões em 1993 para US$ 53,0 bilhões
em 1997, ou seja, as exportações cresceram
37% no período. O reflexo na balança de transações
correntes foi dramático: o déficit de US$ 592 milhões
em 1993 evoluiu para US$ 33,4 bilhões em 1997,
o equivalente a aproximadamente 4,2% do Produto
Interno Bruto (PIB).
DE LACERDA, A. C. et al. Economia Brasileira. 6. ed. São Paulo: Saraiva, 2018 (adaptado).
Considerando o período abordado no texto, de 1993 a 1997, avalie as afirmações a seguir.
I. O déficit da balança comercial brasileira resultou na sobrevalorização do real em relação ao dólar.
II. A necessidade de financiamento externo era equivalente ao déficit comercial brasileiro.
III. Os gastos domésticos da economia brasileira eram maiores que o PIB.
IV. Os gastos da economia brasileira com investimentos eram maiores que a poupança doméstica.
É correto apenas o que se afirma em
DE LACERDA, A. C. et al. Economia Brasileira. 6. ed. São Paulo: Saraiva, 2018 (adaptado).
Considerando o período abordado no texto, de 1993 a 1997, avalie as afirmações a seguir.
I. O déficit da balança comercial brasileira resultou na sobrevalorização do real em relação ao dólar.
II. A necessidade de financiamento externo era equivalente ao déficit comercial brasileiro.
III. Os gastos domésticos da economia brasileira eram maiores que o PIB.
IV. Os gastos da economia brasileira com investimentos eram maiores que a poupança doméstica.
É correto apenas o que se afirma em
Q2182608
Economia
Em 1974, durante o Governo Geisel, foi adotado
um modelo de ajuste estrutural, materializado
no II Plano Nacional de Desenvolvimento (PND).
Tratava-se de um ousado plano de investimentos
públicos e privados que seria implementado
ao longo do período de 1974 a 1979, em que se
propunha avançar na linha do desenvolvimento da
estrutura produtiva brasileira.
Considerando o contexto apresentado, avalie as afirmações a seguir.
I. Os investimentos especificados no II PND foram dirigidos aos setores identificados, em 1974, como os grandes pontos de “estrangulamentos” que explicavam a restrição estrutural e externa ao crescimento da economia brasileira: infraestrutura; bens de produção (capital e insumos); energia; e bens de exportação.
II. O II PND focou sobretudo em mecanismos de financiamento privados, haja vista a magnitude dos investimentos planejados, o fato de estes serem de longo prazo e a fragilidade das fontes de financiamento público e externo para contribuir com o plano.
III. O II PND contemplava investimentos no setor energético, como: a exploração e a produção de petróleo e derivados, bem como a pesquisa nessa área; a ampliação da capacidade de geração de energia hidrelétrica; e o desenvolvimento de fontes de energia alternativas, como o álcool combustível.
É correto o que se afirma em
Considerando o contexto apresentado, avalie as afirmações a seguir.
I. Os investimentos especificados no II PND foram dirigidos aos setores identificados, em 1974, como os grandes pontos de “estrangulamentos” que explicavam a restrição estrutural e externa ao crescimento da economia brasileira: infraestrutura; bens de produção (capital e insumos); energia; e bens de exportação.
II. O II PND focou sobretudo em mecanismos de financiamento privados, haja vista a magnitude dos investimentos planejados, o fato de estes serem de longo prazo e a fragilidade das fontes de financiamento público e externo para contribuir com o plano.
III. O II PND contemplava investimentos no setor energético, como: a exploração e a produção de petróleo e derivados, bem como a pesquisa nessa área; a ampliação da capacidade de geração de energia hidrelétrica; e o desenvolvimento de fontes de energia alternativas, como o álcool combustível.
É correto o que se afirma em
Q2182453
Contabilidade de Custos
Podemos dizer que o conceito do EVA (Valor Econômico Adicionado) nada mais é do que uma aplicação do
conceito de custo de oportunidade do capital e do conceito de manutenção do capital financeiro da empresa.
PADOVEZE, C. L. Controladoria Estratégica e Operacional: conceito, estrutura e aplicação. 3. ed. São Paulo: Cengage Learning, 2013 (adaptado).
A empresa Alfa apresentou os seguintes dados extraídos de seu sistema de informação gerencial:
• Capital de terceiros totais = R$ 2 000 000,00 • Capital próprio total = R$ 6 000 000,00
• Lucro operacional líquido após os impostos (NOPAT) = R$ 180 000,00
• Custo de oportunidade da empresa = 2%
De acordo com o texto e as informações apresentadas sobre a empresa Alfa, avalie as afirmações a seguir.
I. Do ponto de vista da empresa Alfa, a rentabilidade adicionada foi de 0,25%.
II. Se houver aumento de 10% sobre a carga tributária incidente sobre o lucro da empresa Alfa, isto provocará um impacto desfavorável à rentabilidade adicionada da empresa de mesma proporção.
III. Do ponto de vista de um acionista da empresa Alfa, que tenha uma participação acionária de 50%, seu valor agregado será nulo se estipular uma rentabilidade mínima de 3% para o seu capital.
É correto o que se afirma em
PADOVEZE, C. L. Controladoria Estratégica e Operacional: conceito, estrutura e aplicação. 3. ed. São Paulo: Cengage Learning, 2013 (adaptado).
A empresa Alfa apresentou os seguintes dados extraídos de seu sistema de informação gerencial:
• Capital de terceiros totais = R$ 2 000 000,00 • Capital próprio total = R$ 6 000 000,00
• Lucro operacional líquido após os impostos (NOPAT) = R$ 180 000,00
• Custo de oportunidade da empresa = 2%
De acordo com o texto e as informações apresentadas sobre a empresa Alfa, avalie as afirmações a seguir.
I. Do ponto de vista da empresa Alfa, a rentabilidade adicionada foi de 0,25%.
II. Se houver aumento de 10% sobre a carga tributária incidente sobre o lucro da empresa Alfa, isto provocará um impacto desfavorável à rentabilidade adicionada da empresa de mesma proporção.
III. Do ponto de vista de um acionista da empresa Alfa, que tenha uma participação acionária de 50%, seu valor agregado será nulo se estipular uma rentabilidade mínima de 3% para o seu capital.
É correto o que se afirma em
Q2182452
Contabilidade Geral
A NBC PA 11, que versa sobre a Revisão Externa de Qualidade pelos Pares, doravante denominada
“Revisão pelos Pares”, constitui-se em processo de acompanhamento do controle de qualidade,
avaliação de procedimentos e asseguração técnica dos trabalhos dos auditores independentes.
Disponível em: https://www2.cfc.org.br. Acesso em: 22 jun. 2022 (adaptado).
Com base no texto, avalie as asserções a seguir e a relação proposta entre elas.
I. Os membros da equipe revisora podem possuir investimentos ou grau de parentesco com executivos em posições-chave nos clientes do Revisado; porém, não podem participar do processo de revisão desses clientes.
PORQUE
II. O Revisor e os demais membros da sua equipe devem ter independência em relação ao Revisado e aos clientes selecionados.
A respeito dessas asserções, assinale a opção correta.
Com base no texto, avalie as asserções a seguir e a relação proposta entre elas.
I. Os membros da equipe revisora podem possuir investimentos ou grau de parentesco com executivos em posições-chave nos clientes do Revisado; porém, não podem participar do processo de revisão desses clientes.
PORQUE
II. O Revisor e os demais membros da sua equipe devem ter independência em relação ao Revisado e aos clientes selecionados.
A respeito dessas asserções, assinale a opção correta.
Q2182451
Contabilidade Geral
TEXTO 1
Entre os séculos XIV e XVI, diversos eventos impulsionaram as Ciências Contábeis. Mais precisamente, na Itália, em 1494, o Frei Luca Pacioli apresentou a primeira literatura contábil importante, consolidando o método das partidas dobradas e originando a Escola Contábil Italiana. No início do século XX, decorre o crescimento econômico norte-americano, com o desenvolvimento do mercado de capitais, gerando um vasto campo para impulsionar as teorias e práticas contábeis norte-americanas, originando-se a Escola Contábil Norte-Americana.
IUDÍCIBUS, S.; MARION, J. C.; FARIA, A. C. Introdução à teoria da contabilidade: para graduação. 6. ed. São Paulo: Atlas, 2018.
TEXTO 2
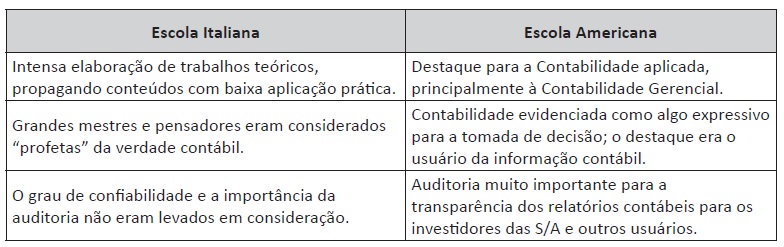
O quadro abaixo mostra algumas das diferenças entre as duas escolas:
IUDÍCIBUS, S.; MARION, J. C. Introdução à teoria da contabilidade: para nível de graduação. 3. ed. São Paulo: Atlas, 2002. (adaptado).
Considerando que a evolução do pensamento contábil sempre esteve relacionada ao desenvolvimento das atividades mercantis, econômicas e sociais, avalie as afirmações a seguir.
I. A escola italiana contribuiu para desenvolver e evidenciar a importância da contabilidade.
II. A pressão dos usuários para obter informações mais confiáveis para a tomada de decisões, aliada a outros fatores, contribuiu para o surgimento da escola norte-americana.
III. Mesmo com as diferenças de abordagem entre as duas escolas, deve-se reconhecer que existe uma busca pela uniformidade dos padrões contábeis, objetivando a extinção das diferentes práticas e formas de apresentação das demonstrações contábeis.
É correto o que se afirma em
Entre os séculos XIV e XVI, diversos eventos impulsionaram as Ciências Contábeis. Mais precisamente, na Itália, em 1494, o Frei Luca Pacioli apresentou a primeira literatura contábil importante, consolidando o método das partidas dobradas e originando a Escola Contábil Italiana. No início do século XX, decorre o crescimento econômico norte-americano, com o desenvolvimento do mercado de capitais, gerando um vasto campo para impulsionar as teorias e práticas contábeis norte-americanas, originando-se a Escola Contábil Norte-Americana.
IUDÍCIBUS, S.; MARION, J. C.; FARIA, A. C. Introdução à teoria da contabilidade: para graduação. 6. ed. São Paulo: Atlas, 2018.
TEXTO 2
O quadro abaixo mostra algumas das diferenças entre as duas escolas:
IUDÍCIBUS, S.; MARION, J. C. Introdução à teoria da contabilidade: para nível de graduação. 3. ed. São Paulo: Atlas, 2002. (adaptado).
Considerando que a evolução do pensamento contábil sempre esteve relacionada ao desenvolvimento das atividades mercantis, econômicas e sociais, avalie as afirmações a seguir.
I. A escola italiana contribuiu para desenvolver e evidenciar a importância da contabilidade.
II. A pressão dos usuários para obter informações mais confiáveis para a tomada de decisões, aliada a outros fatores, contribuiu para o surgimento da escola norte-americana.
III. Mesmo com as diferenças de abordagem entre as duas escolas, deve-se reconhecer que existe uma busca pela uniformidade dos padrões contábeis, objetivando a extinção das diferentes práticas e formas de apresentação das demonstrações contábeis.
É correto o que se afirma em
Q2182450
Contabilidade Geral
TEXTO 1
Conforme a Resolução do CFC n. 1.640, de 18 de novembro de 2021, que dispõe sobre as prerrogativas profissionais do contador, há a previsão de mensurações contábeis relativa a atividades atuariais que podem ser desenvolvidas de maneira compartilhada.
Disponível em: https://www1.cfc.org.br. Acesso em: 21 jun. 2022 (adaptado).
TEXTO 2
O pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) 33 determina que o contador deve calcular ganhos e perdas atuariais de valores líquidos de ativos e passivos para benefícios a empregados, como também, considera a existência de riscos atuariais.
Disponível em: http://www.cpc.org.br. Acesso em: 21 jun. 2022 (adaptado.)
Com base nas informações apresentadas e considerando que o contador deve possuir conhecimentos atuariais que passam pela análise de tipos de riscos, avalie as afirmações a seguir.
I. Ganhos e perdas atuariais são mudanças no valor presente da obrigação de benefício definido, resultantes de efeitos das mudanças nas premissas atuariais.
II. Retorno sobre os ativos do plano consiste em juros, dividendos e outras receitas derivadas dos ativos do plano.
III. Risco atuarial é o risco de ocorrer dispersão de resultados inesperados devido as oscilações financeiras.
IV. Risco de investimento é o risco de utilização de metodologias inadequadas ou de premissas atuariais agressivas e pouco aderentes à massa de participantes da entidade.
É correto apenas o que se afirma em
Conforme a Resolução do CFC n. 1.640, de 18 de novembro de 2021, que dispõe sobre as prerrogativas profissionais do contador, há a previsão de mensurações contábeis relativa a atividades atuariais que podem ser desenvolvidas de maneira compartilhada.
Disponível em: https://www1.cfc.org.br. Acesso em: 21 jun. 2022 (adaptado).
TEXTO 2
O pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) 33 determina que o contador deve calcular ganhos e perdas atuariais de valores líquidos de ativos e passivos para benefícios a empregados, como também, considera a existência de riscos atuariais.
Disponível em: http://www.cpc.org.br. Acesso em: 21 jun. 2022 (adaptado.)
Com base nas informações apresentadas e considerando que o contador deve possuir conhecimentos atuariais que passam pela análise de tipos de riscos, avalie as afirmações a seguir.
I. Ganhos e perdas atuariais são mudanças no valor presente da obrigação de benefício definido, resultantes de efeitos das mudanças nas premissas atuariais.
II. Retorno sobre os ativos do plano consiste em juros, dividendos e outras receitas derivadas dos ativos do plano.
III. Risco atuarial é o risco de ocorrer dispersão de resultados inesperados devido as oscilações financeiras.
IV. Risco de investimento é o risco de utilização de metodologias inadequadas ou de premissas atuariais agressivas e pouco aderentes à massa de participantes da entidade.
É correto apenas o que se afirma em
Q2182449
Análise de Balanços
O Patrimônio Líquido é um elemento contábil que representa a diferença entre o ativo e o passivo da
organização. Existem diferentes indicadores de análise que levam em consideração o Patrimônio Líquido.
O gráfico a seguir demonstra os Retornos sobre o Patrimônio Líquido (RPL) das Empresas A e B.
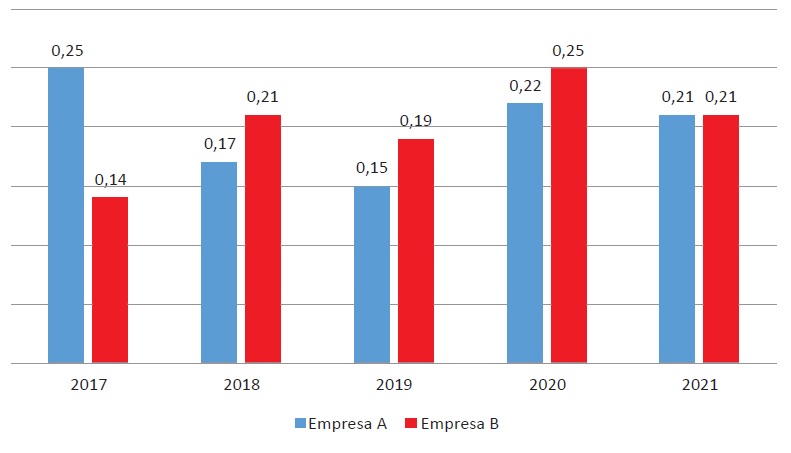
De acordo com as informações apresentadas no gráfico, quanto aos retornos no período de 2017 a 2021, assinale a alternativa correta.
O gráfico a seguir demonstra os Retornos sobre o Patrimônio Líquido (RPL) das Empresas A e B.
De acordo com as informações apresentadas no gráfico, quanto aos retornos no período de 2017 a 2021, assinale a alternativa correta.
Q2182448
Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG 01 (R4) trata da redução ao valor recuperável de ativos e
tem por objetivo assegurar que eles não estejam registrados contabilmente com valor que exceda seus
valores de recuperação, estabelecendo procedimentos de mensuração, reconhecimento e divulgação.
Considerando o disposto na NBC TG 01 (R4), analise as informações apresentadas para um ativo não circulante de vida útil definida:
• Data de aquisição: 01 de janeiro de X1.
• Valor de aquisição: R$ 1 000 000,00.
• Valor residual do ativo: R$ 200 000,00.
• Vida útil estimada do ativo: 10 anos.
• Depreciação acumulada do ativo até o final de X2: R$ 160 000,00.
• Perda por redução ao valor recuperável, reconhecida ao final de X2: R$ 3 000,00.
Informações relativas à mensuração do valor recuperável do ativo ao final de X3:
• Valor em uso: R$ 780 000,00.
• Valor líquido de venda: R$ 757 375,00.
Considerando que não houve mudança de estimativa de valor residual e de vida útil remanescente, assinale a opção que corresponde ao valor contábil do ativo em análise a ser evidenciado no balanço patrimonial ao final de X3.
Considerando o disposto na NBC TG 01 (R4), analise as informações apresentadas para um ativo não circulante de vida útil definida:
• Data de aquisição: 01 de janeiro de X1.
• Valor de aquisição: R$ 1 000 000,00.
• Valor residual do ativo: R$ 200 000,00.
• Vida útil estimada do ativo: 10 anos.
• Depreciação acumulada do ativo até o final de X2: R$ 160 000,00.
• Perda por redução ao valor recuperável, reconhecida ao final de X2: R$ 3 000,00.
Informações relativas à mensuração do valor recuperável do ativo ao final de X3:
• Valor em uso: R$ 780 000,00.
• Valor líquido de venda: R$ 757 375,00.
Considerando que não houve mudança de estimativa de valor residual e de vida útil remanescente, assinale a opção que corresponde ao valor contábil do ativo em análise a ser evidenciado no balanço patrimonial ao final de X3.
Q2182447
Contabilidade Geral
A análise da estimativa de recebimento de um crédito é constante nas empresas para o fornecimento de
informações essenciais a seus usuários. A NBC TG 48 – Instrumentos Financeiros expõe como os ativos
financeiros das empresas podem ser conduzidos para o levantamento de suas perdas em créditos previstas
para as contas a receber. Outro documento, também muito importante, a Resolução n. 2.682/1999 do
Banco Central do Brasil, determina parâmetros de classificação das operações de crédito e regras para
a composição das Perdas Estimadas para Créditos de Liquidação Duvidosa (PECLD). Apesar de ser uma
resolução para as instituições financeiras, tais critérios são bases eficientes para empresas com valores
expressivos de contas a receber em seus ativos.
SANTOS, A. et al. Manual de contabilidade societária: aplicável a todas as sociedades. 4. ed. São Paulo: Atlas, 2022 (adaptado).
A seguir, são apresentadas situações de duas empresas distintas, com os elementos necessários para o encerramento de suas demonstrações financeiras.
EMPRESA A
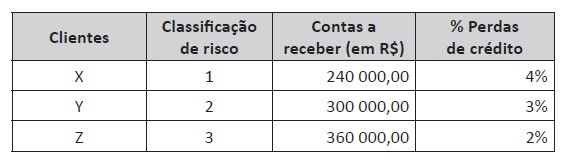
A Empresa A apresenta, ao final do exercício, a relação de prováveis perdas com seus clientes. No quadro a seguir, as contas a receber foram listadas de acordo com o risco que determinados clientes representam e, para cada risco, foi determinada uma porcentagem de ajuste com as perdas estimadas.
Empresa B
A empresa B apresenta, ao final do exercício de 2021, as seguintes informações:
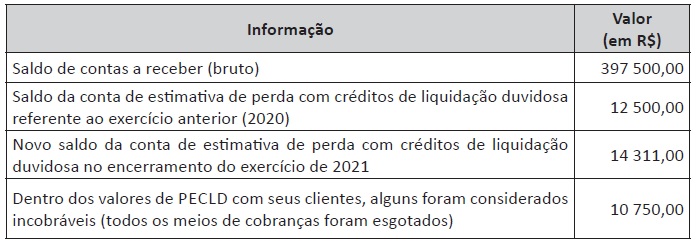
Com base nas informações apresentadas a respeito das empresas A e B, considerando suas particularidades, baseando-se na NBC TG 48 – Instrumentos Financeiros e desconsiderando os efeitos tributários, assinale a oção que corresponda aos balanços patrimoniais no que se refere a contas a receber e à estimativa de perda com créditos de liquidação duvidosa para cada empresa.
SANTOS, A. et al. Manual de contabilidade societária: aplicável a todas as sociedades. 4. ed. São Paulo: Atlas, 2022 (adaptado).
A seguir, são apresentadas situações de duas empresas distintas, com os elementos necessários para o encerramento de suas demonstrações financeiras.
EMPRESA A
A Empresa A apresenta, ao final do exercício, a relação de prováveis perdas com seus clientes. No quadro a seguir, as contas a receber foram listadas de acordo com o risco que determinados clientes representam e, para cada risco, foi determinada uma porcentagem de ajuste com as perdas estimadas.
Empresa B
A empresa B apresenta, ao final do exercício de 2021, as seguintes informações:
Com base nas informações apresentadas a respeito das empresas A e B, considerando suas particularidades, baseando-se na NBC TG 48 – Instrumentos Financeiros e desconsiderando os efeitos tributários, assinale a oção que corresponda aos balanços patrimoniais no que se refere a contas a receber e à estimativa de perda com créditos de liquidação duvidosa para cada empresa.
Q2182446
Análise de Balanços
TEXTO 1
Os índices de rentabilidade, com frequência, relacionam os resultados obtidos pela empresa com algum valor que expresse a dimensão relativa do mesmo, ou seja, valor de vendas, ativo total, patrimônio líquido ou ativo operacional. Dessa forma, torna-se mais visível o desempenho econômico da entidade, independentemente do seu tamanho.
MARTINS, E.; MIRANDA, G. J.; DINIZ J. A. Análise de didática das demonstrações contábeis. 3. ed. São Paulo: Atlas, 2020 (adaptado).
TEXTO 2
O gráfico a seguir apresenta os dados comparativos dos indicadores de Retorno sobre o Ativo (RAT) e Retorno sobre o Patrimônio Líquido (RPL) da Empresa Delta para o período de 2017 a 2021
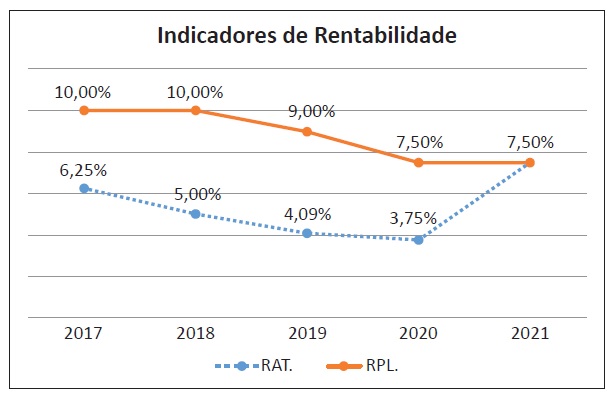
Com base no gráfico apresentado, avalie as afirmações a seguir.
I. A rentabilidade do capital próprio apresentou quedas sucessivas nos anos de 2019 e 2020, no entanto, observa-se uma melhora em 2021.
II. A rentabilidade dos ativos, em 2018, considerando que não houve alteração do patrimônio líquido, apresentou uma queda devido ao aumento do montante dos ativos em relação ao ano anterior.
III. As rentabilidades do ativo e do patrimônio líquido foram coincidentes em 2021, pois o endividamento da empresa foi reduzido a zero.
É correto o que se afirma em
Os índices de rentabilidade, com frequência, relacionam os resultados obtidos pela empresa com algum valor que expresse a dimensão relativa do mesmo, ou seja, valor de vendas, ativo total, patrimônio líquido ou ativo operacional. Dessa forma, torna-se mais visível o desempenho econômico da entidade, independentemente do seu tamanho.
MARTINS, E.; MIRANDA, G. J.; DINIZ J. A. Análise de didática das demonstrações contábeis. 3. ed. São Paulo: Atlas, 2020 (adaptado).
TEXTO 2
O gráfico a seguir apresenta os dados comparativos dos indicadores de Retorno sobre o Ativo (RAT) e Retorno sobre o Patrimônio Líquido (RPL) da Empresa Delta para o período de 2017 a 2021
Com base no gráfico apresentado, avalie as afirmações a seguir.
I. A rentabilidade do capital próprio apresentou quedas sucessivas nos anos de 2019 e 2020, no entanto, observa-se uma melhora em 2021.
II. A rentabilidade dos ativos, em 2018, considerando que não houve alteração do patrimônio líquido, apresentou uma queda devido ao aumento do montante dos ativos em relação ao ano anterior.
III. As rentabilidades do ativo e do patrimônio líquido foram coincidentes em 2021, pois o endividamento da empresa foi reduzido a zero.
É correto o que se afirma em
Q2182445
Contabilidade Geral
Os índices de liquidez apresentam a situação financeira de uma empresa frente aos compromissos
financeiros assumidos, ou seja, demonstram sua capacidade de arcar com as dívidas assumidas, o que,
em última instância, sinaliza a condição de sua própria continuidade. Já os índices utilizados para análise
da estrutura patrimonial estabelecem relações entre as fontes de financiamento próprio e de terceiros,
visando evidenciar a dependência da entidade em relação aos recursos de terceiros.
MARTINS, E.; MIRANDA, G. J.; DINIZ J. A. Análise de didática das demonstrações contábeis. 3. ed. São Paulo: Atlas, 2020 (adaptado).
O profissional de contabilidade da Empresa ABC apresentou os gráficos a seguir em uma reunião de avaliação da diretoria sobre os efeitos financeiros do período pré-pandemia de Covid-19 (2017-2019) e da pandemia de Covid-19 (2020-2022), considerando para 2022 os valores projetados para o final do exercício.
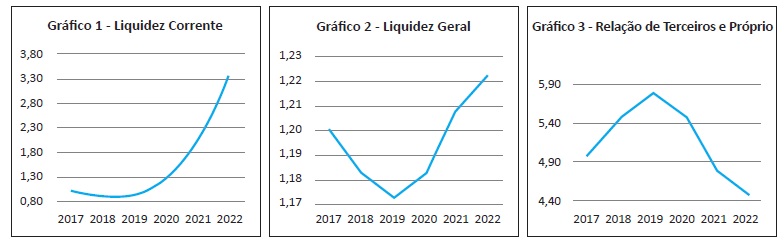
Durante a reunião, o profissional de contabilidade destacou à diretoria que os valores monetários do Ativo Circulante e do Patrimônio Líquido não sofreram alterações ao longo de todo o período (2017-2022).
Com base nos dados apresentados, avalie as afirmações a seguir.
I. A dependência do capital de terceiros diminuiu no período da pandemia de Covid-19.
II. A empresa ABC teve prejuízo no intervalo de 2017-2019, pré-pandemia de Covid-19.
III. As variações da Liquidez Geral se deram por conta da política de aquisição de ativos imobilizados.
IV. A Liquidez Corrente da empresa ABC aumentou no período da pandemia de Covid-19, pois houve melhora na relação de dívidas de curto prazo com o endividamento total.
É correto apenas o que se afirma em
MARTINS, E.; MIRANDA, G. J.; DINIZ J. A. Análise de didática das demonstrações contábeis. 3. ed. São Paulo: Atlas, 2020 (adaptado).
O profissional de contabilidade da Empresa ABC apresentou os gráficos a seguir em uma reunião de avaliação da diretoria sobre os efeitos financeiros do período pré-pandemia de Covid-19 (2017-2019) e da pandemia de Covid-19 (2020-2022), considerando para 2022 os valores projetados para o final do exercício.
Durante a reunião, o profissional de contabilidade destacou à diretoria que os valores monetários do Ativo Circulante e do Patrimônio Líquido não sofreram alterações ao longo de todo o período (2017-2022).
Com base nos dados apresentados, avalie as afirmações a seguir.
I. A dependência do capital de terceiros diminuiu no período da pandemia de Covid-19.
II. A empresa ABC teve prejuízo no intervalo de 2017-2019, pré-pandemia de Covid-19.
III. As variações da Liquidez Geral se deram por conta da política de aquisição de ativos imobilizados.
IV. A Liquidez Corrente da empresa ABC aumentou no período da pandemia de Covid-19, pois houve melhora na relação de dívidas de curto prazo com o endividamento total.
É correto apenas o que se afirma em
Q2182444
Contabilidade Pública
O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre
os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do
patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão;
a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social.
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público. 9. ed. 2021 (adaptado).
Considere que uma entidade do setor público cuja previsão de arrecadação de impostos foi de R$ 2 000 000,00 obteve os seguintes resultados:
• lançamento de R$ 1 500 000,00;
• arrecadação de R$ 1 000 000,00;
• recolhimento de R$ 500 000,00.
No contexto apresentado, o montante da variação patrimonial aumentativa a ser reconhecida será igual a
BRASIL. Secretaria do Tesouro Nacional. Manual de Contabilidade Aplicada ao Setor Público. 9. ed. 2021 (adaptado).
Considere que uma entidade do setor público cuja previsão de arrecadação de impostos foi de R$ 2 000 000,00 obteve os seguintes resultados:
• lançamento de R$ 1 500 000,00;
• arrecadação de R$ 1 000 000,00;
• recolhimento de R$ 500 000,00.
No contexto apresentado, o montante da variação patrimonial aumentativa a ser reconhecida será igual a
Q2182443
Análise de Balanços
A empresa Focus possui, atualmente, uma estrutura de capital composta por 100% de capital próprio
que financia R$ 200 000,00 em ativos. Seus ativos geram um Lucro Antes dos Juros e Imposto de Renda
(LAJIR) de R$ 60 000,00. Esta empresa está pretendendo alterar sua estrutura de capital que passará a ter
30% de capital de terceiros e 70% de capital próprio. O custo de capital de terceiros foi estimado em
10% ao ano, e a alíquota do imposto de renda é de 34%.
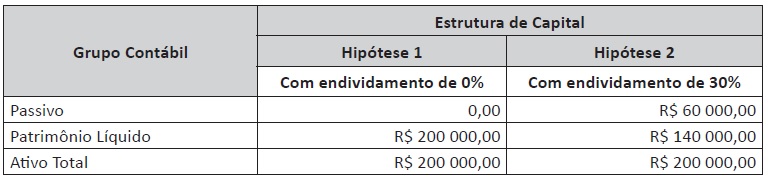
Diante das informações apresentadas sobre a empresa Focus, avalie as afirmações a seguir.
I. Na hipótese 1, o lucro líquido é de R$ 39 600,00.
II. Na hipótese 2, o imposto de renda será de R$ 18 360,00
III. Na hipótese 2, um retorno sobre o patrimônio líquido (ROE) será maior que na hipótese 1.
É correto o que se afirma em
Diante das informações apresentadas sobre a empresa Focus, avalie as afirmações a seguir.
I. Na hipótese 1, o lucro líquido é de R$ 39 600,00.
II. Na hipótese 2, o imposto de renda será de R$ 18 360,00
III. Na hipótese 2, um retorno sobre o patrimônio líquido (ROE) será maior que na hipótese 1.
É correto o que se afirma em
Q2182442
Contabilidade Geral
Uma sociedade empresária está avaliando a melhor opção tributária entre as permitidas pela legislação
vigente. Essa análise está sendo feita exclusivamente para o Imposto de Renda da Pessoa Jurídica (IRPJ)
– lucro presumido vs. lucro real.
Para essa análise, a sociedade está fazendo simulações com base no primeiro trimestre de um determinado exercício social, utilizando seus dados históricos e estimativas de receitas e despesas. Por meio dessas simulações, foram levantados os seguintes dados:
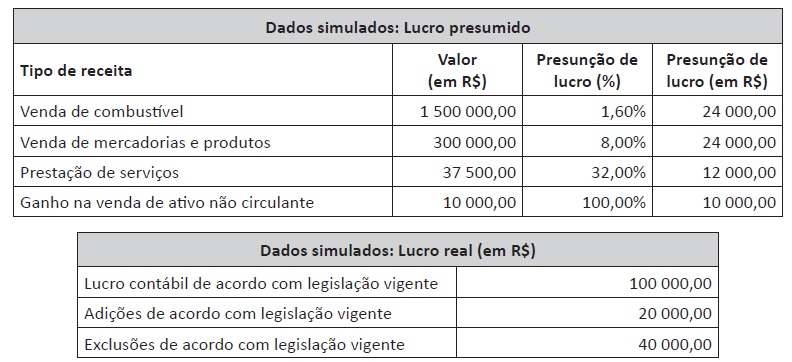
A partir das informações apresentadas e com base na comparação entre os regimes tributários de lucro presumido e lucro real, assinale a opção correta.
Para essa análise, a sociedade está fazendo simulações com base no primeiro trimestre de um determinado exercício social, utilizando seus dados históricos e estimativas de receitas e despesas. Por meio dessas simulações, foram levantados os seguintes dados:
A partir das informações apresentadas e com base na comparação entre os regimes tributários de lucro presumido e lucro real, assinale a opção correta.
Q2182441
Contabilidade Geral
O Sistema Público da Escrituração Digital (SPED) foi instituído pelo Decreto n. 6.022/2007, estabelecendo
os procedimentos para arquivamento público do livro diário e escrituração contábil em forma digital, em
consonância com o Decreto-lei n. 1.800/1996, que regula o registro público de empresas mercantis e
atividades das empresas e sociedades.
A escrituração contábil das companhias deve seguir as regras estabelecidas nas interpretações dos critérios e procedimentos pela ITG 2000 (R1) – Escrituração Contábil, bem como as formalidades da escrituração contábil em forma digital para fins de atendimento ao SPED, reguladas no CTG 2001 (R3).
Diante do exposto, avalie as afirmações a seguir.
I. O contabilista deve tomar as medidas necessárias para que a entidade titular da escrituração armazene, em meio digital, os livros e as demonstrações contábeis mencionadas no Comunicado Técnico (CT), devidamente assinados, visando à sua apresentação de forma integral, nos termos estritos das respectivas leis especiais, ou em juízo, quando previsto em lei.
II. O livro diário e o livro razão constituem registros permanentes da entidade e, quando escriturados em forma digital, são constituídos um conjunto único de informações das quais eles se originam.
III. O balanço patrimonial e demais demonstrações contábeis de encerramento de exercício devem ser inseridos no livro diário, completando-se com as assinaturas digitais da entidade e do contabilista legalmente habilitado, com registro ativo em Conselho Regional de Contabilidade.
IV. A escrituração contábil e a emissão de livros, relatórios, peças, análises, mapas, demonstrativos e demonstrações contábeis são de atribuição da administração, sob responsabilidade exclusiva de contabilista legalmente habilitado, e devem conter assinatura digital do contabilista.
É correto apenas o que se afirma em
A escrituração contábil das companhias deve seguir as regras estabelecidas nas interpretações dos critérios e procedimentos pela ITG 2000 (R1) – Escrituração Contábil, bem como as formalidades da escrituração contábil em forma digital para fins de atendimento ao SPED, reguladas no CTG 2001 (R3).
Diante do exposto, avalie as afirmações a seguir.
I. O contabilista deve tomar as medidas necessárias para que a entidade titular da escrituração armazene, em meio digital, os livros e as demonstrações contábeis mencionadas no Comunicado Técnico (CT), devidamente assinados, visando à sua apresentação de forma integral, nos termos estritos das respectivas leis especiais, ou em juízo, quando previsto em lei.
II. O livro diário e o livro razão constituem registros permanentes da entidade e, quando escriturados em forma digital, são constituídos um conjunto único de informações das quais eles se originam.
III. O balanço patrimonial e demais demonstrações contábeis de encerramento de exercício devem ser inseridos no livro diário, completando-se com as assinaturas digitais da entidade e do contabilista legalmente habilitado, com registro ativo em Conselho Regional de Contabilidade.
IV. A escrituração contábil e a emissão de livros, relatórios, peças, análises, mapas, demonstrativos e demonstrações contábeis são de atribuição da administração, sob responsabilidade exclusiva de contabilista legalmente habilitado, e devem conter assinatura digital do contabilista.
É correto apenas o que se afirma em

 Conheça nossos planos