Questões de Concurso
Nível superior
Foram encontradas 2.023.178 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395408
Auditoria Governamental
Carlos, auditor de certa Câmara Municipal, conduz auditoria externa sobre a execução da política municipal de alimentação
escolar. Para sustentar o achado preliminar de “ausência de comprovação da entrega regular de gêneros alimentícios em três
escolas da rede municipal”, reuniu o seguinte conjunto de evidências: notas fiscais emitidas pelo fornecedor, atas do Conselho de
Alimentação Escolar, planilhas de controle de estoque elaboradas pelas próprias unidades escolares, respostas a circularizações
enviadas a dois fornecedores e relatório de inspeção física realizada por ele mesmo em uma das escolas.
Agora, antes de finalizar o relatório, Carlos está analisando cada evidência de auditoria, a fim de verificar se elas possuem características necessárias (fonte, natureza, circunstâncias, pertinência e credibilidade) para embasar os apontamentos que tem feito no relatório, já que, no quesito de quantidade de evidências, achou que estava razoável.
A característica da evidência de auditoria que Carlos está avaliando é a
Agora, antes de finalizar o relatório, Carlos está analisando cada evidência de auditoria, a fim de verificar se elas possuem características necessárias (fonte, natureza, circunstâncias, pertinência e credibilidade) para embasar os apontamentos que tem feito no relatório, já que, no quesito de quantidade de evidências, achou que estava razoável.
A característica da evidência de auditoria que Carlos está avaliando é a
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395407
Auditoria Governamental
A equipe de auditoria interna de certa Câmara Municipal está executando testes em um processo de aquisição de bens de
informática. Durante a execução, a equipe precisa confirmar se os equipamentos registrados no patrimônio estão, de fato, em
uso nos respectivos setores da Casa Legislativa. Adicionalmente, para verificar saldos pendentes de pagamento com o principal
fornecedor, a equipe decide solicitar que o próprio fornecedor confirme os valores diretamente aos auditores.
Considerando as técnicas e procedimentos de auditoria aplicáveis ao caso, os procedimentos adotados para a verificação dos equipamentos e para a confirmação de saldos com o fornecedor correspondem, respectivamente, a
Considerando as técnicas e procedimentos de auditoria aplicáveis ao caso, os procedimentos adotados para a verificação dos equipamentos e para a confirmação de saldos com o fornecedor correspondem, respectivamente, a
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395406
Auditoria
A Câmara Municipal exerce, no âmbito local, as funções legislativa e fiscalizadora sobre os atos do Poder Executivo. Nesse
contexto, ao planejar testes em processos de despesa do Poder Executivo, o Controlador Interno e sua equipe de auditores
decidiram utilizar amostragem em auditoria.
Com base nas normas contábeis vigentes, amostragem estatística caracteriza-se pela
Com base nas normas contábeis vigentes, amostragem estatística caracteriza-se pela
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395405
Contabilidade Pública
Em relação aos 'Ativos Contingentes', a orientação para o reconhecimento nas demonstrações contábeis conforme o CPC 25 −
Provisões, Passivos Contingentes e Ativos Contingentes é de que:
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395404
Contabilidade Geral
Texto associado
Atenção: Considere as informações a seguir para responder à questão.
A Calote S/A reconheceu ao longo do mês de fevereiro de 20X9 R$ 4.000,00 de receita líquida de vendas. Sabe-se que 80%
das vendas da empresa são a prazo, a serem recebidas em três meses da data da venda. Além disso, estima-se que 5% dessas vendas
a prazo não serão recebidas. Em janeiro de 20X9, não houve recuperação de baixa de incobráveis de períodos anteriores. O saldo em
01/02/20X9 da conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) era de R$ 100,00, enquanto o saldo final em
28/02/20X9 era de R$ 120,00. O saldo bruto inicial de Contas a Receber em 01/02/20X9 era de R$ 2.000,00 e o saldo final em
28/02/20X9 era de R$ 4.000,00.
Acerca do lançamento contábil da despesa com PECLD e respectiva contrapartida em fevereiro de 20X9, o efeito do reconhecimento da PECLD no balanço patrimonial da Calote S/A será:
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395403
Contabilidade Geral
Texto associado
Atenção: Considere as informações a seguir para responder à questão.
A Calote S/A reconheceu ao longo do mês de fevereiro de 20X9 R$ 4.000,00 de receita líquida de vendas. Sabe-se que 80%
das vendas da empresa são a prazo, a serem recebidas em três meses da data da venda. Além disso, estima-se que 5% dessas vendas
a prazo não serão recebidas. Em janeiro de 20X9, não houve recuperação de baixa de incobráveis de períodos anteriores. O saldo em
01/02/20X9 da conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) era de R$ 100,00, enquanto o saldo final em
28/02/20X9 era de R$ 120,00. O saldo bruto inicial de Contas a Receber em 01/02/20X9 era de R$ 2.000,00 e o saldo final em
28/02/20X9 era de R$ 4.000,00.
A partir das informações, deduz-se que
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395402
Contabilidade Geral
Ao mensurar uma provisão, se o efeito do valor do dinheiro no tempo for material, o procedimento adotado segundo o
CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, deve ser:
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395401
Contabilidade Geral
O CMV (Custo das Mercadorias Vendidas) no método PEPS poderia ser considerado ‘desatualizado’ porque
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395400
Contabilidade Geral
O efeito esperado no lucro bruto ao utilizar o método UEPS (Último a Entrar, Primeiro a Sair) em um cenário de preços de aquisição
de estoque crescentes, comparativamente ao PEPS (Primeiro a Entrar, Primeiro a Sair) e ao MPM (Média Ponderada Móvel) é:
(Assuma um nível de vendas e compras constantes, e que sempre há saldo remanescente de produtos em estoque entre
períodos).
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395399
Contabilidade Geral
A Indumentária S/A, fabricante de roupas, adquiriu o direito de uso de uma famosa marca de roupas infantis por R$ 156.000,00,
pelo período de dez anos a contar da data da assinatura do contrato, a qual ocorreu em 31/03/20X4. Em 30/09/20X4, foi veiculada
uma notícia divulgando que a marca utiliza corantes tóxicos para tingir os tecidos das roupas, o que gerou uma queda abrupta no
nível de vendas dessa marca.
Especialistas internos da Indumentária S/A afirmam que, em 30/09/20X4, a marca tinha um valor em uso de R$ 118.500,00, enquanto o valor justo era de R$ 123.000,00, com custos de venda estimados em R$ 5.500,00.
Com base apenas nas informações apresentadas e no CPC 01 (R1) − Redução ao Valor Recuperável de Ativos, a perda por redução no valor recuperável (impairment) do direito de uso da marca adquirido pela Indumentária S/A foi de
Especialistas internos da Indumentária S/A afirmam que, em 30/09/20X4, a marca tinha um valor em uso de R$ 118.500,00, enquanto o valor justo era de R$ 123.000,00, com custos de venda estimados em R$ 5.500,00.
Com base apenas nas informações apresentadas e no CPC 01 (R1) − Redução ao Valor Recuperável de Ativos, a perda por redução no valor recuperável (impairment) do direito de uso da marca adquirido pela Indumentária S/A foi de
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395398
Contabilidade Geral
A empresa Tudo Certo S/A, especializada em prestação de serviço de entregas para terceiros, adquiriu uma van para utilizar nas
atividades operacionais em 01/04/20X2 por R$ 140.000,00, à vista. Foram pagos R$ 500,00 para o registro do veículo, R$ 700,00
para o emplacamento, R$ 7.000,00 do prêmio do seguro (vigente por dois anos a partir da data da compra) e R$ 200,00 para um
reparo na maçaneta da porta do motorista.
Espera-se que a van tenha um valor residual de R$ 20.000,00 ao final dos quatro anos de uso.
Considerando as informações acima, e que a empresa adotava o método de depreciação linear, o valor contábil líquido da van reportado no balanço patrimonial de 31/12/20X3 é
Espera-se que a van tenha um valor residual de R$ 20.000,00 ao final dos quatro anos de uso.
Considerando as informações acima, e que a empresa adotava o método de depreciação linear, o valor contábil líquido da van reportado no balanço patrimonial de 31/12/20X3 é
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395397
Contabilidade Pública
Em alguns casos, o reconhecimento da variação patrimonial aumentativa pode ocorrer após a ocorrência da arrecadação da
receita orçamentária. Um destes casos é o recebimento antecipado de valores provenientes da venda a termo de serviços. A
contabilização da natureza de informação patrimonial do reconhecimento da variação patrimonial aumentativa do caso
mencionado, quando impacta o resultado da entidade pública, é:
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395396
Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público, a propriedade para investimento
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395395
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a concessão de empréstimos e financiamentos é classificada
como
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395394
Contabilidade Pública
Caso um ativo intangível adquirido em separado seja pago pelo valor a prazo, o qual é superior ao valor à vista, de acordo com o
Manual de Contabilidade Aplicada ao Setor Público, a diferença entre o valor pago e o valor à vista deve ser reconhecida
como
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395393
Contabilidade Pública
Acerca do ativo imobilizado e com base no Manual de Contabilidade Aplicada ao Setor Público, tem-se que
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395392
Contabilidade Pública
O município fictício XYZ está sendo processado judicialmente por um fornecedor de bens que alega descumprimento contratual.
O valor solicitado é de R$ 200.000 e os assessores jurídicos do município avaliam que a demanda é possível, mas improvável.
Com base na NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, deve-se
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395391
Contabilidade Pública
Uma secretaria estadual adquiriu, em 01/08/X1, medicamentos para distribuição gratuita. Na aquisição, ocorreram os seguintes
gastos:
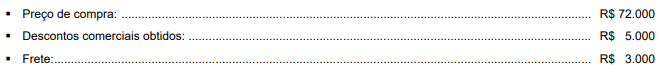
Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.
Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.
Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395390
Administração Financeira e Orçamentária
Determinada entidade pública constatou a execução orçamentária das seguintes despesas:
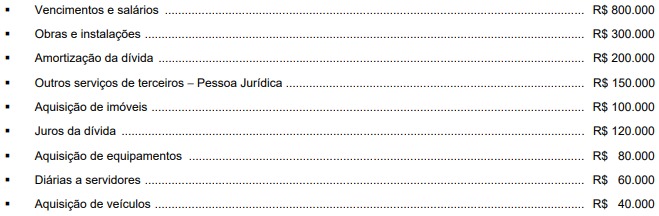
Com base nesses dados, o total de despesas correntes e o total de despesas de capital são, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395389
Administração Financeira e Orçamentária
Uma entidade pública apresentou as seguintes informações em determinado exercício financeiro:
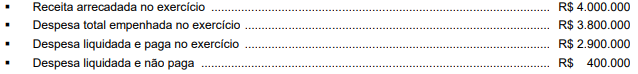
Desconsiderando possíveis cancelamentos de despesas, os valores a serem inscritos em restos a pagar processados e não processados são, respectivamente, em reais,

 Conheça nossos planos