Questões de Concurso
Para estatística
Foram encontradas 14.333 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando que uma caixa contenha 10 esferas visualmente indistinguíveis, sendo 6 esferas de aço inoxidável e as outras 4 de aço comum, julgue o próximo item.
Considere que um experimento seja realizado da seguinte
forma: uma esfera é retirada aleatoriamente da caixa; se ela
for de aço comum, o experimento será encerrado
imediatamente; se ela for de aço inoxidável, ela será
devolvida à caixa, sendo esse processo repetido até que uma
bola de aço comum seja retirada da caixa. Nessa situação
hipotética, a probabilidade de que o experimento seja
encerrado na segunda retirada de uma bola da caixa é
inferior a 0,25.

Tendo como referência as informações precedentes, julgue o próximo item.
Na alocação proporcional ao tamanho dos estratos, se o
tamanho total da amostra for igual a 5, a probabilidade de
que os elementos 1, 5 e 6 sejam selecionados para essa
amostra será igual a zero.
Tendo como referência as informações precedentes, julgue o próximo item.
Na amostragem aleatória estratificada, cada estrato constitui
uma unidade amostral.
Tendo como referência as informações precedentes, julgue o próximo item.
Se o tamanho total da amostra estratificada for igual a 6 e a
alocação for uniforme, a probabilidade de a amostra do estrato
C ser composta pelos elementos 17 e 18 será igual a 0,25.
Tendo como referência as informações precedentes, julgue o próximo item.
Considere que, na estimação da média populacional da
variável de interesse Y da referida amostragem estratificada,
o tamanho total da amostra seja igual a 10 e que o método
para a alocação da amostra seja o da alocação ótima de
Neyman. Nessa situação, a amostra será composta por três
elementos do estrato A, três elementos do estrato B e quatro
elementos do estrato C.
Tendo como referência as informações precedentes, julgue o próximo item.
Os estratos com maiores números de elementos tendem a
apresentar maiores variabilidades da variável de interesse.
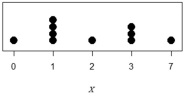
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
O desvio padrão amostral de X é inferior a 2.
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
O primeiro quartil do conjunto de dados é igual a 1.
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
A moda do conjunto de dados é igual a 7.
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
A ilustração a seguir representa corretamente a distribuição de frequências da variável X.
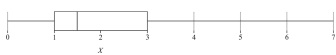
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
O box-plot seguinte descreve corretamente a distribuição da variável X de maneira esquemática.
Considerando que {0, 1, 1, 1, 1, 2, 3, 3, 3, 7} seja um conjunto de dados referente à variável quantitativa X, julgue o seguinte item.
A média amostral de X é superior a 2.
Julgue o item seguinte, referente a regressão linear e séries temporais.
Considere que {(x1,y1),(x2,y2), ..., (xn,yn) } seja um
conjunto de dados que pode ser modelado pelo modelo de
regressão linear simples Y = β0 +β1X2 + ε, com
ε∼N(0,σ²). Nesse caso, se 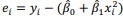 é o
resíduo para os coeficientes estimados
 , então

Julgue o item seguinte, referente a regressão linear e séries temporais.
Para o modelo de regressão linear simples  , em que
 , é uma variável aleatória independente de
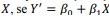 , então
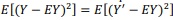
Julgue o item seguinte, referente a regressão linear e séries temporais.
O processo autorregressivo 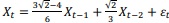 , com
 , de ordem 2, é estacionário.
Julgue o item seguinte, referente a regressão linear e séries temporais.
A homoscedasticidade é condição necessária para que um
modelo de regressão linear seja não viesado.
Julgue o item seguinte, referente a regressão linear e séries temporais.
Duas séries temporais, xt e yt, ambas não estacionárias e
integradas de ordem um, são cointegradas se existir uma
combinação linear entre yt e xt que seja estacionária.
Considerando Φ-1(0,95) = 1,65 e Φ-1(0,975) = 1,96, julgue o item a seguir, relativo à inferência estatística.
Se X1 = 11,5, X2 = 14,25, X3 = 17,75 e X4 = 13,5 são amostras aleatórias de uma distribuição normal N(μ, 9) com média μ desconhecida, então, nesse caso, para o teste com hipóteses ′H0:μ = 12′ e H1:μ ≠ 12′, a hipótese nula deve ser aceita, considerando-se um nível de confiança de 95%.
Considerando Φ-1(0,95) = 1,65 e Φ-1(0,975) = 1,96, julgue o item a seguir, relativo à inferência estatística.
Suponha que
X1,
X2,…,
X144 seja uma amostra aleatória cuja
distribuição tem variância Var(Xi) = 18, para i = 1, ..., 144.
Nesse caso, se a média amostral das observações for  = 55,
então um intervalo de confiança aproximado com nível de
confiança de 95% para a média θ = EXi
será [52, 525; 57, 475].
Considerando Φ-1(0,95) = 1,65 e Φ-1(0,975) = 1,96, julgue o item a seguir, relativo à inferência estatística.
Considere que X1 = 1, X2 = 2 e X3 = 4 sejam amostras que
satisfazem à condição de que Xi ~ binomial (5, θ), para
i = 1, 2, 3. Nessa situação, a função de verossimilhança para
estimação do parâmetro θ é dada por
ℒ(θ | 1, 2, 4) = 50.θ7
(1 − θ)8
.

 Conheça nossos planos