Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 911 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q1892836
Administração Financeira e Orçamentária
Em certo ano, emendas parlamentares individuais ao projeto de lei
orçamentária anual da União foram aprovadas no limite de 1,2% da
receita corrente líquida prevista no projeto encaminhado pelo
Poder Executivo, destinando-se a metade desse percentual a ações
e serviços públicos de saúde. A execução orçamentária dessas
emendas, no montante destinado à saúde, contemplou diversos
programas, inclusive despesas de custeio na saúde e gastos com
pagamento de pessoal dessa área. Porém, após iniciada a execução
orçamentária, verificou-se que a reestimativa da receita e da
despesa resultaria no não cumprimento da meta de resultado fiscal
estabelecida na lei de diretrizes orçamentárias (LDO).
Diante desse cenário e à luz do texto atual da Constituição da
República de 1988, é correto afirmar que:
Q1892835
Administração Financeira e Orçamentária
A Empresa Brasileira de Correios e Telégrafos (EBCT) é
considerada pelo Supremo Tribunal Federal (STF) como imune ao
pagamento de impostos mesmo quanto às atividades em que
atua em regime de livre concorrência. A razão dada pelo STF é a
de que a EBCT oferta o serviço público de entrega de
correspondência em localidades distantes a preço módico,
serviço que não seria oferecido adequadamente (a não ser por
alto custo) pelo sistema de mercado. Assim, as atividades mais
rentáveis da EBCT estariam também imunes para auxiliar no
custeio das operações de entrega de correspondência em locais
pouco habitados e de difícil acesso.
À luz das nomenclaturas cunhadas na teoria das funções de Governo, o fenômeno descrito no enunciado expressa a função:
À luz das nomenclaturas cunhadas na teoria das funções de Governo, o fenômeno descrito no enunciado expressa a função:
Q1892834
Administração Financeira e Orçamentária
Contando com a devida autorização por deliberação dos Estados
e Distrito Federal mediante convênio do Conselho Nacional de
Política Fazendária (Confaz), o Estado Alfa, por lei específica,
concedeu isenção de Imposto sobre a Circulação de Mercadorias
e Serviços (ICMS) a favorecer pessoas com deficiências que,
comprovando sua situação perante o Fisco estadual, adquirissem
automóveis adaptados. O Estado Alfa, para conceder a isenção,
realizou a estimativa do impacto orçamentário-financeiro no
exercício em que devia iniciar a vigência da isenção e no seguinte,
atendeu ao disposto em sua lei de diretrizes orçamentárias (LDO)
e demonstrou que a renúncia de receita foi considerada na
estimativa de receita da lei orçamentária e que não afetaria as
metas de resultados fiscais previstas no Anexo Estadual de Metas
Fiscais.
Diante desse cenário concreto, é correto afirmar que:
Diante desse cenário concreto, é correto afirmar que:
Q1892833
Administração Financeira e Orçamentária
Ao final de um certo quadrimestre, verificou-se que a despesa
total com pessoal de um determinado Tribunal Regional do
Trabalho (TRT) alcançou 94,5% do limite de gastos com pessoal
previsto na Lei de Responsabilidade Fiscal (LRF – LC nº 101/2000,
Arts. 19 e 20).
Diante desse fato, tendo-se atingido o percentual de 94,5% acima
descrito:
Q1892832
Administração Financeira e Orçamentária
A Superintendência do Patrimônio da União no Estado Alfa teve
que indicar a classificação de suas receitas referentes a foro e
taxa de ocupação quanto a terrenos de marinha localizados no
referido Estado, bem como a classificação da despesa para
aquisição de imóvel tido como necessário para a execução de
obra pública.
Levando-se em consideração a classificação por natureza de cada uma dessas receitas e despesa públicas descritas no enunciado, à luz da Lei nº 4.320/1964, é correto afirmar que tais receitas:
Levando-se em consideração a classificação por natureza de cada uma dessas receitas e despesa públicas descritas no enunciado, à luz da Lei nº 4.320/1964, é correto afirmar que tais receitas:
Q1892831
Análise de Balanços
Uma entidade apresentava o seguinte balanço patrimonial em31/12/X1:
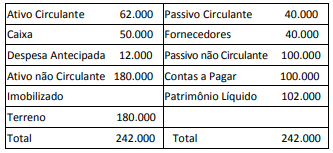
Em X2, os seguintes fatos aconteceram na entidade:
• pagamento da dívida com fornecedores;
• realização integral das despesas antecipadas;
• contração de empréstimo de longo prazo no valor deR$ 27.000;
• compra de R$ 30.000 em estoque para pagamento emmarço de X3.
Além disso, a entidade foi acionada na justiça por um antigofuncionário, que pedia R$ 12.000. Os advogados julgaram que aperda da causa era provável e que deveria acontecer no início de X3.
Na análise dos indicadores de liquidez da entidade em 31/12/X1 eem 31/12/X2, é correto concluir que os indicadores de liquidez:
Q1892830
Análise de Balanços
Um analista deseja elaborar um documento com a situação
contábil de diferentes entidades do mesmo setor. Para isso, ele
analisou suas demonstrações contábeis referentes aos anos de
2019, 2020 e 2021.
Para facilitar o seu trabalho, o analista não levou em
consideração a atualização dos componentes das demonstrações
contábeis pela inflação.
Os resultados mais impactados pela não correção pela inflação diziam respeito, principalmente, à análise:
Os resultados mais impactados pela não correção pela inflação diziam respeito, principalmente, à análise:
Q1892829
Contabilidade Pública
Um dos demonstrativos constantes do Relatório Resumido da
Execução Orçamentária refere-se à apuração da Receita Corrente
Líquida (RCL), que é um parâmetro usado como referência para
definição da reserva de contingência e para acompanhamento
dos limites fiscais, tais como despesa total com pessoal e
endividamento.
Ao analisar o Demonstrativo da Receita Corrente Líquida de um Estado da federação, por exemplo, um servidor da área de controle externo deve considerar que:
Ao analisar o Demonstrativo da Receita Corrente Líquida de um Estado da federação, por exemplo, um servidor da área de controle externo deve considerar que:
Q1892828
Contabilidade Pública
Uma entidade da administração pública fundacional da área de
saúde hospitalar adquiriu um equipamento para procedimentos
de alta complexidade. Os custos apurados relativos a essa
aquisição estão detalhados a seguir.
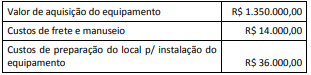
O valor de aquisição do equipamento foi negociado para ser pago em quatro parcelas, sendo a primeira com vencimento em 60 dias após a entrega. A entidade optou por essa forma de pagamento em decorrência do seu cronograma de desembolso, frente às limitações de repasses financeiros que sofria. Se o pagamento fosse feito à vista, o valor de aquisição do equipamento seria de R$ 1.200.000,00. O processo de aquisição e instalação foi concluído em 01/07/20X5, quando o equipamento estava no local e nas condições operacionais inicialmente planejadas pela entidade. Ocorre que, por um problema de infiltração no imóvel onde o equipamento foi instalado e que comprometeu a estrutura do local, o equipamento precisou ser retirado e transferido para outra unidade, incorrendo em custos adicionais de R$ 42.000,00. Em decorrência disso, só entrou em operação em 01/10/20X5.
A partir dessas informações e dos procedimentos contábeis patrimoniais vigentes para entidades da administração pública, no reconhecimento inicial o equipamento deve ser mensurado por:
O valor de aquisição do equipamento foi negociado para ser pago em quatro parcelas, sendo a primeira com vencimento em 60 dias após a entrega. A entidade optou por essa forma de pagamento em decorrência do seu cronograma de desembolso, frente às limitações de repasses financeiros que sofria. Se o pagamento fosse feito à vista, o valor de aquisição do equipamento seria de R$ 1.200.000,00. O processo de aquisição e instalação foi concluído em 01/07/20X5, quando o equipamento estava no local e nas condições operacionais inicialmente planejadas pela entidade. Ocorre que, por um problema de infiltração no imóvel onde o equipamento foi instalado e que comprometeu a estrutura do local, o equipamento precisou ser retirado e transferido para outra unidade, incorrendo em custos adicionais de R$ 42.000,00. Em decorrência disso, só entrou em operação em 01/10/20X5.
A partir dessas informações e dos procedimentos contábeis patrimoniais vigentes para entidades da administração pública, no reconhecimento inicial o equipamento deve ser mensurado por:
Q1892827
Contabilidade Pública
Um estado cujo governador estava no último ano de seu
mandato apresentava os seguintes saldos no final do exercício
financeiro:
Receita Corrente: R$ 2.600.000; Receita de Capital: R$ 400.000; Disponibilidade de caixa: R$ 2.000.000; Despesas empenhadas a liquidar: R$ 1.700.000; Despesas empenhadas e liquidadas a pagar: R$ 1.500.000.
Na data, o valor inscrito como Restos a Pagar era de:
Receita Corrente: R$ 2.600.000; Receita de Capital: R$ 400.000; Disponibilidade de caixa: R$ 2.000.000; Despesas empenhadas a liquidar: R$ 1.700.000; Despesas empenhadas e liquidadas a pagar: R$ 1.500.000.
Na data, o valor inscrito como Restos a Pagar era de:
Q1892826
Contabilidade Pública
De acordo com a NBC TSP 11 – Apresentação das Demonstrações
Contábeis, a entidade deve apresentar, na Demonstração do
Resultado ou nas Notas Explicativas, a análise das despesas
utilizando o detalhamento baseado na sua natureza ou na sua
função dentro da entidade, devendo selecionar o critério que
proporcione informação fidedigna e mais relevante.
São as seguintes as despesas classificadas de acordo com o método da função:
São as seguintes as despesas classificadas de acordo com o método da função:
Q1892825
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual – Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, governos e
outras entidades do setor público devem prestar contas àqueles
que proveem os seus recursos.
De acordo com a norma, os doadores exigem informação principalmente para:
De acordo com a norma, os doadores exigem informação principalmente para:
Q1892824
Auditoria Governamental
A Instrução Normativa nº 84/2020 do Tribunal de Contas da
União (TCU) estabelece papéis e responsabilidades aos diversos
atores envolvidos no processo de tomada e prestação de contas
dos administradores e responsáveis da administração pública
federal, para fins de julgamento pelo TCU.
Esses papéis e responsabilidades estão corretamente descritos na seguinte opção:
Esses papéis e responsabilidades estão corretamente descritos na seguinte opção:
Q1892823
Auditoria
No desenvolvimento de um trabalho de asseguração sobre as
demonstrações contábeis de uma instituição pública, a equipe
realizou o processo de identificação e avaliação dos riscos de
distorção relevante do contexto auditado.
Em relação ao processo de avaliação e resposta aos riscos de distorção relevante, é correto afirmar que:
Em relação ao processo de avaliação e resposta aos riscos de distorção relevante, é correto afirmar que:
Q1892822
Auditoria
Uma equipe de auditoria foi estabelecida para realizar um
trabalho de asseguração sobre as demonstrações contábeis de
uma instituição pública referentes a 31/12/2021.
Em relação às características e aos procedimentos para a determinação da materialidade, é correto afirmar que:
Em relação às características e aos procedimentos para a determinação da materialidade, é correto afirmar que:
Q1892821
Auditoria Governamental
A materialidade está entre os princípios norteadores da
elaboração e divulgação da prestação de contas no âmbito da
Administração Pública Federal. Trata-se de um aspecto utilizado
para determinar a importância relativa de uma distorção ou
irregularidade, nível a partir do qual estas são consideradas
relevantes.
Nos termos da Instrução Normativa TCU nº 84/2020, para fins de autuação de processo de tomada de contas, é necessário avaliar o nível de materialidade.
Considere os dados do quadro a seguir relativos à execução orçamentária hipotética de uma autarquia federal no exercício financeiro de 2021.
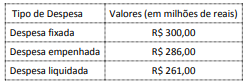
O limite mínimo para que um conjunto de irregularidades detectadas na autarquia no referido exercício seja considerado materialmente relevante, para fins de autuação de processo de tomada de contas, é, em milhões de reais, de:
Nos termos da Instrução Normativa TCU nº 84/2020, para fins de autuação de processo de tomada de contas, é necessário avaliar o nível de materialidade.
Considere os dados do quadro a seguir relativos à execução orçamentária hipotética de uma autarquia federal no exercício financeiro de 2021.
O limite mínimo para que um conjunto de irregularidades detectadas na autarquia no referido exercício seja considerado materialmente relevante, para fins de autuação de processo de tomada de contas, é, em milhões de reais, de:
Q1892820
Auditoria Governamental
Durante um trabalho de auditoria, um dos procedimentos
previstos na matriz de planejamento era um teste de
conformidade (para controle de qualidade) em uma população
finita superior a 500 elementos. Para que a população testada
fosse aprovada, foi definido como critério que a proporção
máxima de erros admitidos seria de 3%. Foi considerado ainda
um nível de confiança de 95% e que a amostra conteria no
máximo um único erro.
Considere ainda a tabela a seguir, que contém índices calculados de confiabilidade para quantidades previstas de erros e níveis de confiança.
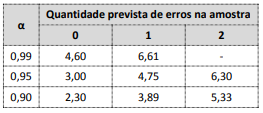
A partir dos dados apresentados e para cumprir os critérios previamente definidos, o tamanho da amostra para o teste na população indicada deve ser de:
Considere ainda a tabela a seguir, que contém índices calculados de confiabilidade para quantidades previstas de erros e níveis de confiança.
A partir dos dados apresentados e para cumprir os critérios previamente definidos, o tamanho da amostra para o teste na população indicada deve ser de:
Q1892819
Auditoria Governamental
O Tribunal de Contas da União adotou de forma adaptada
algumas ferramentas de auditoria utilizadas pelo U.S.
Government Accountability Office (U.S. GAO), a exemplo da
matriz de planejamento, que é uma ferramenta importante na
definição do escopo do trabalho de auditoria.
Na situação hipotética de um trabalho de auditoria que tem por objeto a concessão de auxílio financeiro emergencial a pessoas que perderam renda em decorrência de uma epidemia que atingiu o país e afetou a economia, a matriz de planejamento:
Na situação hipotética de um trabalho de auditoria que tem por objeto a concessão de auxílio financeiro emergencial a pessoas que perderam renda em decorrência de uma epidemia que atingiu o país e afetou a economia, a matriz de planejamento:
Q1892818
Auditoria Governamental
Nos trabalhos de auditoria, é necessária a definição de critérios,
que consistem em referências para avaliar o objeto auditado. Tais
referências são previamente determinadas pelo auditor.
No contexto das entidades públicas, conforme a ISSAI 100, a
definição desses critérios:
Q1892817
Engenharia de Software
Durante o treinamento de uma rede neural artificial para
classificação de imagens, foi observado o comportamento
descrito pelo gráfico abaixo, que mostra a evolução do erro
conforme o número de iterações.
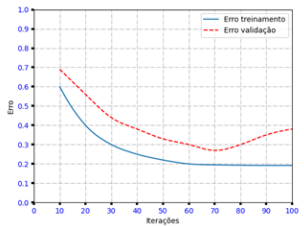
O classificador em questão foi treinado em um conjunto de dados particionado (holdout) em 60%/30%/10% (treinamento/validação/ teste). Entretanto, os especialistas envolvidos consideraram o modelo obtido insatisfatório após analisarem o gráfico.
Considerando essas informações, duas técnicas que poderiam ser utilizadas para contornar o problema encontrado são:
O classificador em questão foi treinado em um conjunto de dados particionado (holdout) em 60%/30%/10% (treinamento/validação/ teste). Entretanto, os especialistas envolvidos consideraram o modelo obtido insatisfatório após analisarem o gráfico.
Considerando essas informações, duas técnicas que poderiam ser utilizadas para contornar o problema encontrado são:

 Conheça nossos planos