Questões de Concurso
Para profissional de nível superior - ciências contábeis
Foram encontradas 275 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


TEXTO 1
EDUCAÇÃO DE HOJE ADIA FIM DA ADOLESCÊNCIA
Há pouco tempo, recebi uma mensagem que me provocou uma boa reflexão. O interessante é que não foi o conteúdo dela que fisgou minha atenção, e sim sua primeira linha, em que os remetentes se identificavam. Para ser bem clara, vou reproduzi-la: "Somos dois adolescentes, com 21 e 23 anos...".
Minha primeira reação foi sorrir: agora, os jovens acreditam que a adolescência se estende até, pelo menos, os 23 anos?! Mas, em seguida, eu me dei conta do mais importante dessa história: a criança pode ser criança quando é tratada como tal, e o mesmo acontece com o adolescente. E, se dois jovens adultos se veem como adolescentes, é porque, de alguma maneira, contribuímos para tanto.
A adolescência tinha época certa para começar até um tempo atrás, ou seja, com a puberdade, época das grandes mudanças físicas. E terminar também: era quando o adolescente, finalmente, assumia total responsabilidade sobre sua vida e tornava-se adulto. Agora, as crianças já começam a se comportar e a se sentir como adolescentes muito tempo antes de a puberdade se manifestar e, pelo jeito, continuam se comportando e vivendo assim por muito mais tempo. Qual a parcela de responsabilidade dos adultos e educadores?
Pais e professores, quando educam, visam à conquista da autonomia e não podem perder de vista esse objetivo. Assim, ensinar uma criança pequena a se calçar sozinha, por exemplo, é apenas uma parte do processo educativo que supõe que, assim que possível, ela caminhe com seus próprios passos. É claro que isso não acontece de uma hora para outra, mas em etapas. Mas há de chegar o dia em que ela vai escolher os sapatos que vai calçar, quem sabe comprá-los com dinheiro fruto de seu trabalho, vai usá-los para andar por onde quiser e vai ter de se responsabilizar por suas escolhas. Isso é ser adulto.
Qual a diferença em relação ao adolescente? Justamente essa: o adolescente ainda está a caminho de ter autonomia sobre sua vida. Os pais, mesmo que à distância e discretamente, ainda tutelam os passos do filho adolescente - e não sem razão. É que, para os adolescentes, ainda é prioritário e natural pensar primeiro no tempo presente, no prazer, na diversão e só depois - às vezes, tarde demais - nas consequências que suas atitudes e comportamentos podem provocar.
É difícil tornar-se responsável por tudo? Sem dúvida é, e os adultos sabem muito bem disso. Mas há ganhos, pelo menos em relação à vida dos adolescentes: o da liberdade possível e o da independência, por exemplo. E, certamente, um adulto que se considera adolescente aos 23 anos não deve sentirse responsável por sua vida. O que ele talvez não saiba é que isso o impede de ser independente.
Hoje, por conta de diversos fatores, muitos pais agem de modo confuso, mas sempre em nome da educação para a autonomia. Garotas e garotos de 12 a 15 anos são liberados para frequentar festas noturnas quase sem limites de horário e sem adultos por perto, mas, em compensação, não têm autonomia para administrar sozinhos a vida escolar, porque os pais esperam determinados resultados e, para tanto, precisam verificar se o filho cumpre o que desejam. Professores universitários tratam seus alunos como adolescentes incapazes de discernir direitos de deveres e, depois, reclamam da falta de interesse deles pelo conhecimento.
Exemplos desses não faltam numa sociedade que trata seus cidadãos de modo infantilizado e os faz acreditar - e muitos acreditam - que isso é feito pelo bem-estar deles. Por isso é bom que os pais e educadores pensem com carinho na educação que praticam. Para que crianças e adolescentes atinjam a vida adulta, é preciso que sejam tratados de modo coerente e sejam responsabilizados, pouco a pouco, por aquilo com que são capazes de arcar. Afinal, a adolescência tem de terminar.
ROSELY SAYÃO é psicóloga, consultora em educação e autora de "Sexo é Sexo" (ed. Companhia das Letras); e-mail: [email protected] Disponível em: https://www1.folha.uol.com.br/fsp/equilibrio/eq2504200209.htm Acesso em: 30 jul. 2026.
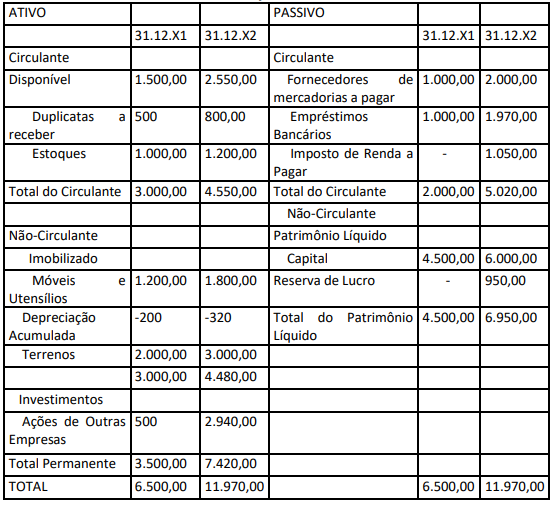
BALANÇO PATRIMONIAL
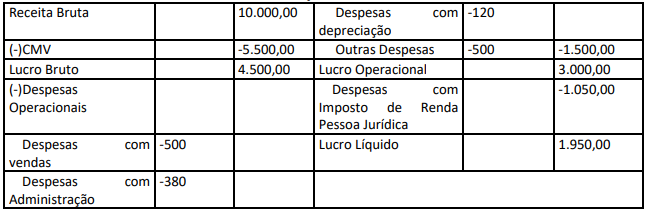
Demonstração de Resultado
Demonstração de Origem e Aplicações
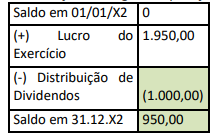
Considerando os valores das Atividades operacionais da Demonstração do Fluxo de Caixa: qual o valor do recebimento de vendas em X2, considerando que não houve inadimplência de X1; e qual o valor do pagamento a fornecedores de mercadorias em X2?
I. A estrutura fundamental do orçamento conforme legislação brasileira contém o plano plurianual, a lei de diretrizes orçamentárias e a lei orçamentária anual;
II. A lei de diretrizes orçamentárias compreenderá as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração do plano plurianual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento;
III. A lei orçamentária anual compreenderá: o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público; o orçamento de gastos das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto; e o orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
IV. Os projetos de lei relativos ao plano plurianual, às diretrizes orçamentárias, ao orçamento anual e aos créditos adicionais serão apreciados pelas duas Casas do Congresso Nacional, na forma do regimento comum.
V. As emendas ao projeto de lei do orçamento anual ou aos projetos que o modifiquem somente podem ser aprovadas caso: sejam compatíveis com o plano plurianual e com a lei de diretrizes orçamentárias; indiquem os recursos necessários, admitidos apenas os provenientes de anulação de despesa.
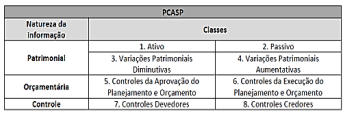
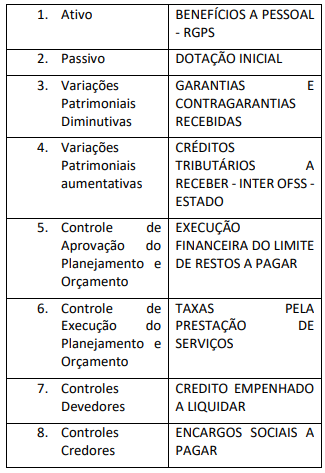
Baseado no PCASP e nas regras que envolvem sua construção e aplicação das contas contábeis, classifique a coluna da direita (grupos de contas) com a coluna da esquerda (contas contábeis do PCASP). Após esta classificação, escolher a sequência correta ao final da questão.
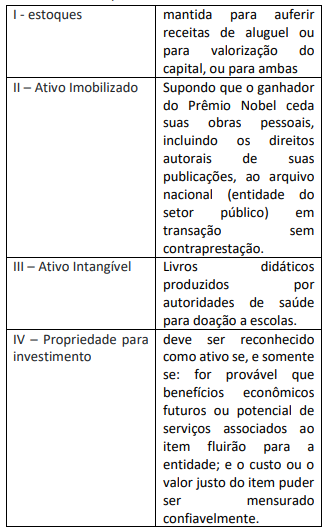
I. A entidade que elabora e apresenta demonstrações contábeis de acordo com o regime de competência; II. As demonstrações contábeis de entidade que não possui investimentos em controlada, em coligada ou em empreendimento controlado em conjunto são consideradas demonstrações contábeis separadas; III. Quando a entidade elaborar demonstrações contábeis separadas, ela deve contabilizar os seus investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas: ao custo; ao valor justo por meio do resultado; ou utilizando o método da equivalência patrimonial; IV. Se a entidade escolher, de acordo com o item 24 da NBC TSP 18, mensurar seus investimentos em coligadas ou em empreendimentos controlados em conjunto ao valor justo por meio do resultado, ela deve contabilizá-los da mesma forma em suas demonstrações contábeis separadas.
• seu valor em termos cultural, ambiental, educacional e histórico é improvável de ser totalmente refletido em valor financeiro baseado a preços de mercado; • obrigações legais e/ou estatutárias podem impor proibições ou severas restrições à sua alienação por venda; • são geralmente insubstituíveis e seus valores podem aumentar ao longo do tempo, mesmo se sua condição física se deteriorar; e • pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos. Entidades do setor público podem possuir expressivos valores em itens do patrimônio cultural, que foram sendo adquiridos ao longo de muitos anos e por vários meios, incluindo compra, doação, legado e desapropriação.
Pode-se afirmar como falso ou verdadeiro:
I. esses itens são mantidos geralmente pela capacidade de gerar fluxo de caixa aos cofres públicos; II. alguns itens do patrimônio cultural possuem benefícios econômicos futuros ou potencial de serviços além de seu valor cultural; III. quando a divulgação de informações a respeito deste patrimônio cultural é exigida: a base de mensuração utilizada; o método de depreciação utilizado, se houver; o valor contábil bruto; a depreciação acumulada no final do período, se houver; e a conciliação do valor contábil entre o início e o final do período; IV. O custo de item deste ativo deve ser reconhecido somente se: (a) for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade independente se o custo ou o valor justo do item puder ser mensurado.
I. equipamentos, tais como elevadores ou aparelhos de ar-condicionado, são muitas vezes parte integrante da edificação e estão geralmente incluídos no valor justo da propriedade para investimento, sendo reconhecidos separadamente como ativo imobilizado; II. se o escritório for arrendado mobiliado, o valor justo do escritório inclui geralmente o valor justo da mobília, porque a receita do arrendamento se relaciona com o escritório mobiliado. Quando a mobília for incluída no valor justo da propriedade para investimento, a entidade deve reconhecer a mobília como ativo separado; III. o valor justo da propriedade para investimento exclui a receita de arrendamento mercantil operacional recebida antecipadamente ou apropriada por competência porque a entidade a reconhece como passivo ou ativo separado; IV. O valor justo da propriedade para investimento não reflete os investimentos futuros de capital fixo que melhorem ou aumentem a propriedade, e não reflete os benefícios futuros relacionados a esses gastos.
I. Fundo de Participação dos Estados - FPE II. Garantia a Adiantamento da Receita Orçamentária III. Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS IV. Contra garantia da União V. Imposto Predial e Territorial Urbano – IPTU
Na imagem, é possível visualizar os botões para as seguintes funcionalidades:
I. É importante sempre criar senhas complexas, não utilizando sequências numéricas simples, datas comemorativas ou informações familiares. Sempre que possível, deve-se utilizar também caracteres especiais, isso tonará a navegação mais segura, dificultando a possibilidade de quebra por pessoas mal-intencionadas. II. Para uma navegação segura, é importante ter a ferramenta firewall ativada, além de manter o antivírus sempre atualizado. III. Não há necessidade de realizar a verificação de links quando são compartilhados em uma rede social. Quando muitos usuários estão compartilhando, significa que a informação é sempre verdadeira. IV. Quando um site solicita dados para cadastro, é necessário que o usuário verifique se o site pertence a uma instituição confiável. Além disso, deve-se observar o endereço do site na barra de endereços do navegador. Este endereço deve iniciar com https:// e possuir um ícone de cadeado para visualizar informações do site.
São consideradas boas práticas de navegação na Internet APENAS:

 Conheça nossos planos