Foram encontradas 432 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


De acordo com as ideias do texto CG1A1-I, o conhecimento acerca do contexto cósmico e do ponto do espaço e do tempo em que o ser humano está pode ser alcançado pela divulgação em grande escala da
I ciência.
II tecnologia.
III democracia.
Assinale a opção correta.
A respeito de política monetária, julgue o próximo item.
Na figura seguinte, obtida de http://www.bcb.gov.br, é mostrada a tendência de decrescimento da base monetária na economia brasileira a partir de meados de 2015.

Considerando-se todas as demais variáveis como constantes,
é correto afirmar que, não havendo a denominada esterilização,
o gráfico referente à base monetária é compatível com a
compra líquida de divisas pelo BCB.
Os analistas consultados pelo Banco Central do Brasil (BCB) preveem que, em 2016, haja uma contração de 3,44% do Produto Interno Bruto (PIB) registrado em 2015. Nas estimativas para a inflação, o destaque desta semana fica por conta da projeção para o IPCA em 12 meses, que, depois de dez semanas em queda, subiu de 5,91% para 5,93%. Por outro lado, as revisões referentes aos IGP foram mais fortes. A mediana para o avanço do IGP-DI saiu de 7,97% para 8,27%, e a do IGP-M, de 7,95% para 8,34%, ambos referentes a 2016.
O Boletim Focus prevê que o dólar passe de R$ 3,65 para R$ 3,60 ao final de 2016.
Valor Econômico. 20/6/2016 (com adaptações).
Tendo como referência inicial o texto apresentado, julgue o seguinte item, relativo a indicadores econômicos.
A partir da previsão do Boletim Focus para o valor do dólar ao
final de 2016, é possível estimar que, ao final deste ano, será
de R$ 3,60 o valor da PTAX, que é medida pela média das
taxas das operações de câmbio praticadas no mercado
primário.
Os analistas consultados pelo Banco Central do Brasil (BCB) preveem que, em 2016, haja uma contração de 3,44% do Produto Interno Bruto (PIB) registrado em 2015. Nas estimativas para a inflação, o destaque desta semana fica por conta da projeção para o IPCA em 12 meses, que, depois de dez semanas em queda, subiu de 5,91% para 5,93%. Por outro lado, as revisões referentes aos IGP foram mais fortes. A mediana para o avanço do IGP-DI saiu de 7,97% para 8,27%, e a do IGP-M, de 7,95% para 8,34%, ambos referentes a 2016.
O Boletim Focus prevê que o dólar passe de R$ 3,65 para R$ 3,60 ao final de 2016.
Valor Econômico. 20/6/2016 (com adaptações).
Tendo como referência inicial o texto apresentado, julgue o seguinte item, relativo a indicadores econômicos.
O cálculo do IGP-M inclui o índice que registra as variações
médias dos preços praticados pelos produtores domésticos na
venda de seus produtos, razão pela qual esse índice pode
diferir significativamente dos índices de preços ao consumidor,
como o IPCA.
Um processo estacionário autorregressivo de ordem 1 é escrito como Zt = 0,7Zt-1 + at , em que at é um ruído branco e t é um número inteiro. Com relação a esse processo, julgue o seguinte item.
A autocorrelação entre Zt
e Zt-2 é igual ou inferior a 0,5.
Um processo estacionário autorregressivo de ordem 1 é escrito como Zt = 0,7Zt-1 + at , em que at é um ruído branco e t é um número inteiro. Com relação a esse processo, julgue o seguinte item.
Se Φk representa a autocorrelação parcial entre Zt
e Zt-k,
então Φ5 = 0.
Em um modelo de regressão linear simples na forma  , em que k = 1,..., n, a é o coeficiente do modelo, YK representa a resposta produzida pelo k-ésimo elemento da amostra, XK denota o valor de uma variável regressora pertinente ao k-ésimo elemento da amostra e εk o erro aleatório com média zero e variância v. No que se refere a esse modelo, julgue o item que se segue.
Em um modelo de regressão linear simples na forma  , em que k = 1,..., n, a é o coeficiente do modelo, YK representa a resposta produzida pelo k-ésimo elemento da amostra, XK denota o valor de uma variável regressora pertinente ao k-ésimo elemento da amostra e εk o erro aleatório com média zero e variância v. No que se refere a esse modelo, julgue o item que se segue.
Caso o erro aleatório siga a distribuição normal, a resposta Yk
também seguirá a distribuição normal com média igual a  e variância igual a v.
Em um modelo de regressão linear simples na forma  ,
em que k = 1,..., n, a é o coeficiente do modelo, YK representa a
resposta produzida pelo k-ésimo elemento da amostra, XK denota o
valor de uma variável regressora pertinente ao k-ésimo elemento da
amostra e εk o erro aleatório com média zero e variância v. No
que se refere a esse modelo, julgue o item que se segue.
Se  representa o modelo ajustado pelo método da
máxima verossimilhança, então
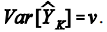
A amostra aleatória simples X1, X2,..., Xn foi retirada de uma distribuição de Poisson, em que a média é M e a variância é V e a média amostral é  . Com relação a essa amostra, julgue o item a seguir.
Em inferência bayesiana, a distribuição a priori conjugada para
o parâmetro M segue a distribuição normal, e a distribuição
preditiva a posteriori segue a distribuição binomial.
A amostra aleatória simples X1, X2,..., Xn foi retirada de uma distribuição de Poisson, em que a média é M e a variância é V e a média amostral é  . Com relação a essa amostra, julgue o item a seguir.
Assintoticamente, a variável padronizada  segue uma
distribuição normal padrão.
A amostra aleatória simples X1, X2,..., Xn foi retirada de uma distribuição de Poisson, em que a média é M e a variância é V e a média amostral é  . Com relação a essa amostra, julgue o item a seguir.
 é um estimador não viciado e consistente da média
populacional M.
A amostra aleatória simples X1, X2,..., Xn foi retirada de uma distribuição de Poisson, em que a média é M e a variância é V e a média amostral é . Com relação a essa amostra, julgue o item a seguir.
A média amostral é o estimador de máxima verossimilhança da
variância V.
A amostra aleatória simples X1, X2,..., Xn foi retirada de uma distribuição de Poisson, em que a média é M e a variância é V e a média amostral é . Com relação a essa amostra, julgue o item a seguir.
Na situação apresentada, para uma amostra de tamanho n = 10, a estatística do teste t de Student com 9 graus de liberdade é aplicável para testar a hipótese nula H0 : M = 5 contra a hipótese alternativa H1 : M ≠ 5.
A respeito dos regimes financeiros e das modalidades dos planos de previdência, julgue o próximo item.
A composição de reservas para o financiamento gradual de
benefícios a serem concedidos independe do regime financeiro
do plano.

 Conheça nossos planos