Questões de Concurso
Para fiscal
Foram encontradas 12.124 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


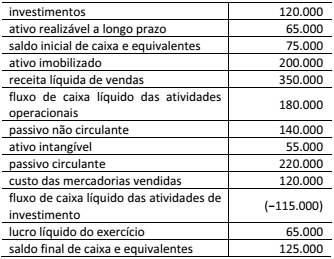
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
O objeto da contabilidade aplicada ao setor público é o patrimônio público, ainda que neste estejam compreendidos os chamados bens dominicais, que são aqueles aos quais se tenha dado estrutura de direito privado.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
Se uma entidade adquirir menos de 20% do capital social de outra, presume-se que esse percentual não lhe garantirá influência significativa na investida, devendo o investimento ser avaliado pelo método de custo.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A DVA está fundamentada em conceitos macroeconômicos, buscando apresentar, eliminados os valores que representam dupla contagem, a parcela de contribuição que a entidade tem na formação do produto interno bruto (PIB); os dados para sua elaboração são obtidos, principalmente, a partir da demonstração do resultado do exercício.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
De acordo com a NBC TG 09 — Demonstração do Valor Adicionado (DVA), o valor adicionado representa a riqueza criada pela empresa, medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros, incluído o valor adicionado recebido em transferência, ou seja, produzido por terceiros e transferido à entidade, como royalties e resultado positivo de equivalência patrimonial.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A companhia deverá efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado e no intangível, a fim de que sejam registradas as perdas de valor do capital aplicado, quando comprovado que não poderão produzir resultados suficientes para recuperação desse valor.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
As contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, devem ser imediatamente lançadas no resultado do exercício, em obediência aos princípios contábeis da competência e da oportunidade.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
De acordo com a NBC TG 16 (R2) — Estoques, no momento do reconhecimento inicial, devem fazer parte do custo dos estoques, além do preço de aquisição, o imposto de importação, o frete pago pelo adquirente e os tributos recuperáveis. Em um segundo momento de mensuração, os estoques podem ser avaliados pelo valor de custo ou pelo valor realizável líquido, devendo-se considerar o maior valor entre esses dois.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
O valor do fluxo de caixa líquido das atividades de financiamento evidenciado em 31/12/2021 na demonstração dos fluxos de caixa deve ter sido de −15.000 (valor negativo), o que significa que, no exercício de 2021, a empresa reduziu o estoque de sua dívida.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A margem líquida da empresa em 2021 foi inferior a 20%.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
O giro do ativo no exercício de 2021 foi equivalente a 0,48.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
O valor do patrimônio líquido da empresa em 31/12/2021 era superior a R$ 350.000.
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
Sabendo-se que o índice de liquidez corrente da empresa em 31/12/2021 era igual a 1,25, é correto afirmar que o índice de liquidez geral, na mesma data, equivalia a 0,97.
No balanço patrimonial, o patrimônio líquido será dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
A escrituração da companhia será mantida em registros permanentes, com obediência aos princípios de contabilidade geralmente aceitos, devendo-se observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime contábil determinado pela alta administração.
As demonstrações financeiras das companhias fechadas com patrimônio líquido, na data do balanço, superior a R$ 2.000.000 serão obrigatoriamente submetidas a auditoria por auditores independentes registrados na Comissão de Valores Mobiliários.
Ainda persiste no ordenamento brasileiro a obrigação de elaboração da demonstração das origens e aplicações de recursos (DOAR) pelas sociedades anônimas de capital aberto, ao término de cada exercício social.
Compõem o ativo não circulante: ativo realizável a longo prazo; investimentos; imobilizado; intangível; e resultado diferido.
É tradição que o Brasil seja sempre o primeiro país a discursar na Assembleia Geral das Nações Unidas, mas, neste ano, isso não aconteceu, por ser ano eleitoral no Brasil e a assessoria do presidente ter divulgado motivo de agenda.
A profunda recessão econômica na Argentina fez o presidente desse país, vizinho e aliado político do Brasil, pedir, em uma reunião do Mercado Comum do Sul (Mercosul), um maior estreitamento no comércio internacional entre essas duas nações.

 Conheça nossos planos