Foram encontradas 3.709 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ao auditar uma sociedade empresária, o auditor independente concluiu que os estoques estão superavaliados. A distorção é considerada relevante, no entanto não é generalizada para as demonstrações contábeis.
Nesse caso, o auditor independente deve emitir um relatório com
Uma empresa de auditoria independente é chamada para trabalhar em uma sociedade empresária.
Ao averiguar se existem as condições prévias para um trabalho de auditoria, a administração da sociedade empresária impõe uma limitação no alcance do trabalho do auditor, de modo que este entende que a limitação resultará na emissão de um relatório com abstenção de opinião sobre as demonstrações contábeis.
Com base no caso apresentado, assinale a opção que indica o posicionamento correto do auditor independente.
Uma sociedade empresária apresentou, em 01/01/2017, saldo de R$ 10.000 em seu estoque. Já em 31/12/2017, o saldo era de R$ 14.000. Além disso, a sociedade empresária demora, em média, 80 dias para vender o seu estoque e 50 dias para receber as suas vendas a prazo.
Assinale a opção que indica o valor médio de duplicatas a receber de clientes em 2017, dado que o custo das mercadorias vendidas representou, em 2017, 50% da receita de vendas.
Um banco tem como política emprestar dinheiro apenas para sociedades empresárias que tenham índice de endividamento geral igual ou menor que 70%, sem considerar o efeito do dinheiro do empréstimo no ativo.
Uma sociedade empresária solicitou empréstimo de um banco. Seu balanço patrimonial era o seguinte:
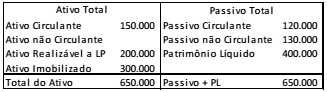
Assinale a opção que indica o limite estabelecido pelo banco para
o empréstimo solicitado.
Em 01/01/2016, uma empresa de auditoria contábil assinou um contrato de arrendamento mercantil de um terreno no valor de R$ 60.000 pelo prazo de cinco anos, com a intenção de alugá-lo para terceiros. Não há transferência de riscos e de benefícios inerentes ao terreno para a empresa de auditoria.
A operação deve ser reconhecida contabilmente como se fosse
Em 01/01/2017, uma empresa aérea adquiriu uma autorização para exploração da rota entre São Paulo e Brasília por R$ 100.000. A autorização pode ser renovada a cada 4 anos e a companhia aérea sinaliza que deseja a renovação nas próximas oportunidades. A renovação de autorização de rotas tem custo insignificante para a empresa.
Assinale a opção que indica o correto tratamento contábil da autorização de rota pela empresa aérea, no momento em que adquiriu a autorização e nos anos seguintes.
Uma sociedade empresária precisava comprar computadores para seus funcionários, de modo a expandir seus negócios. Para isso, ela contratou um especialista para indicar qual seria o melhor modelo. Por esse serviço pagou R$ 2.000.
Após definido o modelo, ela comprou os computadores, cujo preço era R$ 200.000. Como a compra era grande, conseguiu um desconto de 10% sobre o valor.
O frete para receber os computadores foi de R$ 1.000. Além disso, para receber os computadores em segurança, contratou um seguro no valor de R$ 500.
Quando os computadores chegaram à sociedade empresária, ela gastou R$ 10.000, com um programa antivírus anual, e, R$ 12.000, com os programas básicos essenciais para o funcionamento. Além disso, ofereceu um treinamento para seus funcionários, que custou R$ 5.000.
Depois de concluído o treinamento, a sociedade empresária ofereceu uma festa para promover a expansão, na qual gastou R$ 20.000. Além disso, gastou R$ 14.000 em publicidade, com base na compra dos novos computadores.
A partir das informações acima, assinale a opção que indica o acréscimo no ativo da empresa com a compra dos computadores.
Em 01/01/2013, a Cia. K iniciou a pesquisa e o desenvolvimento do projeto de um sistema capaz de gerar maior controle sobre as suas atividades. O projeto durou três anos, tendo os seguintes gastos:
2013- R$ 200.000.
2014- R$ 300.000.
2015- R$ 500.000.
Além disso, sabe-se que:
• Em 2013, o projeto ainda estava na fase inicial da pesquisa e a empresa considerava a possibilidade de não ter sucesso com ele.
• Em 2014, a empresa iniciou a fase de desenvolvimento. Ao efetuar uma pesquisa de mercado, percebeu que não haveria demanda para o sistema, devido ao preço. No entanto, decidiu manter o projeto em curso normal, esperando que mudanças pudessem ocorrer.
• Em 2015, há repercussão mundial e a empresa consegue projetar uma demanda suficiente para justificar a produção em larga escala. Além disso, todos os critérios de reconhecimento dos gastos com desenvolvimento do Pronunciamento Técnico CPC 04 - Ativo Intangível foram atendidos. No final do ano o projeto é concluído.
• Em 2016, o projeto é lançado ao mercado. Na data, a empresa estima que o sistema irá trazer benefícios econômicos durante os cinco anos seguintes, a partir de 01/01/2016. Em 31/12/2016, a empresa efetua um teste de recuperabilidade e constata que o valor recuperável na data é de R$ 550.000.
• Em 2017, as vendas melhoraram e no teste de recuperabilidade, de 31/12/2017, a empresa considera que terá retorno de R$ 600.000 nos anos remanescentes de venda.
Assinale a opção que indica o valor contábil do sistema, em 01/01/2018.
Em 02/01/2017, a Cia. A possuía 50% das ações totais e votantes da Cia. B, exercendo controle compartilhado com a Cia. C. Na data, o patrimônio líquido da investida era de R$ 100.000.
Em 03/01/2017, a Cia. A comprou da Cia. C, à vista, o equivalente a 50% das ações totais e votantes remanescentes da Cia. B, pagando R$ 70.000 à vista.
Assinale a opção que indica o impacto da operação, se existente, na Demonstração do Resultado do Exercício da Cia. A.
A Cia. Um possui 80% de participação na Cia. Dois.
Em 31/12/2016, o Balanço Patrimonial das duas empresas eram os seguintes:
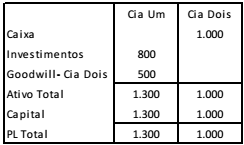
Em 2017, aconteceram os fatos a seguir.
• A Cia. Dois comprou 10 unidades de estoque, por R$ 100 cada, à vista.
• A Cia. Dois vendeu as 10 unidades para a Cia Um por R$ 120 cada, a prazo.
• A Cia. Um vendeu 8 unidades de estoque para terceiros, por R$ 150 cada, à vista.
Com base nas informações acima, assinale a opção que indica o
valor do Patrimônio Líquido Consolidado da Cia. Um, em
31/12/2017.
A Cia. Dado apresentava o seguinte balanço patrimonial, em 31/12/2016.
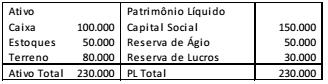
Em 2017, aconteceram os fatos a seguir.
• Em 01/01, a empresa aplicou R$ 30.000 em uma aplicação financeira de longo prazo com rendimento de 2% ao ano;
• A empresa vendeu o terreno por R$ 70.000;
• A empresa reconheceu receita de serviços no valor de R$ 300.000 para recebimento em 2018. A empresa considera perdas estimadas com crédito de liquidação duvidosa de 3%.
• A empresa reconheceu e pagou despesas de aluguel no valor de R$ 12.000;
• A empresa reconheceu e pagou despesas de salários no valor de R$ 30.000, sendo que R$ 20.000 para empregados próprios e R$ 10.000 para terceirizados;
• A empresa reconheceu e pagou imposto sobre a renda de 34%;
• A empresa reconheceu e pagou dividendos de 25% sobre o resultado de 2017 e dos anos anteriores, que não haviam sido reconhecidos.
Sobre a divisão do valor adicionado, a distribuir em 31/12/2017,
assinale a afirmativa correta.
A Cia. B efetuou as seguintes transações, em 2017.
• Integralização de capital social, por meio de um imóvel no valor de R$ 200.000;
• Compra de computadores, para pagamento em agosto de 2018, por R$ 10.000;
• Pagamento de empréstimo bancário, contraído em 2014 no valor de R$ 30.000;
• Pagamento de despesas diversas, no valor de R$ 50.000;
• Resgate de debênture, no valor de R$ 18.000;
• Pagamento de dividendos, que haviam sido reconhecidos no ano anterior no valor de R$ 15.000;
• Venda de mercadorias à vista, por R$ 300.000;
• Reconhecimento dos custos das mercadorias vendidas, no valor de R$ 200.000;
• Compra de participação em empresa coligada, no valor de R$ 40.000.
Sobre a Demonstração dos Fluxos de Caixa da Cia. B, com base nas recomendações do Pronunciamento Técnico CPC 03- Demonstração dos Fluxos de Caixa, assinale a afirmativa correta.
No conjunto completo das Demonstrações Contábeis, de acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, está a Demonstração do Resultado Abrangente.
Assinale a opção que indica o item que deve ser evidenciado na Demonstração como “Outros Resultados Abrangentes”.
Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
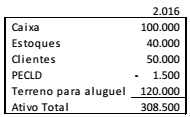
Na data, o estoque era composto por 100 unidades do produto P, sendo que cada unidade era vendida por R$ 450. Além disso, o terreno era avaliado ao valor justo, enquanto seu custo era de R$ 100.000.
Na elaboração do balanço patrimonial da Cia X, em 31/12/2017, verificou-se que
• a conta-caixa não havia considerado uma receita à vista em 2016 no valor de R$ 25.000;
• o produto P estava sendo vendido por R$ 380;
• a previsão para as perdas estimadas em créditos de liquidação duvidosa era de 5%;
• o valor justo do terreno era de R$ 130.000;
• o terreno passou a ser avaliado ao custo.
Assinale a opção que indica o valor do ativo total em 31/12/2017,
em comparação ao de 31/12/2016, de acordo com o
Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro.
A Cia Beta apresentava os seguintes saldos em seu balanço patrimonial de 31/12/2015: Caixa: R$ 200.000 e Capital Social: R$ 200.000.
Em 01/01/2016 a sociedade empresária comprou um veículo por R$ 40.000 à vista. A vida útil estimada é de dez anos e a sociedade empresária não considerava valor residual. A depreciação do veículo para fins fiscais é de cinco anos.
Ainda no ano de 2016, ela auferiu receitas de serviços no valor de R$ 100.000. Os custos dos serviços prestados foram de R$ 120.000. A sociedade empresária apresentava fortes perspectivas de lucros nos anos seguintes.
No ano de 2017, ela auferiu Receitas de Serviços no valor de R$ 150.000. Já os custos dos serviços prestados foram de R$ 130.000.
Em 31/12/2017, o imposto sobre a renda corrente e o imposto sobre a renda diferido da sociedade empresária, de acordo com o Pronunciamento Técnico CPC 32, Tributos sobre o Lucro, considerando a alíquota de imposto sobre a renda e a contribuição social fixa de 34%, são, respectivamente,
Na última versão do Pronunciamento Técnico CPC00 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, a característica “essência sobre a forma” foi formalmente retirada da condição de componente separado da representação fidedigna.
Assinale a opção que indica o motivo porque a “essência sobre a forma” foi retirada.
Analise a figura a seguir.

A construção de um porto graneleiro em Porto Velho e a abertura, para plena operação, da hidrovia do rio Madeira, na década de 1990, mudaram o perfil econômico de Rondônia.
Com relação à função estratégica da Hidrovia do Madeira, analise as afirmativas a seguir.
I. Atende aos principais problemas dos produtores de grãos da Chapada dos Parecis e do sul de Rondônia: o escoamento da safra de soja e o abastecimento de insumos para a lavoura.
II. Fornece suporte logistico ao avanço da fronteira agrícola capitalista, incorporando áreas do cerrado ao circuito mercantil financeiro, nacional e internacional.
III. Integra o corredor intermodal ferro-hidroviário de exportação de grãos Sapezal / Madeira / Amazonas, conectando as regiões nordeste e centro-sul a portos de grande porte.
Está correto o que afirma em
Na primeira metade do século XX, a noção de "vazio territorial" atualizava o conceito de "sertão", entendido como um espaço abandonado que, desde as denúncias de Euclides da Cunha, vinha preocupando as elites brasileiras interessadas em construir uma nação. Por outro lado, as áreas ocupadas do Brasil eram vistas como um arquipélago, onde cidades ou regiões pouco tinham a ver entre si.
cpdoc.fgv.br/producao/dossies/JK/artigos/Brasilia/ConquistaOeste
Assinale a opção que indica uma ação do período Vargas, voltada para a integração do atual território rondoniense ao resto do país.
Analise a figura a seguir.

A respeito da importância da expedição de Pedro Teixeira (1637- 1639) para a conquista lusa do vale do Amazonas, assinale V para a afirmativa verdadeira e F para a falsa.
( ) Sua viagem de penetração visava ocupar a maior parte da bacia do Alto Amazonas, para forçar a Coroa de Castela a fazer uma aliança militar com Portugal.
( ) Suas iniciativas de povoamento, na viagem de retorno Quito-Belém, buscavam marcar a presença de Portugal além da linha limítrofe do Tratado de Tordesilhas.
( ) Sua expedição de reconhecimento viabilizou o estabelecimento de fortificações ao longo do percurso, como a do Real Forte Príncipe da Beira.
Na ordem apresentada, as afirmativas são, respectivamente,

 Conheça nossos planos