Questões de Concurso
Para auditor - ciências contábeis
Foram encontradas 3.709 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Sobre as seguradoras, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A base de cálculo utilizada para apuração dos valores dos direitos creditórios deve corresponder à mesma base de cálculo da Provisão de Prêmios não Ganhos (PPNG).
II. As seguradoras e os resseguradores locais que utilizarem direitos creditórios referentes a riscos vigentes e emitidos deverão manter estudo atualizado detalhado em nota técnica contábil que comprove a adequação e a consistência do saldo constituído.
III. As seguradoras, as Entidades Abertas de Previdência Complementar (EAPC) e os resseguradores locais poderão oferecer direitos creditórios como ativos garantidores redutores da necessidade de cobertura das provisões técnicas.
IV. Os valores de direitos creditórios correspondem ao montante de prêmios a receber, referentes às parcelas vencidas e não vencidas, na proporção dos prazos dos riscos decorridos, considerando cada parcela na data-base de cálculo.
Estão CORRETOS apenas os itens:
Acerca das provisões técnicas a serem constituídas pelas seguradoras, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A Provisão de Sinistros a Liquidar (PSL) deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros não avisados até a data-base de cálculo, líquidos das operações de retrocessão.
II. A Provisão de Prêmios Não Ganhos (PPNG) deverá ser constituída para a cobertura dos valores pagos relativos a sinistros a ocorrer e despesas incorridas referentes aos riscos assumidos na data-base de cálculo.
III. A Sinistros Ocorridos e Não Avisados (IBNR) deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros ocorridos e não avisados até a data-base de cálculo, brutos das operações de retrocessão.
IV. A Provisão de Excedentes Técnicos (PET) deverá ser constituída para garantir os valores destinados à distribuição de excedentes decorrentes de superavit técnico na operacionalização de seus contratos, caso haja sua previsão contratual.
Estão CORRETOS apenas os itens:
O relatório circunstanciado sobre a adequação dos controles internos aos riscos suportados pela seguradora deverá avaliar sua eficácia e sua eficiência. Em relação à avaliação de riscos da Seguradora, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A análise da avaliação de riscos no relatório circunstanciado é baseada somente nos fatores internos diretamente relacionados à probabilidade de ocorrência e ao impacto nas operações.
II. O relatório circunstanciado sobre a adequação dos controles internos aos riscos suportados deverá destacar as deficiências encontradas, levando em consideração os principais processos existentes e abordando o ambiente de controle, a avaliação de riscos, as atividades e procedimentos de controles, os processos de informação e comunicação e a monitoração.
III. A avaliação da monitoração deve levar em consideração a independência da auditoria interna, a frequência das inspeções e se a supervisionada implementa suas recomendações.
IV. A análise da avaliação de riscos no relatório circunstanciado considera somente os fatores externos e os seus impactos nas operações.
Estão CORRETOS apenas os itens:
Em relação aos direitos creditórios, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A base de cálculo utilizada para apuração dos valores dos direitos creditórios deve corresponder à mesma base de cálculo da Provisão de Prêmios não Ganhos (PPNG).
II. Calculado considerando as parcelas a vencer cujo risco já tenha decorrido e as parcelas vencidas e não pagas.
III. Os valores de direitos creditórios correspondem ao montante de prêmios a receber, referentes às parcelas não vencidas, na proporção dos prazos dos riscos a decorrer, considerando cada parcela na data-base de cálculo.
IV. As seguradoras, as Entidades Abertas de Previdência Complementar (EAPC), com exceção dos resseguradores locais, deverão oferecer direitos creditórios como ativos garantidores redutores da necessidade de cobertura das provisões técnicas.
Estão CORRETOS apenas os itens:
A Seguradora está sujeita à elaboração de Plano de Regularização da Solvência (PRS) quando há insuficiência do Patrimônio Líquido Ajustado (PLA) em relação ao Capital Mínimo Requerido (CMR). Em relação a esse assunto, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. É considerado não cumprimento do PRS o não atingimento de duas metas trimestrais consecutivas de redução do percentual de insuficiência do PLA, estabelecidas no correspondente plano, em relação ao CMR
II. O plano que deverá ser enviado à Susep pela seguradora, na forma estabelecida, visa à recomposição da situação de solvência, quando a insuficiência do PLA em relação ao CMR for de até 50% (cinquenta por cento).
III. O prazo máximo para o saneamento da insuficiência de PLA será de 18 (dezoito) meses, contados a partir do mês subsequente à data do recebimento da comunicação.
IV. Na hipótese de rejeição do plano, a Susep, adicionalmente, informará os motivos que ensejaram sua decisão, devendo a seguradora, por uma única vez, no prazo máximo de 45 (quarenta e cinco) dias contados da data do recebimento da notificação, apresentar novo PRS.
A sequência CORRETA é:
Com relação à Provisão de Sinistros a Liquidar (PSL), julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A PSL deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros avisados até a data-base das demonstrações contábeis, líquido das operações de retrocessão e resseguro.
II. A PSL deverá ser constituída para a cobertura dos valores esperados a liquidar relativos a pagamentos únicos e rendas vencidas de sinistros avisados até a data-base de cálculo.
III. A PSL abrange os valores relativos a indenizações, pecúlios e rendas vencidas, incluindo atualizações monetárias, juros, variações cambiais e multas contratuais, excluindo os montantes estimados referentes às ações judiciais de sentença transitada em julgado.
IV. A PSL inclui atualizações monetárias, juros, variações cambiais e multas contratuais. Esses valores, apesar de integrarem a PSL, impactam diretamente as contas de resultado financeiro.
Estão CORRETOS apenas os itens:
Com relação à contabilização da aquisição de direitos a salvados e ressarcimento, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. Após a liquidação de um sinistro e a consequente aquisição de direitos em relação a salvados ou a ressarcimentos, o ativo se refere a uma estimativa que deve ser mensurada e registrada de forma segregada dos salvados e dos ressarcimentos não estimados ativados contabilmente.
II. Para fins de ajuste de salvados e ressarcidos na Provisão de Sinistros a Liquidar (PSL), deverá ser considerada, no cálculo da expectativa de recebimento de salvados e ressarcimentos, apenas a estimativa de recuperação relacionada a sinistros avisados e ainda não liquidados.
III. A expectativa de recebimento de salvados e ressarcidos deverá ser apurada com base em metodologia definida em nota técnica atuarial e registrada como ajuste de salvados e ressarcidos na provisão de Provisão de Sinistros Ocorridos e Não Avisados (IBNR).
IV. Deverão ser divulgados em notas explicativas o detalhamento dos saldos de salvados à venda e os ressarcimentos a receber, considerando os prazos de permanência na conta (aging) e os principais ramos.
Está(ão) CORRETOS(S) os itens(ns):
A seguir, estão apresentadas, as informações correspondentes à Seguradora XYZ:
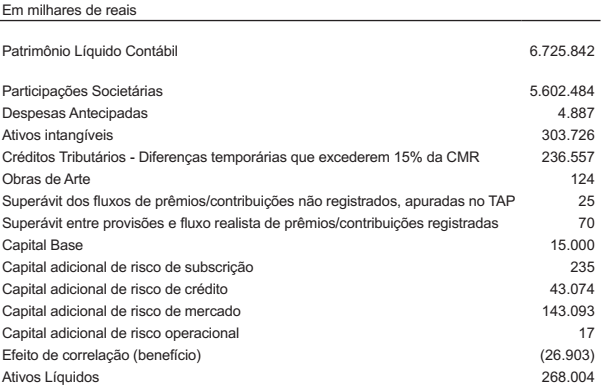
Com base nas informações acima, qual é o valor correspondente à suficiência de capital?
A seguir, estão apresentadas as informações correspondentes à Seguradora XYZ:
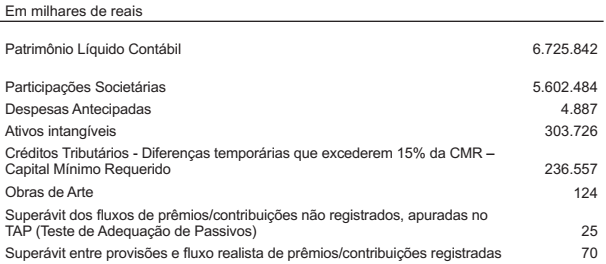
Com base nas informações acima, qual é o valor correspondente ao Patrimônio Líquido
Ajustado (PLA)?
Nesse sentido, considere as seguintes afirmações a seguir, e assinale (V) para afirmações verdadeiras e (F) para afirmações falsas, no que diz respeito aos DEVERES do Contador:
( ) Guardar sigilo sobre o que souber em razão do exercício profissional, exceto no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade;
( ) É facultativo ao contador comunicar, ao cliente ou ao empregador, em documento reservado, eventual circunstância adversa que possa gerar riscos e ameaças ou influir na decisão daqueles que são usuários dos relatórios e serviços contábeis como um todo;
( ) Aplicar as salvaguardas previstas pela profissão, pela legislação, por regulamento ou por organização empregadora toda vez que identificar ou for alertado da existência de ameaças mencionadas nas normas de exercício da profissão contábil, observando o seguinte: (i) tomar medidas razoáveis para evitar ou minimizar conflito de interesses; e (ii) quando não puder eliminar ou minimizar a nível aceitável o conflito de interesses, adotar medidas de modo a não perder a independência profissional;
( ) Exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observando as Normas Brasileiras de Contabilidade e a legislação vigente, resguardando o interesse público, os interesses de seus clientes ou empregadores, sem prejuízo da dignidade e independência profissionais.
Assinale a opção que corresponde a sequencias correta;
Nesse sentido, em relação ao No item 12.3 – Normas relativas ao Relatório da Auditoria Interna segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
II. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, sendo opcional ser preservada a confidencialidade do seu conteúdo.
III. No relatório da Auditoria Interna é facultativo abordar os seguintes aspectos: o objetivo e a extensão dos trabalhos; a metodologia adotada; os principais procedimentos de auditoria aplicados e sua extensão; eventuais limitações ao alcance dos procedimentos de auditoria; a descrição dos fatos constatados e as evidências encontradas; os riscos associados aos fatos constatados; e as conclusões e as recomendações resultantes dos fatos constatados.
IV. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, devendo ser preservada a confidencialidade do seu conteúdo.
Assinale a opção correta em relação ao Relatório da Auditoria Interna.
Nesse sentido, em relação ao item 12.2.1 – Planejamento da Auditoria Interna, segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O planejamento deve ser documentado e os programas de trabalho formalmente preparados, detalhando-se o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de natureza, oportunidade, extensão, equipe técnica e uso de especialistas.
II. O planejamento do trabalho da Auditoria Interna compreende os exames preliminares das áreas, atividades, produtos e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração da entidade.
III. A Auditoria Interna não deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, não sendo obrigando a informá-la, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
IV - Os programas de trabalho devem ser estruturados de forma a servir como guia e meio de controle de execução do trabalho, devendo ser revisados e atualizados sempre que as circunstâncias o exigirem.
Assinale a opção correta em relação ao Planejamento da Auditoria Interna.

 Conheça nossos planos