Questões de Concurso
Para técnico de contabilidade
Foram encontradas 23.304 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q479179
Contabilidade de Custos
Texto associado
Durante o mês de julho de 2014, uma indústria que produz seus produtos em ambientes separados do local de comercialização obteve os seguintes gastos:

Com base nos dados acima, assinale a opção CORRETA.
Q479177
Contabilidade de Custos
Relacione os métodos de custeio, enumerados na primeira coluna, com as respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Custeio Baseado em Atividades
(2) Custeio por Absorção
(3) Custeio Variável
(4) Custeio Pleno ou RKW
( ) Método que aloca os custos variáveis aos produtos e considera os custos fixos como despesa do período, afetando o resultado desse período.
( ) Forma de alocação de custos que consiste no rateio dos custos de produção e de todas as despesas da empresa, inclusive as financeiras, a todos os produtos.
( ) Procura reduzir as distorções provocadas pelo rateio arbitrário dos custos indiretos, por meio da utilização de direcionadores de custos.
( ) Consiste na apropriação de todos os custos de produção aos bens elaborados. Todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
A sequência CORRETA é:
Q479176
Contabilidade de Custos
Uma Sociedade Empresária tem custos fixos totais de R$190.000,00 por mês, custos variáveis de R$12,00 por unidade produzida e despesas variáveis com vendas de R$2,00 por unidade vendida.
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
Q479175
Contabilidade Geral
Texto associado
Uma Sociedade Empresária, em 30 de junho de 2014, apresentava os saldos abaixo, das seguintes contas, em seu balancete semestral:

Após a elaboração do balancete de verificação, é CORRETO afirmar que:
Q479173
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes eventos:
Evento 1 Liquidação de uma obrigação reconhecida nas demonstrações contábeis, com a utilização de um recurso capaz de gerar benefícios futuros, também reconhecidos nas demonstrações contábeis.
Evento 2 Cessão de direito efetuada entre fornecedores da empresa.
Assinale a opção que apresenta o impacto nas demonstrações contábeis decorrente da contabilização dos eventos acima.
Q479172
Contabilidade Geral
Uma indústria vendeu produtos por R$250.000,00. Neste valor, estão incluídos R$30.000,00 de ICMS e R$25.000,00 de IPI. Essa operação resultou um prejuízo de R$22.000,00.
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
Q479170
Contabilidade de Custos
Texto associado
Uma Sociedade Empresária apresentou os dados abaixo:

O montante de compras realizadas no período foi de:
Q479169
Contabilidade Geral
Assinale a opção que apresenta o fato contábil que gerou o lançamento abaixo:
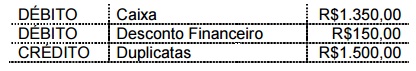
A opção que representa o fato contábil acima é:
A opção que representa o fato contábil acima é:
Q479167
Contabilidade Geral
Texto associado
Considere os saldos a seguir, extraídos do Balanço Patrimonial de uma Sociedade Empresária, com a omissão do saldo de Estoque de Mercadorias para Revenda.

Para efeito de fechamento da Equação Patrimonial, o valor do Estoque de Mercadorias para Revenda, na situação apresentada acima, é igual a:
Q479166
Contabilidade Geral
Texto associado
Uma Sociedade Empresária apresentou as seguintes transações de uma determinada mercadoria, no mês de dezembro de 2013:

De acordo com os dados apresentados, afirma-se que a contribuição dessas transações para o valor adicionado da empresa, em dezembro de 2013, é de:
Q479164
Contabilidade Geral
Texto associado
Uma Sociedade Empresária realizou as seguintes transações, no mês de dezembro de 2013:

Com base nos dados apresentados, o Lucro Bruto apurado em dezembro de 2013, de acordo com as Normas Brasileiras de Contabilidade, é de:
Q479163
Contabilidade Geral
Com base na NBC TG 03 (R2) Demonstração dos Fluxos de Caixa, na elaboração da Demonstração dos Fluxos de Caixa, classificam-se como atividade de financiamento os:
Q479162
Contabilidade Geral
Uma Sociedade Empresária celebrou um contrato de arrendamento mercantil, na condição de arrendatária, com as seguintes informações:
Bem arrendado: Máquina
Prazo do arrendamento: 48 meses
Valor mensal das prestações: R$1.000,00
Valor residual a ser pago no final dos 48 meses: R$1.200,00
Valor presente das prestações mais valor presente do valor residual: R$38.700,00
Valor do bem no mercado para compra à vista: R$39.000,00
De acordo com os critérios da NBC TG 06 (R1) Arrendamento Mercantil, a operação foi classificada como arrendamento mercantil financeiro.
Conforme as informações acima, o reconhecimento inicial irá gerar um registro no ativo imobilizado no valor de:
Q479159
Contabilidade Geral
Com relação à ITG 1000 Modelo Contábil para Microempresa e Empresa de Pequeno Porte, identifique nos itens abaixo o(s) elemento(s) que deve(m) constar, obrigatoriamente, nas Notas Explicativas relativas às Demonstrações Contábeis.
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Deve(m) constar, obrigatoriamente, nas Notas Explicativas, o(s) elemento(s) apresentando(s) no(s) item(ns):
Q479156
Contabilidade Geral
Texto associado
Com base nos dados abaixo, retirados de um balancete, determine o valor do Ativo Total:

Com base nos dados acima, é CORRETO afirmar que o valor do Ativo Total é:
Q479155
Contabilidade Geral
Uma Sociedade Empresária contraiu, em 30.6.2014, um empréstimo, para pagamento em 6 meses, no valor de R$24.000,00: foi descontada, no ato da liberação do referido empréstimo, a importância de R$2.000,00, a título de juros relativos ao contrato de empréstimo.
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
Q479154
Contabilidade Geral
Os sócios de uma Sociedade Empresária decidiram, em 1º.6.2014, aumentar o Capital Social, que era de R$250.000,00, para R$480.000,00. Para isso, em 18.8.2014, integralizaram R$230.000,00: R$100.000,00 em dinheiro e R$130.000,00, com a entrega de um Imóvel para uso da empresa.
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:
Q476871
Contabilidade Geral
Uma empresa que possui um Passivo de R$ 150.000,00 e um Ativo de R$ 350.000,00, possui um Patrimônio Líquido de:
Q476870
Contabilidade Geral
A situação _____________________ se dá quando o valor total do Ativo é igual ao valor total do Passivo
Q476869
Administração Financeira e Orçamentária
O estágio da despesa pública que se constitui no ato emanado de autoridade competente que vincula dotações de créditos orçamentários para suprir pagamentos de obrigações assumidas é:

 Conheça nossos planos