Questões de Concurso
Para técnico de contabilidade
Foram encontradas 23.264 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Dívida Ativa da Fazenda Pública é o conjunto de créditos líquidos e certos, a favor dos governos em todas as esferas, registrado com essa chancela na Procuradoria Geral da Fazenda Nacional, no caso da União, e, nos Estados e Municípios, em suas respectivas Procuradorias. Acerca da Dívida Ativa, julgue o item a seguir.
O recebimento da dívida ativa não
corresponde a uma receita sob a ótica
orçamentária, com simultânea baixa do
crédito registrado anteriormente no ativo
contra as contas de disponibilidades, sob a
ótica patrimonial.
A Dívida Ativa da Fazenda Pública é o conjunto de créditos líquidos e certos, a favor dos governos em todas as esferas, registrado com essa chancela na Procuradoria Geral da Fazenda Nacional, no caso da União, e, nos Estados e Municípios, em suas respectivas Procuradorias. Acerca da Dívida Ativa, julgue o item a seguir.
Os créditos referentes à dívida ativa devem
ser inicialmente registrados como dívida
ativa no ativo circulante da entidade pública.
A Dívida Ativa da Fazenda Pública é o conjunto de créditos líquidos e certos, a favor dos governos em todas as esferas, registrado com essa chancela na Procuradoria Geral da Fazenda Nacional, no caso da União, e, nos Estados e Municípios, em suas respectivas Procuradorias. Acerca da Dívida Ativa, julgue o item a seguir.
No recebimento da dívida ativa, ocorrerá
a diminuição da conta créditos a receber
e o aumento da conta caixa. Será um fato
contábil permutativo, representando uma
variação patrimonial quantitativa.
A Dívida Ativa da Fazenda Pública é o conjunto de créditos líquidos e certos, a favor dos governos em todas as esferas, registrado com essa chancela na Procuradoria Geral da Fazenda Nacional, no caso da União, e, nos Estados e Municípios, em suas respectivas Procuradorias. Acerca da Dívida Ativa, julgue o item a seguir.
A dívida ativa é o conjunto de créditos
tributários em favor da Fazenda Pública,
não recebida no prazo para pagamento
definido em lei ou em decisão proferida em
processo regular, inscrito pelo órgão ou
entidade competente, após apuração de
certeza e liquidez, e encontra-se vencida
há, pelo menos, 90 dias.
Despesa de Exercícios Anteriores (DEA) é uma classificação da despesa orçamentária, quanto à sua natureza. É representada por um elemento de despesa próprio usado no orçamento do exercício corrente para atender a despesas que pertencem ao exercício anterior. Em referência às DEA, julgue o item a seguir.
As despesas de exercícios anteriores
são despesas de exercícios encerrados,
para as quais o orçamento respectivo não
consignava crédito próprio, com saldo
suficiente para atendê-las, que não se
tenham processado na época própria.
Despesa de Exercícios Anteriores (DEA) é uma classificação da despesa orçamentária, quanto à sua natureza. É representada por um elemento de despesa próprio usado no orçamento do exercício corrente para atender a despesas que pertencem ao exercício anterior. Em referência às DEA, julgue o item a seguir.
As despesas de exercícios anteriores são
regularmente empenhadas no exercício
atual ou anterior, mas não pagas ou
canceladas até 31 de dezembro do exercício
financeiro vigente.
Despesa de Exercícios Anteriores (DEA) é uma classificação da despesa orçamentária, quanto à sua natureza. É representada por um elemento de despesa próprio usado no orçamento do exercício corrente para atender a despesas que pertencem ao exercício anterior. Em referência às DEA, julgue o item a seguir.
O reconhecimento da obrigação de
pagamento das despesas de exercícios
anteriores cabe à autoridade competente
para empenhar a despesa.
Despesa de Exercícios Anteriores (DEA) é uma classificação da despesa orçamentária, quanto à sua natureza. É representada por um elemento de despesa próprio usado no orçamento do exercício corrente para atender a despesas que pertencem ao exercício anterior. Em referência às DEA, julgue o item a seguir.
As despesas de exercícios anteriores são
despesas cujos fatos geradores ocorreram
em exercícios posteriores àquele em que
deva ocorrer o pagamento.
O Código de Ética do Profissional da Contabilidade, aprovado em 1970, representou o alcance de uma meta que se tornou marcante no campo do exercício profissional, sendo um marco regulatório que disciplina a conduta comportamental e profissional dos contabilistas no Brasil. Em relação ao Código de Ética Profissional da Contabilidade, julgue o item a seguir.
Quanto à conduta ética, é vedado, ao
profissional da contabilidade, publicar ou
distribuir, em seu nome, trabalho científico
ou técnico do qual tenha participado.
O Código de Ética do Profissional da Contabilidade, aprovado em 1970, representou o alcance de uma meta que se tornou marcante no campo do exercício profissional, sendo um marco regulatório que disciplina a conduta comportamental e profissional dos contabilistas no Brasil. Em relação ao Código de Ética Profissional da Contabilidade, julgue o item a seguir.
No desempenho de suas funções, é
possível, ao profissional da contabilidade,
manter organização contábil sob forma não
autorizada pela legislação pertinente.
O Código de Ética do Profissional da Contabilidade, aprovado em 1970, representou o alcance de uma meta que se tornou marcante no campo do exercício profissional, sendo um marco regulatório que disciplina a conduta comportamental e profissional dos contabilistas no Brasil. Em relação ao Código de Ética Profissional da Contabilidade, julgue o item a seguir.
É um dos deveres do profissional da
contabilidade auxiliar a fiscalização do
exercício profissional.
O Código de Ética do Profissional da Contabilidade, aprovado em 1970, representou o alcance de uma meta que se tornou marcante no campo do exercício profissional, sendo um marco regulatório que disciplina a conduta comportamental e profissional dos contabilistas no Brasil. Em relação ao Código de Ética Profissional da Contabilidade, julgue o item a seguir.
Na aplicação das sanções éticas, pode ser
considerada como atenuante a prestação
de relevantes serviços à contabilidade.
Observe o seguinte quadro, que apresenta os saldos de uma entidade pública, em 31/12/2017, e julgue o item a seguir.
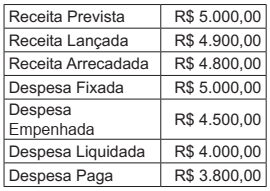
Em 31/12/2017, o valor inscrito de restos a
pagar não processados foi de R$ 500,00.
Observe o seguinte quadro, que apresenta os saldos de uma entidade pública, em 31/12/2017, e julgue o item a seguir.
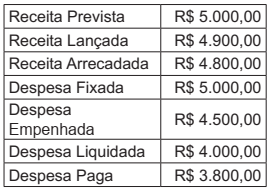
O resultado da execução orçamentária, em
31/12/2017, é R$ 800,00.
Observe o seguinte quadro, que apresenta os saldos de uma entidade pública, em 31/12/2017, e julgue o item a seguir.
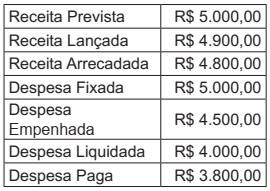
O valor das despesas que pertencem ao
exercício financeiro em 31/12/2017 é de R$
4.500,00.
Observe o seguinte quadro, que apresenta os saldos de uma entidade pública, em 31/12/2017, e julgue o item a seguir.
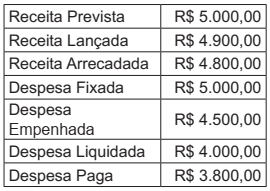
O valor das receitas que pertencem ao
exercício financeiro em 31/12/2017 é de R$
4.800,00.
A Contabilidade Aplicada ao Setor Público (CASP) tem como objetivo fornecer aos seus usuários informações sobre os resultados alcançados e outros dados de natureza orçamentária, econômica, patrimonial e financeira das entidades do setor público. Em relação à CASP, julgue o item a seguir.
Passivo é uma obrigação futura derivada de
evento passado, cuja extinção deva resultar
na saída de recursos da entidade.
A Contabilidade Aplicada ao Setor Público (CASP) tem como objetivo fornecer aos seus usuários informações sobre os resultados alcançados e outros dados de natureza orçamentária, econômica, patrimonial e financeira das entidades do setor público. Em relação à CASP, julgue o item a seguir.
As disposições das normas internacionais
de contabilidade, International Public Sector
Accounting Standards (IPSAS), editadas
pelo International Public Sector Accounting
Standards Board (IPSASB), podem ser
observadas em caráter residual e não
obrigatório.
A Contabilidade Aplicada ao Setor Público (CASP) tem como objetivo fornecer aos seus usuários informações sobre os resultados alcançados e outros dados de natureza orçamentária, econômica, patrimonial e financeira das entidades do setor público. Em relação à CASP, julgue o item a seguir.
As características qualitativas são atributos
que tornam a informação útil para os
usuários e dão suporte ao cumprimento dos
objetivos da informação contábil. São elas:
a relevância, a representação fidedigna, a
compreensibilidade, a tempestividade, a
comparabilidade e a materialidade.
A Contabilidade Aplicada ao Setor Público (CASP) tem como objetivo fornecer aos seus usuários informações sobre os resultados alcançados e outros dados de natureza orçamentária, econômica, patrimonial e financeira das entidades do setor público. Em relação à CASP, julgue o item a seguir.
O objetivo das demonstrações contábeis das
entidades do setor público é o fornecimento
de informações úteis sobre a entidade que
reporta a informação, voltadas para fins de
prestação de contas e responsabilização
(accountability) e para a tomada de decisão.

 Conheça nossos planos