Foram encontradas 73.049 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600963 Contabilidade Geral
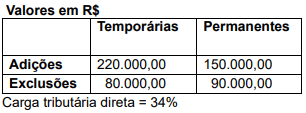
Considere as seguintes informações relacionadas com a apuração do lucro real por uma determinada empresa:

Imagem associada para resolução da questão

Em relação ao ganho fiscal não assumido pela empresa, seu valor é de: 
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600962 Contabilidade Geral
O Lucro Real é um regime de tributação que permite o cálculo e recolhimento dos tributos diretos (IRPJ e CSLL), com base no lucro contábil apurado em determinado período após as adições e exclusões determinadas em lei.
Em relação aos ajustes, que determinaram o Lucro Real, aventados acima, correspondem, respectivamente, a uma adição e uma exclusão:
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600961 Contabilidade Geral
A Escrituração Contábil Fiscal (ECF) substituiu a Declaração de Informações Econômico-Fiscais da Pessoa Jurídica (DIPJ) a partir do ano-calendário 2014, com entrega prevista para o último dia útil do mês de julho do ano posterior ao do período da escrituração, no ambiente do (SPED) - Sistema Público de Escrituração Digital.

São obrigadas ao preenchimento da ECF, todas as pessoas jurídicas, EXCETO, as
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600960 Contabilidade Geral
Determinada empresa detentora em seus estoques de mercadorias para revenda, em um ambiente econômico de alguma inflação, utiliza o método PEPS (Primeiro a Entrar, Primeiro a Sair) para reconhecer o CMV (Custo das Mercadorias Vendidas). Nessas condições, considere os itens:

Item I

No CMV

Subestima, superestima, ou nem uma nem outra


Item II
No Resultado do exercício
Subestima, superestima, ou nem uma nem outra.

Os possíveis impactos descritos nos itens I e II são, respectivamente
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600959 Direito Tributário
O ICMS – Imposto sobre a Circulação de Mercadorias e Serviços – é de competência estadual, em geral é embutido no preço dos bens e serviços, cobrado mediante o fenômeno jurídico da repercussão tributária.
Uma indústria ao final de seu processo de produção identificou o valor unitário do seu produto em R$ 96.000,00. Então, sob o ponto de vista somente do ICMS, alíquota de 17%, o valor desse imposto a ser incorporado a esse produto será de 
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600958 Direito Tributário
A COFINS e o PIS são duas contribuições sociais que incidem sobre a receita bruta das empresas, com o objetivo de financiar a seguridade social e os programas de integração social. Para essas contribuições, existem dois regimes de apuração: o cumulativo e o não cumulativo. A escolha do regime depende do tipo de empresa, do regime tributário e da atividade exercida.

Em relação ao regime cumulativo, é correto afirmar que:
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600957 Contabilidade Geral
Analise as afirmativas a seguir:

I A atual Reforma Tributária, que introduz a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), exigirá adaptações na interpretação das Demonstrações Financeiras. A transição entre os sistemas tributários que se inicia em 2026, afetará rubricas, indicadores e a avaliação dos ativos.

II Diferentemente do modelo atual, em que os tributos indiretos são destacados na Demonstração de Resultados (DRE) como deduções da receita bruta, a tributação “por fora” do novo sistema poderá levar a mudanças na apresentação destas deduções, alterando a Demonstração de Resultado do Exercício (DRE).

Sobre essas afirmativas, é correto afirmar que
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600956 Direito Tributário
Determinado tributo tem como fato gerador o exercício do poder de polícia ou a utilização, efetiva ou potencial, de serviço público específico e divisível, prestado ao contribuinte ou posto à sua disposição.

A definição apresentada no parágrafo acima, se refere a 
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600955 Direito Tributário
Observe as afirmativas a seguir:

I O contribuinte é o sujeito passivo da obrigação tributária que possui relação direta com o fato gerador. Por exemplo, o prestador do serviço (ISS) ou o proprietário do automóvel (IPVA).
II Existem dois tipos de contribuintes: o contribuinte de fato, que efetivamente suporta o ônus tributário; e o contribuinte responsável, o qual a lei determina para responder pela obrigação tributária. Em alguns casos, o contribuinte de fato é também o responsável, enquanto em outros o contribuinte de fato é um e o contribuinte responsável é outro.

Sobre elas, é correto afirmar que
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600954 Direito Administrativo
“Representa o valor pago pelo proprietário do domínio útil ao proprietário de direito ou pleno, sempre que se realizar uma transação onerosa do imóvel originariamente pertencente à União”. O texto faz referência ao(à)
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600953 Direito Tributário
Constitui um conjunto correto do que denominamos tecnicamente de tributo:
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600952 Direito Tributário
“É toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.”

O texto acima, faz referência ao conceito de:  
Alternativas
Q3600916 Direito Administrativo
A Lei no 13.019/2014 adotou uma série de medidas que buscam contribuir para moralizar as parcerias com entidades do terceiro setor e corrigir abusos que antes se verificavam. Dentre elas, pode-se mencionar:
Alternativas
Q3600906 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

A repetição em “Isso é bobagem! Isso é ficção! Isso é utopia!” (Linhas 47-48), atua, simultaneamente,
Alternativas
Q3600905 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

Justifica-se a vírgula em “Vivemos, creio, num ambiente de grande analfabetismo político e social” (Linhas 27-28) para
Alternativas
Q3600904 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

A oração sublinhada em “Não podemos esquecer, porém, que as literaturas são expressões da sociedade em que são produzidas” (Linhas 14-16) está na voz passiva analítica. Na voz passiva sintética, de acordo com a norma culta, teria a seguinte estrutura:
Alternativas
Q3600903 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

Leia o fragmento a seguir para responder à questão:

“No final de seu livro A letra e a voz, o suíço Paul Zumthor, estudioso da oralidade e do discurso oral, diz que ‘o complexo é muitíssimo mais provável do que o simples, e o uno é muitíssimo menos provável do que o diverso.” (Linhas 1-6)

Em “o complexo é muitíssimo mais provável do que o simples, e o uno é muitíssimo menos provável do que o diverso”, as formas sublinhadas exemplificam, respectivamente o
Alternativas
Q3600902 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

Leia o fragmento a seguir para responder à questão:

“No final de seu livro A letra e a voz, o suíço Paul Zumthor, estudioso da oralidade e do discurso oral, diz que ‘o complexo é muitíssimo mais provável do que o simples, e o uno é muitíssimo menos provável do que o diverso.” (Linhas 1-6)

A expressão “estudioso da oralidade e do discurso oral”, acima sublinhada, funciona sintaticamente como
Alternativas
Q3600901 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

Segundo o autor, “Não pode ser vista como uma essência ou um elemento monolítico, isolado e único: ‘a’ literatura” (Linhas 7-9). A ênfase do “a” pelas aspas reforça a ideia de
Alternativas
Q3600900 Português

Texto 3


LITERATURA DE FICÇÃO, ESCOLA E UTOPIA


Ricardo Azevedo


AZEVEDO, Ricardo. Literatura de ficção, escola e utopia. In: FAILLA, Zoara (organização). Retratos da leitura no Brasil 5. Rio de Janeiro: Sextante, 2021. p. 116-127. Fragmento adaptado. Acesso em: 08/06/2025.

O neologismo “redescrever” (re + descrever), empregado pelo autor, utiliza o mesmo processo de formação de palavras da seguinte lista: 
Alternativas
Respostas
8621: B
8622: B
8623: D
8624: A
8625: C
8626: E
8627: D
8628: E
8629: C
8630: A
8631: B
8632: D
8633: A
8634: D
8635: E
8636: C
8637: B
8638: A
8639: C
8640: D