Questões de Concurso
Para contador
Foram encontradas 73.049 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando os dados fornecidos e desconsiderando efeitos tributários, os lucros líquidos com as vendas em julho de 2025, utilizando, respectivamente, os métodos de custeio por absorção e custeio variável, foram de
Em consequência da superavaliação do estoque inicial é correto afirmar que
Tomando por base esse processo de terminologias na contabilidade de custos, assinale a afirmativa correta.
As informações sobre os equipamentos retirados de operação são relatadas a seguir:
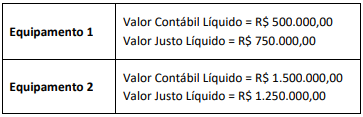
Sabendo que os novos equipamentos adquiridos já estão em uso, um plano de venda desses ativos (Equipamentos 1 e 2) foi submetido e aprovado pelo Conselho de Administração, que considerou a venda altamente provável de ser concluída nos próximos 12 meses.
Logo, segundo a NBC TG 31 (R3) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, a mensuração subsequente dos equipamentos a ser adotada pela empresa a partir da decisão do Conselho de Administração é:
Considerando-se as informações apresentadas e os preceitos da NBC TG 06 (R3) – ARRENDAMENTOS, o tratamento contábil para esse contrato é
Considerando as informações apresentadas e os preceitos da NBC TG 47 – RECEITA DE CONTRATO COM CLIENTE, o reconhecimento da receita deve ocorrer
I. A recompra de ações de emissão da própria entidade para manutenção em tesouraria afeta o resultado abrangente por representar uma redução no patrimônio líquido.
II. O resultado abrangente compreende todos os componentes da demonstração do resultado e dos outros resultados abrangentes.
III. Pelo método da natureza da despesa, as despesas são classificadas conforme sua função, como administrativas, comerciais e de produção, facilitando a análise do custo dos produtos vendidos.
IV. A informação sobre a natureza das despesas é útil para prever os fluxos de caixa futuros e requer divulgação adicional quando a classificação adotada na DRE for baseada no método da função das despesas.
V. A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
De acordo com a NBC TG 26 (R5) - APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, estão corretas as afirmativas
• 28/01: venda de 10 livros por R$ 140,00.
• 05/02: compra de 15 livros por R$ 90,00.
• 25/02: venda de 18 livros por R$ 150,00.
• 05/03: compra de 20 livros por R$ 95,00.
• 28/03: venda de 25 livros por R$ 150,00.
O custo das mercadorias vendidas no primeiro trimestre de 2025, considerando que a livraria utiliza o método PEPS para avaliação de estoque, foi de
• com a marcação de assentos: R$ 150.000,00;
• com equivalência patrimonial: R$ 200.000,00;
• com a venda de passagens: R$ 900.000,00.
Nesse mês, a companhia aérea reconheceu como Receita, na primeira linha da Demonstração do Resultado do Exercício, o seguinte montante:
Em 31/12/2024, a sociedade empresária realizou um teste de recuperabilidade em seus ativos imobilizados. Foi constatado que o valor em uso do terreno era de R$ 75.000,00.
Para que não haja reconhecimento de perda de recuperabilidade do terreno, o valor justo líquido de despesa de venda deve ser
Uma loja de cosméticos começou a funcionar em 01/07/2024. No segundo semestre de 2024, aconteceram os seguintes fatos:• Integralização de capital social em dinheiro: R$ 300.000,00.
• Compra à vista de móveis e utensílios para a loja: R$ 40.000,00.• Compra à vista de estoque para revenda: R$ 80.000,00.
• Pagamento do aluguel do semestre: R$ 30.000,00.
• Pagamento antecipado do aluguel do primeiro trimestre de 2025: R$ 18.000,00.
• Venda de todo o estoque por R$ 400.000,00, sendo que metade do valor já foi recebido e o restante deverá ser recebidono primeiro semestre de 2025. A loja estima inadimplência de 5%.
• Reconhecimento e pagamento de despesas diversas: R$ 12.000,00.
• Reconhecimento da despesa de depreciação: R$ 4.000,00.
O fluxo de caixa gerado pela atividade operacional em 2024, de acordo com as diretrizes da NBC TG 03 (R3) – DEMONSTRAÇÃODOS FLUXOS DE CAIXA foi de
• 05/01: compra de 20 pulseiras por R$ 10.000,00;
• 25/01: venda de 10 pulseiras por R$ 1.200,00 cada;
• 05/02: compra de 12 pulseiras por R$ 7.200,00;
• 20/02: venda de 11 pulseiras por R$ 1.200,00 cada;
• 10/03: compra de 8 pulseiras por R$ 5.200,00;
• 27/03: venda de 5 pulseiras por R$ 1.400,00 cada.
Assinale a opção que indica o valor aproximado do estoque final de pulseiras da Cia. Gold em 31/03/2025, considerando que a empresa utiliza o método do Custo Médio Ponderado Móvel em base diária.
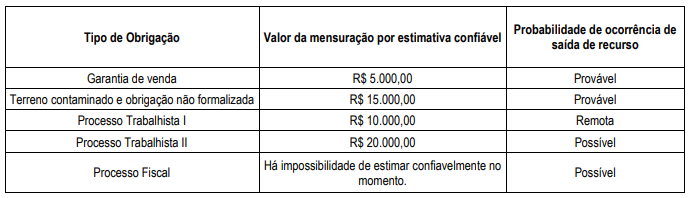
Com base nos dados, seguindo a NBC TG 25 (R2) - PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o montante a ser reconhecido como provisões no Balanço Patrimonial da empresa deve ser de
• Compras:.................................................................................................................................................................R$ 5.000,00.
• Estoque inicial:........................................................................................................................................................R$ 3.000,00.
• Estoque final:..........................................................................................................................................................R$ 2.000,00.
• Vendas: .................................................................................................................................................................R$ 30.000,00.
• Despesas gerais: .....................................................................................................................................................R$ 1.000,00.
• Devolução de compras: .............................................................................................................................................R$ 500,00.
Com base nesses registros, é possível afirmar que a empresa obteve o Custo das Mercadorias Vendidas (CMV) de
A NBC TG 18 (R4) - INVESTIMENTO EM COLIGADA determina que a existência de influência significativa por investidor geralmente é evidenciada por uma ou mais das seguintes formas, à exceção de uma. Assinale-a.
Na data da aquisição:
1. o valor contábil do patrimônio líquido da empresa Beta S.A. era de R$ 1.000.000,00;
2. o valor líquido dos ativos identificáveis e dos passivos da empresa Beta S.A. correspondentes a 100% de seu capital social, mensurados a valor justo, era de R$ 1.500.000,00.
Com base exclusivamente nos dados apresentados e na NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, avalie as afirmativas abaixo, com relação à contabilização ocorrida na empresa Alfa S.A.:
I. Foi registrado um goodwill no valor de R$ 100.000,00.
II. Foi registrada uma compra vantajosa no valor de R$ 200.000,00.
III. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 400.000,00.
IV. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 500.000,00.
Estão corretas as afirmativas
( ) Ativo é um recurso econômico presente de propriedade da entidade como resultado de eventos passados.
( ) Passivo é uma obrigação futura da entidade de transferir um recurso econômico como resultado de eventos passados.
( ) Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
( ) Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
As afirmativas são, respectivamente,
Em 31/12/2023, a empresa procedeu a uma revisão das suas estimativas, conforme previsto no NBC TG 27 (R4) - ATIVO IMOBILIZADO, e constatou as seguintes informações:
• Vida útil remanescente: 9 anos;
• Valor Residual: R$ 50.000,00.
Com base exclusivamente nas informações apresentadas, o valor da depreciação anual dessa máquina a partir de 01/01/2024 será de
Relacione cada item a seguir ao respectivo componente da distribuição da riqueza, conforme disposto na NBC TG 09 (R1) - DEMONSTRAÇÃO DO VALOR ADICIONADO.
( ) Fundo de Garantia por Tempo de Serviços (FGTS)
( ) Aluguéis pagos
( ) Dividendos distribuídos
( ) Contribuição Social sobre o Lucro Líquido (CSLL)
1. Pessoal
2. Impostos, taxas e contribuições
3. Remuneração de capital de terceiros
4. Remuneração de capital próprio
A relação correta, na ordem apresentada, é

 Conheça nossos planos