Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.049 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3691976
Contabilidade Pública
Uma empresa internacional doará alimentos para merendas escolares à Escola Pública Municipal (órgão
público). Assim, os alimentos serão classificados como Estoque, ficando a cargo da escola arcar com os
seguintes gastos e valores:
● Impostos Recuperáveis – R$ 3.800
● Seguro – R$ 300
● Frete – R$ 600
● Imposto de Importação – R$ 3.100
● Aluguel do galpão que servirá de depósito para as rações – R$ 500
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público 04 (NBC TSP 04) e considerando que o valor justo da mercadoria recebida por meio de doação será de R$ 62.000, os alimentos deverão ser reconhecidos como Estoques no montante de
Q3691975
Contabilidade Pública
Durante o exercício de 20X4, um ente público efetuou o pagamento de R$ 3.500.000,00 referente a Restos a
Pagar Processados (RPP) do exercício anterior. Esse pagamento será registrado no Balanço Financeiro de
20X4 como:
Q3691974
Contabilidade Pública
Os depósitos em caução, as fianças, as operações de crédito por antecipação de receita orçamentária (ARO),
a emissão de moeda, são exemplos de
Q3691973
Administração Financeira e Orçamentária
Consideram-se Restos a Pagar as despesas empenhadas e não pagas até 31 de dezembro. Sobre restos a
pagar, é correto afirmar que
Q3691972
Direito Financeiro
Durante o segundo semestre do exercício, o Ministério da Educação identificou que a dotação para aquisição
de material bibliográfico para distribuição seria insuficiente. Por outro lado, havia sobra significativa na dotação
orçamentária de reformas. Assim, o ministro solicitou realocação dos recursos. Nessa situação, a abertura do
crédito suplementar será possível
Q3691971
Contabilidade Pública
Sobre a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), considere os seguintes códigos:
I. 1.1.1.1.00.00.00
II. 3.1.2.1.00.00.00
III. 5.1.2.1.00.00.00
IV. 6.2.1.1.00.00.00
V. 7.1.1.1.01.01.00
Assinale a opção que classifica corretamente o sistema a que cada código pertence, respectivamente:
I. 1.1.1.1.00.00.00
II. 3.1.2.1.00.00.00
III. 5.1.2.1.00.00.00
IV. 6.2.1.1.00.00.00
V. 7.1.1.1.01.01.00
Assinale a opção que classifica corretamente o sistema a que cada código pertence, respectivamente:
Q3691970
Contabilidade Pública
O suprimento de fundos é caracterizado como um adiantamento de valores a um servidor para futura prestação
de contas e é classificado como despesa orçamentária. Sobre esse regime de adiantamento, é correto afirmar
que
apenas deverá ser concedido para pagamento de despesa considerada de caráter sigiloso.
apenas deverá ser concedido para pagamento de despesa considerada de caráter sigiloso.
Q3691969
Contabilidade Pública
Em relação ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), é correto afirmar
que
Q3691968
Contabilidade Geral
A companhia aérea Pernambuco Linhas Aéreas S.A. adquiriu uma aeronave por R$ 120 milhões. De acordo
com o laudo técnico e os critérios da Norma Brasileira de Contabilidade Técnica Geral 27 – NBC TG 27 (R4), a
aeronave possui componentes com vidas úteis distintas:
● Estrutura da aeronave (fuselagem e asas) – representa 60% do custo total e tem vida útil estimada de 20 anos.
● Motores – representam 30% do custo e têm vida útil estimada de 10 anos.
● Sistema de entretenimento e interiores da cabine – representa 10% e tem vida útil estimada de 5 anos.
Com base na NBC TG 27 (R4), para fins de depreciação desse ativo, o tratamento contábil mais adequado a ser adotado é:
Q3691967
Direito Financeiro
Sobre os componentes da Lei Orçamentária Anual (LOA), conforme o art. 165, §5º da Constituição Federal, é
correto afirmar que
Q3691966
Direito Financeiro
A Constituição Federal de 1988 estruturou o sistema orçamentário brasileiro, estabelecendo instrumentos
próprios. Sobre as fases do ciclo orçamentário, assinale a opção correta.
Q3691965
Direito Tributário
A Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf), instituída pela Receita
Federal como parte integrante do Sistema Público de Escrituração Digital (SPED), substitui diversas obrigações
acessórias relacionadas a retenções tributárias na fonte.
Com a implantação da Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos (DCTFWeb), as informações prestadas via EFD-Reinf passaram a ser integradas ao processo de apuração e declaração dos débitos tributários federais.
Com base nas normas vigentes, assinale a alternativa correta sobre a integração entre a EFD-Reinf e a DCTFWeb.
Q3691964
Direito Tributário
A empresa Segurança Forte S.A., submetida ao regime tributário do Lucro Real, prestou serviço de vigilância
armada a um órgão público da administração direta; assim, tal órgão realizou o pagamento do serviço e, neste
momento (pagamento), em observância à Instrução Normativa da Receita Federal do Brasil nº 1.234, de 2012,
procedeu com
Q3691963
Contabilidade Geral
Em consonância com a Norma Brasileira de Contabilidade Técnica Geral – NBC TG 26 (R5), o montante de
dividendos reconhecido como distribuição aos proprietários, durante o período, e o respectivo montante por
ação devem ser reconhecidos no seguinte demonstrativo:
Q3691962
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, a ordem das etapas da Receita
Pública Orçamentária é a seguinte:
Q3691961
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, Parte I, tem-se a orientação para
classificação de um bem como material permanente ou material de consumo. Assim sendo, como parâmetro
para determinação da natureza de despesa correta, devem-se observar os seguintes critérios:
Q3691960
Análise de Balanços
O Instituto Federal de Pernambuco (IFPE) está realizando um processo licitatório e determinou como critério
para habilitação econômico-financeira os seguintes índices financeiros: Liquidez Corrente (LC), Liquidez Seca
(LS) e Solvência Geral(SG). Assim, a Empresa XYZ, candidata à habilitação, apresentou as seguintes
informações, conforme o Balanço Patrimonial do determinado exercício, em milhares:
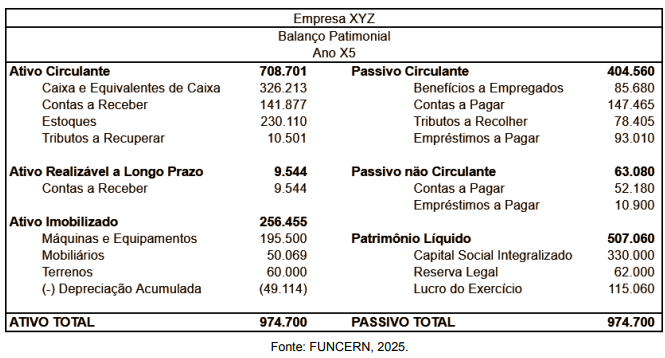
Com base nas informações do Balanço Patrimonial, os índices calculados, respectivamente, foram de:
Com base nas informações do Balanço Patrimonial, os índices calculados, respectivamente, foram de:
Q3690524
Direito Empresarial (Comercial)
Uma empresa S.A., com filial em Sergipe, prestava dois
tipos de serviços: a intermediação habitual de pedidos
junto a fabricantes, por conta e ordem dos representados, e
a consultoria de marketing, sem intermediação de negócios
mercantis. Durante fiscalização do CORE‑SE, a empresa foi
notificada a indicar um responsável técnico (RT).
Com base nessa situação hipotética e conforme as Resoluções CONFERE nº 1.063/2015 e nº 1.130/2019, bem como a Lei nº 4.886/1965, assinale a opção correta.
Com base nessa situação hipotética e conforme as Resoluções CONFERE nº 1.063/2015 e nº 1.130/2019, bem como a Lei nº 4.886/1965, assinale a opção correta.
Q3690523
Direito Empresarial (Comercial)
Uma empresa Ltda., sediada em Aracaju/SE, atuava de
forma contínua na intermediação de negócios mercantis
por conta de terceiros, sem vínculo empregatício com os
representados. Ao requerer registro junto ao CORE‑SE,
buscava confirmar o fundamento legal que determina
a obrigatoriedade de inscrição da empresa no conselho
profissional.
Com base nessa situação hipotética e à luz da Lei nº 6.839/1980, que disciplina o registro de empresas nos conselhos de fiscalização do exercício profissional, e da Lei nº 4.886/1965, que regulamenta a representação comercial autônoma, assinale a opção correta.
Com base nessa situação hipotética e à luz da Lei nº 6.839/1980, que disciplina o registro de empresas nos conselhos de fiscalização do exercício profissional, e da Lei nº 4.886/1965, que regulamenta a representação comercial autônoma, assinale a opção correta.
Q3690522
Contabilidade Geral
Uma empresa Ltda., contribuinte do ICMS, vendeu,
em 18/12/X1, 150 unidades do produto Z a R$ 1.600
cada (R$ 240.000). Na NF, constaram desconto incondicional
de 5% e ICMS de 18% destacado. Não houve frete ou IPI.
Em 27/12/X1, houve devolução de 20% das unidades, com
estorno proporcional da receita, do ICMS e do custo. O
CMV unitário era R$ 980.
Com base nessa situação hipotética e à luz do CPC 47 – Receita de Contrato com Cliente (exclusão de tributos cobrados em nome de terceiros) e do CPC 16 (R1) – Estoques (estorno de custo nas devoluções), assinale a opção que apresenta o resultado bruto após as transações.
Com base nessa situação hipotética e à luz do CPC 47 – Receita de Contrato com Cliente (exclusão de tributos cobrados em nome de terceiros) e do CPC 16 (R1) – Estoques (estorno de custo nas devoluções), assinale a opção que apresenta o resultado bruto após as transações.

 Conheça nossos planos