Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.061 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287345
Contabilidade Pública
Texto associado
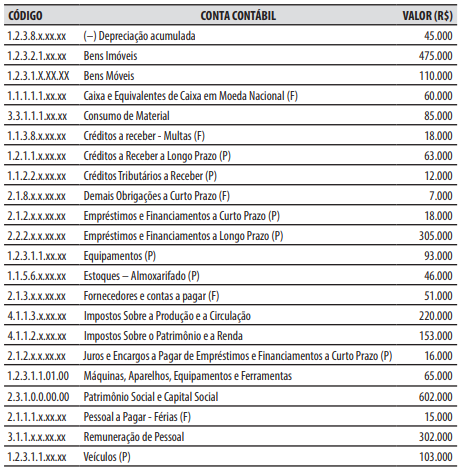
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, no balanço patrimonial, o valor
do total do ativo foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287344
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, na demonstração das variações
patrimoniais, o valor do resultado patrimonial do exercício, foi:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287343
Contabilidade Pública
Texto associado
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 30/11/2025, o valor total das contas contábeis
com saldo devedor era de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287342
Direito Financeiro
Nos municípios, 20% das seguintes transferências recebidas fazem parte da composição do Fundo
de manutenção e Desenvolvimento da Educação
Básica e de valorização dos profissionais da educação
(FUNDEB):
1. Fundo de participação dos municípios.
2. Parcela da taxa de serviços públicos.
3. Cota-parte do IPVA (Imposto sobre a Propriedade de Veículos Automotores).
4. Cota-parte do ITR (Imposto sobre a propriedade Territorial Rural).
5. Fração da contribuição de melhoria.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Fundo de participação dos municípios.
2. Parcela da taxa de serviços públicos.
3. Cota-parte do IPVA (Imposto sobre a Propriedade de Veículos Automotores).
4. Cota-parte do ITR (Imposto sobre a propriedade Territorial Rural).
5. Fração da contribuição de melhoria.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287341
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a dispêndio
de recursos.
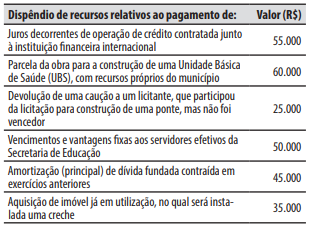
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas de capital é de:
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas de capital é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287340
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, quando for efetuada a movimentação de parte do orçamento, mantidas as classificações
institucional, funcional, programática e econômica,
para que outras unidades administrativas possam executar a despesa orçamentária, então ocorre a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287339
Contabilidade Pública
Considere as seguintes informações relativas à
fixação da despesa que constaram na Lei Orçamentária Anual de um município:
26000 – Secretaria Municipal de Saúde
26026 – Fundo Municipal de Saúde
Funcional-programática:
10.303.105 – Reabilitação e Inserção de Acidentados
Ação:
2.177 – Realização de Atendimento de Fisioterápico
Natureza da despesa:
3.3.90.30 – Material de Consumo
Fonte de Recursos:
0.1.0100 – Recursos Ordinários
Valor: R$ 46.340,00
Com base nas informações, é correto afirmar que:
26000 – Secretaria Municipal de Saúde
26026 – Fundo Municipal de Saúde
Funcional-programática:
10.303.105 – Reabilitação e Inserção de Acidentados
Ação:
2.177 – Realização de Atendimento de Fisioterápico
Natureza da despesa:
3.3.90.30 – Material de Consumo
Fonte de Recursos:
0.1.0100 – Recursos Ordinários
Valor: R$ 46.340,00
Com base nas informações, é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287338
Contabilidade Pública
Considere as seguintes situações ocorridas em
um município:
 Situação 1: na Lei Orçamentária Anual do município para o exercício financeiro de 2026 constou a
estimativa da receita com o IPTU (Imposto sobre a
Propriedade predial e Territorial Urbana), no valor
de R$ 50 milhões.
Situação 2: a autoridade fiscal do município constituiu de ofício, em definitivo, o crédito tributário
de IPTU, no valor de R$ 20 mil (sendo R$ 18 mil de
imposto e R$ 2 mil de multa), de um contribuinte
específico, pelo descumprimento da legislação
tributária.
Situação 3: um contribuinte do município utilizou
o aplicativo de sua instituição financeira e realizou
o pagamento do IPTU, devido ao município, no
valor de R$ 1.000.
Situação 4: uma instituição financeira, que recebeu pagamentos dos contribuintes relativos ao
IPTU, transferiu os valores recebidos à conta específica do tesouro, responsável pela administração e
controle da arrecadação e programação financeira.
A sequência que identifica os estágios de receita pública ocorridos nas situações acima é a:
Situação 1: na Lei Orçamentária Anual do município para o exercício financeiro de 2026 constou a
estimativa da receita com o IPTU (Imposto sobre a
Propriedade predial e Territorial Urbana), no valor
de R$ 50 milhões.
Situação 2: a autoridade fiscal do município constituiu de ofício, em definitivo, o crédito tributário
de IPTU, no valor de R$ 20 mil (sendo R$ 18 mil de
imposto e R$ 2 mil de multa), de um contribuinte
específico, pelo descumprimento da legislação
tributária.
Situação 3: um contribuinte do município utilizou
o aplicativo de sua instituição financeira e realizou
o pagamento do IPTU, devido ao município, no
valor de R$ 1.000.
Situação 4: uma instituição financeira, que recebeu pagamentos dos contribuintes relativos ao
IPTU, transferiu os valores recebidos à conta específica do tesouro, responsável pela administração e
controle da arrecadação e programação financeira.
A sequência que identifica os estágios de receita pública ocorridos nas situações acima é a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287337
Contabilidade Pública
Considere a seguinte situação hipotética:
O município de Arzão foi atingido por fortes chuvas, que afetaram centenas de famílias. O poder executivo disponibilizou a conta corrente e a chave PIX do município para o recebimento voluntário de doações de pessoas físicas e jurídicas. Os recursos recebidos serão utilizados para a aquisição de produtos de limpeza e água potável (despesas correntes).
Nesse caso, os recursos recebidos devem ser classificados, orçamentariamente, pelo município de Arzão como:
O município de Arzão foi atingido por fortes chuvas, que afetaram centenas de famílias. O poder executivo disponibilizou a conta corrente e a chave PIX do município para o recebimento voluntário de doações de pessoas físicas e jurídicas. Os recursos recebidos serão utilizados para a aquisição de produtos de limpeza e água potável (despesas correntes).
Nesse caso, os recursos recebidos devem ser classificados, orçamentariamente, pelo município de Arzão como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287336
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, para fins contábeis, a despesa
orçamentária pode ser classificada quanto ao impacto
na situação patrimonial líquida em:
1. Despesa orçamentária efetiva: aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
2. Despesa extraorçamentária corrente: aquela que, no momento de sua realização, reduz o ativo circulante. Constitui fato contábil quantitativo modificativo.
3. Despesa extraorçamentária de capital: aquela que, no momento de sua realização, não altera o patrimônio líquido. Constitui fato contábil qualitativo permutativo.
4. Despesa orçamentária não efetiva: aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Despesa orçamentária efetiva: aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
2. Despesa extraorçamentária corrente: aquela que, no momento de sua realização, reduz o ativo circulante. Constitui fato contábil quantitativo modificativo.
3. Despesa extraorçamentária de capital: aquela que, no momento de sua realização, não altera o patrimônio líquido. Constitui fato contábil qualitativo permutativo.
4. Despesa orçamentária não efetiva: aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade. Constitui fato contábil permutativo.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287335
Contabilidade Pública
Ao final de um exercício financeiro, um município
apresentou os seguintes valores relativos a ingresso
de recursos.
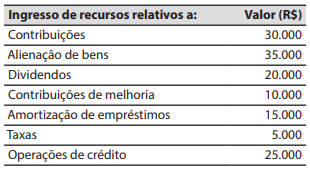
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287334
Administração Financeira e Orçamentária
Leia o texto abaixo:
Câmara de Vereadores de Itajaí aprova Lei Orçamentária Anual (LOA) com previsão de R$ 3,8 bilhões em receitas
Com 14 votos favoráveis, foi aprovado em primeira discussão o projeto de lei ordinária nº 254/2025, de autoria do Executivo Municipal, que trata da estimativa de receitas e da fixação de despesas para o exercício financeiro de 2026. O texto corresponde à LOA, instrumento que organiza e direciona os investimentos públicos ao longo do ano.
De acordo com o projeto, a receita orçamentária total prevista para o município, somando os orçamentos fiscal e da seguridade social, é de R$ 3,8 bilhões. O valor estabelece o teto de gastos e define como os recursos públicos deverão ser aplicados no próximo exercício.
Entre as áreas que receberão os maiores volumes de recursos estão a Educação, com previsão de R$ 928 milhões; a Saúde, que deve contar com R$ 848 milhões; e a Administração, com R$ 516 milhões destinados ao custeio e manutenção das atividades públicas.
Fonte: https://portaldafoz.com.br/noticia/4714/camara-devereadores-de-itajai-aprova-loa-com-previsao-de-rs-3-8-bilhoesem-receitas.html
Com base no texto acima e nos conhecimentos sobre a Lei Orçamentária Anual (LOA), é correto afirmar que:
Câmara de Vereadores de Itajaí aprova Lei Orçamentária Anual (LOA) com previsão de R$ 3,8 bilhões em receitas
Com 14 votos favoráveis, foi aprovado em primeira discussão o projeto de lei ordinária nº 254/2025, de autoria do Executivo Municipal, que trata da estimativa de receitas e da fixação de despesas para o exercício financeiro de 2026. O texto corresponde à LOA, instrumento que organiza e direciona os investimentos públicos ao longo do ano.
De acordo com o projeto, a receita orçamentária total prevista para o município, somando os orçamentos fiscal e da seguridade social, é de R$ 3,8 bilhões. O valor estabelece o teto de gastos e define como os recursos públicos deverão ser aplicados no próximo exercício.
Entre as áreas que receberão os maiores volumes de recursos estão a Educação, com previsão de R$ 928 milhões; a Saúde, que deve contar com R$ 848 milhões; e a Administração, com R$ 516 milhões destinados ao custeio e manutenção das atividades públicas.
Fonte: https://portaldafoz.com.br/noticia/4714/camara-devereadores-de-itajai-aprova-loa-com-previsao-de-rs-3-8-bilhoesem-receitas.html
Com base no texto acima e nos conhecimentos sobre a Lei Orçamentária Anual (LOA), é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287332
Direito Financeiro
Considere a seguinte situação hipotética:
O poder executivo de um município está elaborando o projeto de Lei de Diretrizes Orçamentárias (LDO) para o próximo exercício financeiro.
Durante o processo de elaboração, foram sugeridas as seguintes matérias para inclusão na LDO do município:
1. A fixação do limite máximo de 70% para a despesa total com pessoal do município, em relação à receita corrente líquida, por período de apuração.
2. O estabelecimento das metas e das prioridades da administração pública municipal.
3. O anexo de riscos fiscais, em que são avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
4. A definição da política de aplicação das agências financeiras oficiais de fomento.
5. O detalhamento por item, da execução orçamentária realizada no exercício anterior, com a dispensa da elaboração de lei orçamentária anual para o exercício seguinte.
Assinale a alternativa que indica todas as afirmativas corretas.
O poder executivo de um município está elaborando o projeto de Lei de Diretrizes Orçamentárias (LDO) para o próximo exercício financeiro.
Durante o processo de elaboração, foram sugeridas as seguintes matérias para inclusão na LDO do município:
1. A fixação do limite máximo de 70% para a despesa total com pessoal do município, em relação à receita corrente líquida, por período de apuração.
2. O estabelecimento das metas e das prioridades da administração pública municipal.
3. O anexo de riscos fiscais, em que são avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
4. A definição da política de aplicação das agências financeiras oficiais de fomento.
5. O detalhamento por item, da execução orçamentária realizada no exercício anterior, com a dispensa da elaboração de lei orçamentária anual para o exercício seguinte.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287331
Contabilidade Pública
No demonstrativo das receitas e despesas com o
Fundo de manutenção e Desenvolvimento da Educação
Básica e de valorização dos profissionais da educação
(FUNDEB), um dos limites obrigatórios é o de que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287330
Direito Financeiro
Assinale a alternativa correta a respeito dos
conhecimentos sobre o Plano Plurianual (PPA), a Lei
de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA).
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287329
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor
Público (MCASP) visa colaborar com o processo de elaboração e execução do orçamento, além de contribuir
para resgatar o objeto da contabilidade, como ciência,
que é o patrimônio. Com isso, a contabilidade poderá
atender à demanda de informações requeridas por
seus usuários, possibilitando a análise de demonstrações contábeis adequadas aos padrões internacionais,
sob os enfoques orçamentário e patrimonial, com
base em um Plano de Contas Nacional.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Fonte: https://www.gov.br/tesouronacional/ pt-br/contabilidade-e-custos/manuais/ manual-de-contabilidade-aplicada-ao-setor-publico-mcasp-1
Assinale a alternativa correta a respeito dos conhecimentos sobre a estrutura e a aplicação do MCASP.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287328
Contabilidade Pública
Considere a seguinte situação hipotética:
No mês de fevereiro de 2026, o município de Rio dos Taiás:
1. Disponibilizou em seu endereço eletrônico na internet as suas demonstrações contábeis referentes ao exercício financeiro de 2025.
2. Elaborou um relatório gerencial com os valores previstos de arrecadação individual de cada contribuinte durante o exercício financeiro de 2026.
De acordo com os conhecimentos sobre os usuários da contabilidade pública, é correto afirmar que:
No mês de fevereiro de 2026, o município de Rio dos Taiás:
1. Disponibilizou em seu endereço eletrônico na internet as suas demonstrações contábeis referentes ao exercício financeiro de 2025.
2. Elaborou um relatório gerencial com os valores previstos de arrecadação individual de cada contribuinte durante o exercício financeiro de 2026.
De acordo com os conhecimentos sobre os usuários da contabilidade pública, é correto afirmar que:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287327
Direito Financeiro
Um município pretende realizar um investimento
referente à construção de um hospital, cuja execução
ultrapassa um exercício financeiro.
Nesse caso, o investimento somente poderá ser iniciado após a:
Nesse caso, o investimento somente poderá ser iniciado após a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Provas:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Analista Ambiental
|
FEPESE - 2026 - Prefeitura de Itajaí - SC - Assistente Social |
FEPESE - 2026 - Prefeitura de Itajaí - SC - Fiscal de Relação de Consumo |
FEPESE - 2026 - Prefeitura de Itajaí - SC - Arquiteto |
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
FEPESE - 2026 - Prefeitura de Itajaí - SC - Engenheiro Civil |
FEPESE - 2026 - Prefeitura de Itajaí - SC - Psicólogo |
Q4285059
Administração Pública
Uma secretaria de saúde implementou um
programa de vacinação domiciliar. Para monitorar o
desempenho da ação, a equipe de gestão definiu que
o indicador “custo unitário por pessoa vacinada” deve
ser acompanhado mensalmente.
Esse indicador mensura corretamente a:
Esse indicador mensura corretamente a:

 Conheça nossos planos