Questões de Concurso
Para contador
Foram encontradas 73.061 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O chefe do poder executivo do município de Ilha dos Patos elaborou e enviou ao poder legislativo (câmara de vereadores), em setembro de 2025, a proposta da Lei Orçamentária Anual (LOA) para o exercício financeiro de 2026 com os seguintes destaques:
Previsão total de receitas: R$ 220 milhões (R$ 160 milhões de receitas correntes e R$ 60 milhões de receitas de capital, incluindo R$ 25 milhões para a realização de operações de crédito).
Fixação total de despesas: R$ 220 milhões (R$ 150 milhões para despesas correntes e R$ 70 milhões para despesas de capital, incluindo R$ 40 milhões destinados a investimentos em obras de pavimentação e construção de creches).
Autorização expressa, dentro do texto da própria LOA, para abertura de créditos adicionais suplementares até o limite de 15% da despesa total fixada.
Vinculação de 30% da receita estimada resultante de impostos, compreendida a proveniente de transferências, para manutenção e desenvolvimento do ensino, conforme exigência constitucional; e vinculação de 15% para ações e serviços públicos de saúde.
No orçamento fiscal e no orçamento da seguridade social, R$ 10 milhões correspondem a receitas e despesas intraorçamentárias.
Analise as afirmativas abaixo com base na situação acima e nos conhecimentos sobre orçamento público e princípios orçamentários.
1. A inclusão na proposta da LOA de autorização para a abertura de créditos adicionais suplementares não viola o princípio orçamentário da exclusividade.
2. A proposta da LOA viola o princípio orçamentário da unidade, pois separa receitas correntes e receitas de capital em rubricas distintas.
3. A proposta da LOA está em desacordo com o princípio orçamentário do equilíbrio, pois a previsão das receitas de capital (R$ 60 milhões) é inferior à fixação das despesas de capital (R$ 70 milhões).
4. A vinculação da receita de impostos à despesa com a manutenção e desenvolvimento do ensino e com ações e serviços públicos de saúde não viola o princípio orçamentário da não afetação (não vinculação).
5. As operações intraorçamentárias são as realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo.
Assinale a alternativa que indica todas as afirmativas corretas.
O valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado, é a definição de valor:
1. Custo de liberação. 2. Valor em uso. 3. Sacrifício de substituição. 4. Preço presumido.
Assinale a alternativa que indica todas as afirmativas corretas.
A natureza da informação contábil que registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, é a:
O quadro abaixo apresenta o extrato do edital de licitação de um município:
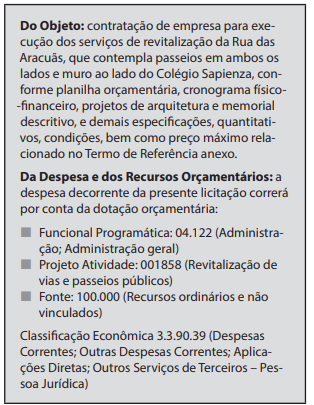
Com base no edital de licitação acima e nos conhecimentos sobre orçamento público, é correto afirmar que:
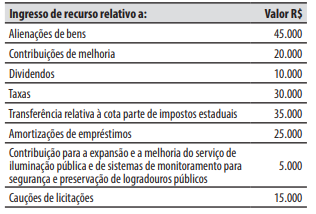
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Considerando que no ano de 2025 não houve operações entre as duas companhias, em relação ao investimento na companhia Campeche, a companhia Jurerê reconheceu uma receita de:
Caso 3
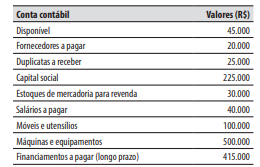
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
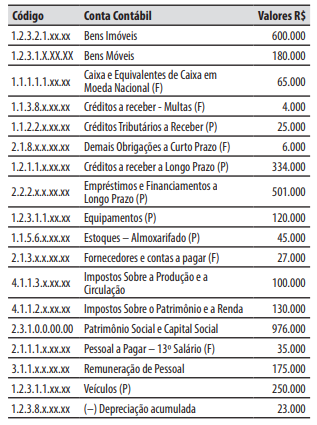
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
A Sra. Maria é servidora pública do município de Anhatomirim e ocupante do cargo efetivo de professora. A Sra. Maria acompanhou um grupo de quatro estudantes do município na Olimpíada Brasileira de Matemática, que foi realizada em Brasília. Para o deslocamento e viagem, o município de Anhatomirim forneceu passagens aéreas aos estudantes e, à Sra. Maria, passagem aérea, diárias e R$ 10.000 a título de suprimento de fundos (adiantamento) para o custeio de alimentação e estadia dos estudantes durante o período da viagem.
Com base na situação acima e nos conhecimentos sobre suprimento de fundos, é correto afirmar que:
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
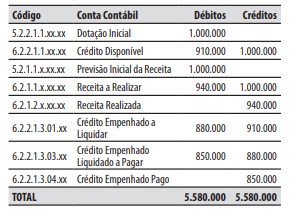
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
O Sr. João é microempreendedor individual e em 01/12/2025 foi contratado pelo município de Desterro para realizar, em até 90 dias, o serviço de manutenção e asseio de 10 creches municipais, pelo valor total de R$ 5.000. Em 10/12/2025, o município de Desterro realizou o empenho da despesa em benefício do Sr. João e o autorizou a iniciar os serviços, conforme cronograma previamente estabelecido. Até 31/12/2025, nenhum serviço contratado havia sido prestado ou iniciado pelo Sr. João e o valor de R$ 5.000 foi inscrito pelo município de Desterro em restos a pagar. Durante o mês de janeiro de 2026, o fiscal do contrato do município de Desterro buscou contato com o Sr. João, porém, sem sucesso. No final de janeiro, diante do desaparecimento do Sr. João, o município de Desterro cancelou o valor de R$ 5.000 que estava inscrito em restos a pagar. No início de fevereiro, o Sr. João entrou em contato com o município de Desterro e informou que sofreu um acidente (comprovado por declaração médica e documento hospitalar de internação), o que lhe impediu de exercer sua atividade profissional e prestar o serviço contratado. Apresentou novo cronograma, executou a totalidade do serviço até o final de fevereiro de 2026 e emitiu documento fiscal, no valor de R$ 5.000, cobrando o município de Desterro pelos serviços prestados.
Nesse caso, para realizar o pagamento ao Sr. João, o município de Desterro deve realizar:
1. Suspensão dos direitos políticos.
2. Perda da função pública.
3. Indisponibilidade de bens.
4. Ressarcimento ao erário.
O resultado da somatória dos números correspondentes às afirmações corretas é:

 Conheça nossos planos