Questões de Concurso
Para controlador interno
Foram encontradas 10.769 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


(a + b)²
Assinale a alternativa que apresenta o CORRETO desdobramento do produto notável acima.

Qual das alternativas apresenta o determinante da matriz que é formada pelos elementos da tabela?
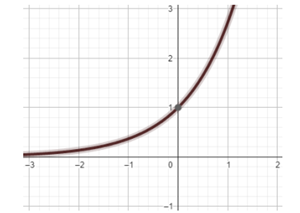
O objetivo, com a demonstração do gráfico, era saber se os candidatos tinham conhecimento do tipo de função cuja curva estava nesse gráfico. Os candidatos que acertaram indicaram que era uma função:
1. Sentido denotativo
2. Sentido conotativo
( ) “Armando Nogueira dizia que Zagallo jogava com duas camisas, uma para defender, outra para atacar”.
( ) “Tema e tom preferidos de quem sempre defendeu com gritos, unhas e dentes o respeito à Seleção”.
( ) “Ao todo, foram seis gols em 37 partidas como jogador da Seleção”.
A sequência que preenche, CORRETAMENTE, de cima para baixo, é:
Assinale a alternativa que preenche, CORRETA e respectivamente, as lacunas do enunciado acima.
I. “Será” está no modo subjuntivo.
II. “Recebia” está no pretérito perfeito do modo indicativo.
III. “Seria” está no futuro do pretérito do modo indicativo.
Das assertivas, está(ão) CORRETA(S):
Acerca do tema contratos administrativos, considere as seguintes afirmativas:
I. A Administração convocará regularmente o licitante vencedor para assinar o termo de contrato ou para aceitar ou retirar o instrumento equivalente, dentro do prazo e nas condições estabelecidas no edital de licitação, sob pena de decair o direito à contratação, sem prejuízo das sanções previstas na Lei de Licitações e Contratos Administrativos.
II. Os contratos administrativos regular-se-ão pelas suas cláusulas e pelos preceitos de direito privado, e a eles serão aplicados, supletivamente, os princípios da teoria geral dos contratos e as disposições de direito público.
III. Os contratos administrativos e seus aditamentos terão forma escrita e serão juntados ao processo que tiver dado origem à contratação, divulgados e mantidos à disposição do público em sítio eletrônico oficial.
IV. Os contratos administrativos deverão estabelecer com clareza e precisão as condições para sua execução, expressas em cláusulas que definam os direitos, as obrigações e as responsabilidades das partes, em conformidade com os termos do edital de licitação e os da proposta vencedora ou com os termos do ato que autorizou a contratação direta e os da respectiva proposta.
É CORRETO o que se afirma em:
Nos termos do art. 11, da Lei nº 14.133/2021 - nova Lei de Licitações e Contratos Administrativos, o processo licitatório tem por objetivos:
I. Assegurar a seleção da proposta apta a gerar o resultado de contratação mais vantajoso para a Administração Pública, inclusive no que se refere ao ciclo de vida do objeto.
II. Assegurar tratamento isonômico entre os licitantes, bem como a justa competição.
III. Evitar contratações com sobrepreço ou com preços manifestamente inexequíveis e superfaturamento na execução dos contratos.
IV. Promover a adoção gradativa de tecnologias e processos integrados.
Considerando as afirmativas acima elencadas, é CORRETO o que se afirma em:
Para fins das normas de auditoria, a deficiência de controle interno existe quando o controle é planejado, implementado ou operado de tal forma que não consegue prevenir, ou detectar e corrigir, tempestivamente, distorções nas demonstrações contábeis. Portanto, se o auditor identificar uma ou mais deficiências de controle interno, ele deve determinar, com base no trabalho de auditoria executado, se elas constituem, individualmente ou em conjunto, deficiência significativa. Sobre o tema, avalie as afirmações abaixo e marque a opção CORRETA.
I. Deficiência significativa de controle interno é a deficiência ou a combinação de deficiências que, no julgamento profissional do auditor, é de importância suficiente para merecer a atenção dos responsáveis pela governança.
II. A importância de uma deficiência ou de uma combinação de deficiências de controle interno depende somente se a distorção realmente de fato ocorreu, tornando-se, assim, uma evidência suficiente de auditoria.
III. A deficiência de controle interno, por si só, pode não ser suficientemente importante para se constituir em deficiência significativa. Entretanto, a combinação de deficiências pode aumentar os riscos de distorção a ponto de dar origem a uma deficiência significativa.

 Conheça nossos planos