Questões de Concurso
Para analista do ministério público
Foram encontradas 2.966 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Acerca de temas de contabilidade geral, julgue o item que se segue.
Os custos financeiros incidentes na captação de recursos por
meio de debêntures não conversíveis devem ser reconhecidos
no resultado em função da fluência do prazo, pelo método do
custo amortizado, aplicando-se a taxa de juros efetivos.
Acerca de temas de contabilidade geral, julgue o item que se segue.
Considere que uma empresa contraiu uma obrigação
contratual relacionada a serviços prestados, a qual exigirá um
pagamento, mas a data de liquidação não está definida e o
valor é incerto. Nessa situação, em função das incertezas
apresentadas, a entidade deve abster-se de reconhecer
contabilmente tal obrigação, visto tratar-se de um passivo
contingente.
Acerca de temas de contabilidade geral, julgue o item que se segue.
Considere que um equipamento produtivo foi adquirido, por
meio de importação para o Brasil, pelo valor de US$ 70 mil
(setenta mil dólares americanos); sessenta dias após o
fechamento do contrato, no fechamento do exercício social,
o equipamento ainda não havia chegado ao Brasil e o
pagamento não havia sido realizado. Nessas condições, o
valor escriturado no balanço, relativo à obrigação de pagar o
fornecedor por essa transação, deve ser expresso em reais,
atualizada pela variação cambial da data da assinatura do
contrato de importação.
Acerca de temas de contabilidade geral, julgue o item que se segue.
Considere que, pela execução de determinado serviço a ser
prestado por uma contraparte, uma entidade assumiu a
obrigação de realizar um pagamento por valor certo,
trinta dias após a execução do serviço. Nessas condições,
havendo a execução do serviço pela contraparte e sendo o
valor adequadamente mensurável, um passivo exigível deve
ser reconhecido, a partir da conclusão e entrega do serviço
contratado.
Acerca de temas de contabilidade geral, julgue o item que se segue.
Considere que uma entidade está diante de um possível
ativo, resultante de eventos já ocorridos, mas cuja existência
dependerá de alguns eventos futuros sobre os quais a
entidade não detém controle. Nessa situação, apesar das
incertezas, caso a administração da entidade considere que a
entrada dos benefícios econômicos resultantes é
praticamente certa, o direito de recebê-los deve ser
contabilmente reconhecido.
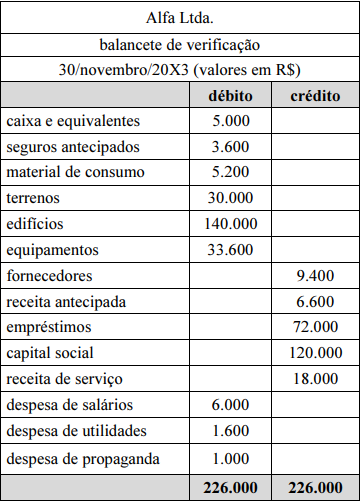
Com base nessas informações, julgue o item que se segue, a respeito das demonstrações contábeis de Alfa Ltda.
O valor total das despesas na demonstração de resultado do
exercício em 30/11/20X3 é de R$ 15.120.
Com base nessas informações, julgue o item que se segue, a respeito das demonstrações contábeis de Alfa Ltda.
O valor do patrimônio líquido é de R$ 126.780.
Com base nessas informações, julgue o item que se segue, a respeito das demonstrações contábeis de Alfa Ltda.
O valor do lucro líquido do exercício é de R$ 6.780.
Com base nessas informações, julgue o item que se segue, a respeito das demonstrações contábeis de Alfa Ltda.
O valor total do passivo é de R$ 83.920.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
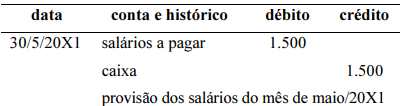
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
O lançamento de provisão dos salários do mês de maio/20X1, no valor de R$ 1.500, cujo pagamento será realizado no dia 5/6/20X1, é apresentado de forma correta a seguir.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
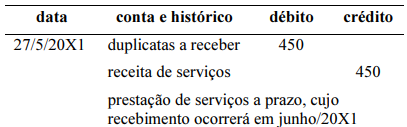
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
O lançamento de prestação de serviço a prazo, no valor de R$ 450, cujo recebimento ocorrerá em junho/20X1, é mostrado corretamente a seguir.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
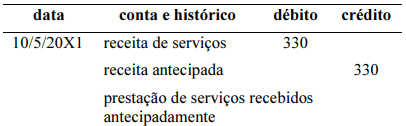
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
O lançamento de prestação de serviços recebidos antecipadamente, no valor de R$ 330, é apresentado de forma correta a seguir.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
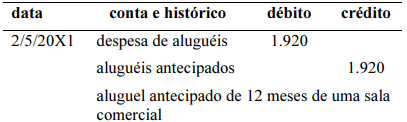
O lançamento de aluguéis antecipados, no valor de R$ 1.920, referentes a 12 meses, e contratados em 1.º/4/20X1, é mostrado corretamente a seguir.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa consumido pelas atividades de
financiamento foi de R$ 52.500.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa gerado pelas atividades de
investimento foi de R$ 87.500.
A empresa ABC Ltda. apresentou os seguintes saldos iniciais para o mês de janeiro/202X:
• caixa: R$ 1.750;
• bancos conta/movimento: R$ 3.000;
• aplicações em caderneta de poupança: R$ 11.250.
Ao longo do mês de janeiro/202X, ocorreram os seguintes eventos na empresa ABC Ltda.:
• edifícios adquiridos no valor de R$ 250.000, com pagamento da primeira parcela em 5/2/202X;
• propriedades adquiridas para investimentos, à vista, no valor de R$ 162.500;
• despesas operacionais de janeiro/202X totalizaram R$ 3.250 e serão pagas no dia 5/2/202X;
• dividendos pagos no total de R$ 12.500,00;
• sócios integralizaram capital de R$ 75.000;
• pagamento de fornecedores no valor de R$ 7.750;
• recebimentos de clientes de R$ 22.500;
• pagamento de empréstimos bancários no valor de R$ 10.000;
• salários pagos no valor de R$ 3.000;
• terrenos vendidos, à vista, por R$ 87.500.
Com base nas informações precedentes, julgue o seguinte item, a respeito da demonstração de fluxo de caixa da empresa ABC Ltda., em 31/1/202X.
O total do fluxo de caixa gerado pelas atividades
operacionais foi de R$ 11.750.
Acerca das responsabilidades técnicas e profissionais no âmbito da obra e de sua fiscalização, julgue o item seguinte.
A emissão de anotação de responsabilidade técnica (ART) é permitida somente para profissionais da construção civil, como técnicos em edificações, engenheiros e arquitetos.
Acerca das responsabilidades técnicas e profissionais no âmbito da obra e de sua fiscalização, julgue o item seguinte.
A avaliação de imóvel tem como objetivo o diagnóstico dos
aspectos positivos e negativos do ambiente construído em
uso.
Acerca das responsabilidades técnicas e profissionais no âmbito da obra e de sua fiscalização, julgue o item seguinte.
O acompanhamento de obras é marcado por visitas
esporádicas, para observar se a construção do edifício segue
as normas estabelecidas.
Com relação ao sistema construtivo e estrutural e ao detalhamento da obra, julgue o item que se segue.
Parede de concreto armado é um sistema construtivo
produzido em fábrica e depois instalado na obra.

 Conheça nossos planos