Foram encontradas 4.396 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O Superávit Financeiro apurado em um exercício financeiro pode ser utilizado para abertura de créditos adicionais no exercício subsequente. Assinale a alternativa que indica a Demonstração Contábil na qual é apurada este indicador.
Acerca dos componentes do Balanço Patrimonial, avalie o que se afirma a seguir, com base no atual regramento do tema.
I. O Ativo Permanente compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
II. Nas contas de compensação serão registrados os bens, valores, obrigações e situações que, mediata ou indiretamente, possam vir a afetar o patrimônio.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
Está correto o que se afirma em:
Dispõe a Constituição Federal de 1988 que pertencem aos Municípios ____________ do produto da arrecadação do imposto do Estado sobre a propriedade de veículos automotores licenciados em seus territórios. Assinale a alternativa que corretamente preenche a lacuna.
O Imposto sobre a Propriedade Territorial Rural é tributo de competência da União. Contudo, os Municípios que optarem por fiscalizar e cobrar o ITR poderão ficar com:
Como forma de garantir recursos a serem destinados a políticas públicas na área da educação, a Constituição Federal determina que, no âmbito dos Municípios, deverão ser aplicados, a cada exercício, no mínimo ________________ na manutenção e desenvolvimento do ensino. Assinale a alternativa que corretamente preenche a lacuna.
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
Ao analisar o Balanço Orçamentário encerrado em 31/12/2023 é possível concluir que houve:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total da receita orçamentária arrecadada na origem ‘Impostos, Taxas e Contribuições de Melhoria’ no exercício financeiro de 2023 importa em:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
De acordo com os dados fornecidos e com o atual regramento contábil aplicado ao Setor Público, o resultado a ser evidenciado no Balanço Orçamentário é um:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total da Receita de Capital arrecadada no exercício financeiro de 2023 é de:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total de despesas orçamentárias empenhadas no Grupo de Natureza de Despesa ‘Inversões Financeiras’ no exercício financeiro importa em:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total das Variações Patrimoniais Diminutivas a ser evidenciado na Demonstração das Variações Patrimoniais importa em:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O total dos Pagamentos Extraorçamentários a ser evidenciado no Balanço Financeiro equivale a:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
A Receita Corrente arrecadada no exercício financeiro de 2023 importa em:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
No Balanço Financeiro encerrado em 31/12/2023, o saldo a ser evidenciado na linha ‘Recebimentos Extraorçamentários’ será de:
IMPORTANTE! Para resolução das questões de número 21 a 30, considere as informações a seguir:
Suponha que no exercício de 2023 o Município de Guaracavuçu tenha efetuado as seguintes transações orçamentárias e financeiras.
Receita Orçamentária | |||
Prevista | Arrecadada | Recolhida | |
Amortização de Empréstimos Concedidos | 22.500,00 | 20.000,00 | 18.500,00 |
Imposto sobre a Renda Retido na Fonte | 11.000,00 | 10.000,00 | 10.000,00 |
Imposto sobre a Propriedade Territorial Urbana | 45.000,00 | 42.500,00 | 40.000,00 |
Operações de Crédito | 30.000,00 | 30.000,00 | 30.000,00 |
Fundo de Participação dos Municípios | 42.500,00 | 75.000,00 | 75.000,00 |
Alienação de Bens Imóveis | 35.000,00 | 20.000,00 | 20.000,00 |
Imposto Sobre Serviços de Qualquer Natureza | 20.000,00 | 30.000,00 | 29.000,00 |
Receita de Contribuições | 14.000,00 | 10.000,00 | 10.000,00 |
Transferências de Capital | 20.000,00 | 20.000,00 | 20.000,00 |
Despesa Orçamentária | ||||
Classificação por natureza | Elemento da Despesa | Fixada | Empenhada/ Liquidada | Paga |
3.2.90.23.00 | Juros, Deságios e Descontos da Dívida Mobiliária | 28.500,00 | 27.500,00 | 26.500,00 |
4.5.90.65.00 | Aumento de Capital de Empresas Públicas | 49.000,00 | 42.500,00 | 42.500,00 |
4.4.90.51.00 | Obras e Instalações | 22.000,00 | 22.000,00 | 20.000,00 |
3.1.90.34.00 | Outras Despesas de Pessoal decorrentes de Contratos de Terceirização | 23.500,00 | 22.500,00 | 22.500,00 |
3.1.90.11.00 | Vencimentos e Vantagens Fixas – Pessoal Civil | 37.500,00 | 35.000,00 | 32.500,00 |
3.1.90.04.00 | Contratação por Tempo Determinado | 21.000,00 | 15.000,00 | 15.000,00 |
4.5.90.52.00 | Equipamentos e Material Permanente | 26.000,00 | 21.000,00 | 18.500,00 |
3.1.90.13.00 | Obrigações Patronais | 32.500,00 | 32.000,00 | 21.500,00 |
Informações Adicionais:
I. Em 2023 o Município pagou Restos a Pagar Processados inscritos em 2019,relativos à obra de construção de uma escola, no montante de R$ 21.000,00.
II. Em 2023, a depreciação do Ativo Imobilizado do Município importou em R$ 13.000,00.
III. No exercício de 2023, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 17.000,00, integralmente quitada no mesmo exercício.
IV. Em 2023, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 27.000,00.
V.Em dezembro/2023, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 15.000,00, a serem restituídas/recolhidas em 2024.
VI. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.
O montante da despesa orçamentária inscrita em Restos a Pagar no exercício financeiro de 2023 é de:
Observe o sistema de equações do primeiro grau abaixo:
2𝑦 = 2𝑥 − 2
−𝑦 = −𝑥 + 1
Essas equações podem ser representadas por retas r e s, respectivamente, num gráfico. Dentre as correspondências abaixo, indique o gráfico ao qual este sistema corresponde:
Analise as sentenças a seguir e assinale a alternativa em que as palavras apontadas preenchem corretamente as lacunas.
I. O _______ da máquina de lavar ficou muito caro.
II. Já reservamos os _______ para assistirmos à peça teatral.
III. Finalmente, as crianças _______ a gritaria.
Leia o texto para responder às questões de 1 a 7.
Máscara em mosaico e outros tesouros são encontrados em tumba de rei maia
O auge da civilização maia ocorreu entre 250 d.C. e 900 d.C. Apesar da grande importância histórica, existem poucos resquícios desse período devido ao saqueamento de sítios arqueológicos. Mas, recentemente, um trabalho da Universidade Tulane, nos EUA, conseguiu recuperar raros tesouros da época.
Liderado pelo arqueólogo Francisco Estrada-Belli, o time de pesquisadores fez investigações no sítio de Chochkitam, localizado na Guatemala, em uma região próxima das fronteiras dos atuais países México e Belize. Em 2022, a equipe encontrou a tumba de um rei maia, datada em 1.700 anos.
A descoberta foi possível graças à tecnologia LIDAR, que utilizou um avião para direcionar raios laser para o chão e, assim, fazer um mapeamento da área. “É como tirar raio-X do solo da floresta”, explica Estrada-Belli, em nota. “Isso revolucionou o nosso campo. Agora podemos ver aonde estamos indo, em vez de simplesmente fazer uma expedição na floresta esperando achar alguma coisa”, diz.
A tumba contém oferendas funerárias consideradas extraordinárias. Há uma máscara de jade em mosaico, raras conchas de ostra e escritos em ossos humanos. Estima-se que as relíquias sejam de 350 d.C.
A expectativa é que elas contribuam para a compreensão de elementos da cultura maia, como a religião e a linhagem real. As conchas, por exemplo, eram utilizadas pela realeza como joias e moedas, além de servirem para oferendas religiosas e de sacrifício. Os escritos em ossos humanos, por sua vez, foram feitos em pedaços de fêmur. Um deles retrata um homem que seria um rei — até então desconhecido — segurando uma máscara de jade similar à encontrada na tumba. Os pesquisadores suspeitam que os hieróglifos vistos no material possam identificar o pai e o avô do líder, conectando-o a outros estados maias, como Tikal e Teotihuacan.
“Uma descoberta como essa é um pouco como ganhar na loteria, em termos de informação”, constata o arqueólogo Estrada-Belli. “Ela abre uma janela para um tempo obscuro sobre o qual temos pouquíssimos textos.”
Revista Galileu. Disponível em: https://revistagalileu.globo.com/ciencia/arqueologia/noticia/2024/02/mascara-em-mosaico-e-outros-tesouros-sao-encontrados-em-tumba-de-rei-maia.ghtml
Segundo o texto, as relíquias encontradas na tumba maia são consideradas extraordinárias porque:
A licitação é o processo por meio do qual a Administração Pública contrata obras, serviços, compras e alienações. Em outras palavras, licitação é a forma como a Administração Pública pode comprar e vender.
Fonte: https://portaldatransparencia.gov.br/entenda-a-gestao-publica/licitacoes-e-contratacoes
De acordo com a Lei nº 14.133/2021, são modalidades de licitação:
1. Empreitada por preço global.
2. Menor preço.
3. Concurso.
4. Leilão.
5. Diálogo competitivo.
Assinale a alternativa que indica todas as afirmativas corretas.
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.
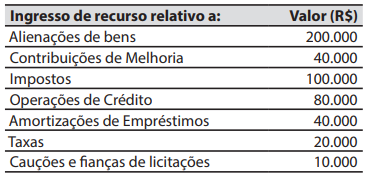
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:

 Conheça nossos planos