Questões de Concurso
Para saae de ibiraçu - es
Foram encontradas 168 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797434
Contabilidade Geral
Considerando-se as alterações efetuadas na
estrutura do Balanço Patrimonial em virtude da Lei nº
11.638/07, conceba a seguinte composição de
contas atribuídas ao Patrimônio Líquido da Empresa
ABC:
Capital Social = R$ 100.000,00; Capital a Integralizar = R$ 30.000,00; Ágio na emissão de ações = R$ 20.000,00; Reserva Legal = R$ 10.000,00; Ações em Tesouraria = R$ 25.000,00
Tendo por base esta composição, podemos afirmar que o valor do Patrimônio Líquido desta empresa é:
Capital Social = R$ 100.000,00; Capital a Integralizar = R$ 30.000,00; Ágio na emissão de ações = R$ 20.000,00; Reserva Legal = R$ 10.000,00; Ações em Tesouraria = R$ 25.000,00
Tendo por base esta composição, podemos afirmar que o valor do Patrimônio Líquido desta empresa é:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797433
Contabilidade Pública
A Estrutura do Balanço Financeiro, definido pela Lei
nº 4.320/64, em seu anexo 13, estabelece sua
formatação em duas colunas, cujos saldos se
igualam ao final do exercício. Com relação a estas
duas colunas que compõem a estrutura do Balanço
Financeiro, são denominadas (independentemente
da posição, se esquerda ou direita):
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797432
Contabilidade Pública
A Demonstração do Fluxo de Caixa, pode ser
apresentado a partir de dois métodos: o Direto e o
Indireto. Considerando-se o Método Indireto,
considere as afirmações relativas a contas presentes
nas respectivas atividades:
I.Atividades Operacionais - Amortização e Lucro líquido do Exercício. II.Atividades de Investimentos - Recebimento de débitos de coligadas e Compra de ações de coligadas. III.Atividades de Financiamentos - Títulos descontados e Lucros Antecipados. IV.Atividades Operacionais - Pagamento de despesas Financeiras e Redução de Estoques. V.Atividades de Investimentos - Venda de Móveis e Utensílios e Aumento de depósitos judiciais.
A única opção INCORRETA é a:
I.Atividades Operacionais - Amortização e Lucro líquido do Exercício. II.Atividades de Investimentos - Recebimento de débitos de coligadas e Compra de ações de coligadas. III.Atividades de Financiamentos - Títulos descontados e Lucros Antecipados. IV.Atividades Operacionais - Pagamento de despesas Financeiras e Redução de Estoques. V.Atividades de Investimentos - Venda de Móveis e Utensílios e Aumento de depósitos judiciais.
A única opção INCORRETA é a:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797431
Contabilidade Pública
O artigo 11 da Lei n. 4.320/64 classificou a receita
orçamentária em duas categorias econômicas:
receitas correntes e receitas de capital. Com relação
as receitas correntes, é CORRETO afirmar-se que:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797430
Administração Financeira e Orçamentária
Os Créditos Adicionais, estabelecidos pela Lei nº.
4.320/64, art. 40, cuja redação é "autorizações de
despesa não computadas ou insuficientemente
dotadas na Lei de Orçamento", são classificados, no
artigo 41, desta mesma Lei, da forma como
apresentado na opção:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797429
Contabilidade Geral
Com relação ao Demonstrativo Contábil DLPA
(Demonstração dos Lucros e Prejuízos Acumulados),
pode-se afirmar, em relação aos seus saldos Inicial e
Final, que este pode apresentar:
I.Saldo devedor - indicando prejuízo acumulado. II.Saldo zerado - indicando que todo lucro foi destinado ou que todo prejuízo foi compensado. III.Saldo credor - indicando lucro acumulado.
A única opção CORRETA, dentre as apresentadas abaixo, é:
I.Saldo devedor - indicando prejuízo acumulado. II.Saldo zerado - indicando que todo lucro foi destinado ou que todo prejuízo foi compensado. III.Saldo credor - indicando lucro acumulado.
A única opção CORRETA, dentre as apresentadas abaixo, é:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797428
Administração Financeira e Orçamentária
O processo orçamentário, segundo o Manual de
Despesa Nacional (2008), estabelece as seguintes
etapas, com vistas a sua melhor compreensão:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797427
Administração Financeira e Orçamentária
Dentre os Princípios norteadores para a elaboração,
execução e controle da Peça Orçamentária,
princípios estes definidos na Constituição Federal,
na Lei nº. 4.320/64 e na Lei Complementar nº. 101,
de 4 de maio de 2000, nas opções abaixo, a única
que NÃO apresenta um destes princípios básicos é:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797414
Matemática
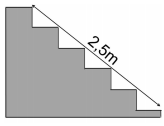
Se na imagem abaixo cada degrau da escada mede
40cm de largura, qual é a altura de cada um deles?
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797409
Matemática
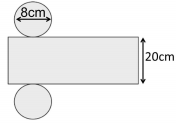
Sendo π = 3,14, qual é a área (A) da superfície do
cilindro planificado na figura abaixo?
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Contador |
Q1797402
Português
Texto associado
TEXTO 02
O texto abaixo servirá de base para responder a questão.
TEXTO 1 - "Vez por outra, aparece um guru da educação anunciando o óbvio. Brada-se uma tautologia como se enunciasse a mais nova descoberta. É aí que tenho a sensação de que tudo que havia de inteligente a ser dito, já o foi. Resta agora proclamar a obviedade em tons de sentença bíblica. O homem deve seguir o seu destino.... e alguém pensou que não devesse. Sim... mas que destino é esse? A educação legítima é aquela que liberta. (...) O saber é O SABER. Vixe! Isso é gastroIntestinalmente profundo! Ué! Educar é dar limites... Quem tem educação tem limites e, obviamente, mostra-se bem entrosado no meio social. Isso é o óbvio do óbvio e o que mais me assusta é que um cara tem que escrever um livro para as pessoas deixarem cair essa ficha". - (Adaptado)
TEXTO 2 - "Escolas que são gaiolas existem para que os pássaros desaprendam a arte do voo. Pássaros engaiolados são pássaros sob controle. Engaiolados, o seu dono pode levá-los para onde quiser. Pássaros engaiolados sempre têm um dono. Deixaram de ser pássaros. Porque a essência dos pássaros é o voo. Escolas que são asas não amam pássaros engaiolados. O que elas amam são pássaros em voo. Existem para dar aos pássaros coragem para voar. Ensinar o voo, isso elas não podem fazer, porque o voo já nasce dentro dos pássaros. O voo não pode ser ensinado. Só pode ser encorajado". - (Adaptado)
TEXTO 1: (http://www.sacodefilo.com/2009/10/educacao-e-limites-nao-sao-antonimos.html) - (Adaptado) TEXTO 2: (Rubem Alves é escritor brasileiro)
Analise as informações sobre os componentes
linguísticos dos textos 1 e 2.
I.As interjeições: "Ué!"e "Vixe!" exemplificam frases nominais. II.As expressões: "sentença bíblica" e "pássaros engaiolados" exemplificam concordância nominal em gênero e em número. III.Na frase: "O saber é o SABER!" - temos: substantivos formados pela derivação imprópria, concordando com seus determinantes em gênero e em número. IV.Todos os termos da série: "outra", "alguém", "que", "do" são invariáveis. V.Na frase: "Escolas que¹ são asas não² amam pássaros³ engaiolados", temos: dois monossílabos que pertencem à mesma classe gramatical e um substantivo com 8 letras e oito fonemas.
Estão CORRETAS:
I.As interjeições: "Ué!"e "Vixe!" exemplificam frases nominais. II.As expressões: "sentença bíblica" e "pássaros engaiolados" exemplificam concordância nominal em gênero e em número. III.Na frase: "O saber é o SABER!" - temos: substantivos formados pela derivação imprópria, concordando com seus determinantes em gênero e em número. IV.Todos os termos da série: "outra", "alguém", "que", "do" são invariáveis. V.Na frase: "Escolas que¹ são asas não² amam pássaros³ engaiolados", temos: dois monossílabos que pertencem à mesma classe gramatical e um substantivo com 8 letras e oito fonemas.
Estão CORRETAS:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793816
Análise de Balanços
Utiliza-se a fórmula AC/PC para determinarmos o
índice de liquidez:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793815
Contabilidade Geral
Pode-se caracterizar o Balanço Patrimonial de uma
entidade empresária como sendo o seu conjunto de
Bens, Direitos e Obrigações. São feitas afirmações
acerca de cada um destes itens abaixo:
I - Bens : Caixa e Ações; Direitos : Imóveis e Financiamentos; Obrigações : Debêntures e Financiamentos. II - Bens : Caixa e Veículos; Direitos : Debêntures e Depósitos Bancários; Obrigações : Estoques e Financiamentos. III - Bens : Estoques e Veículos; Direitos : Ações e Depósitos Bancários; Obrigações : Fornecedores e Financiamentos. IV - Bens : Caixa e Imóveis; Direitos : Ações e Fundos de Renda; Obrigações : Empréstimos e Debêntures.
Somente estão CORRETAS as afirmações:
I - Bens : Caixa e Ações; Direitos : Imóveis e Financiamentos; Obrigações : Debêntures e Financiamentos. II - Bens : Caixa e Veículos; Direitos : Debêntures e Depósitos Bancários; Obrigações : Estoques e Financiamentos. III - Bens : Estoques e Veículos; Direitos : Ações e Depósitos Bancários; Obrigações : Fornecedores e Financiamentos. IV - Bens : Caixa e Imóveis; Direitos : Ações e Fundos de Renda; Obrigações : Empréstimos e Debêntures.
Somente estão CORRETAS as afirmações:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793814
Análise de Balanços
Considerando-se que a Empresa XYY apresenta os
seguintes saldos:
Ativo Circulante = R$ 100.000,00 Ativo Não Circulante = R$ 130.000,00 Passivo Circulante = R$ 80.000,00 Passivo Não Circulante = R$ 60.000,00 Patrimônio Líquido = R$ 90.000,00
Podemos afirmar que o valor do seu Capital Circulante Líquido (CCL) equivale a:
Ativo Circulante = R$ 100.000,00 Ativo Não Circulante = R$ 130.000,00 Passivo Circulante = R$ 80.000,00 Passivo Não Circulante = R$ 60.000,00 Patrimônio Líquido = R$ 90.000,00
Podemos afirmar que o valor do seu Capital Circulante Líquido (CCL) equivale a:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793813
Contabilidade Geral
A Lei 11.638/07, bem como a Lei 11.941/09, que
fizeram adequações à Lei 6.404/76, conhecida como
Lei das S.A's, estabeleceram uma nova conformação
para o demonstrativo contábil conhecido como
Balanço Patrimonial. Nesta nova estrutura tem-se os
seguintes grupos:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793812
Contabilidade Geral
A Lei nº 11.941/2009, art.37 e inciso X do art. 65,
bem como a Resolução CFC nº 1.159/2009, no bojo
das alterações iniciada pela Lei 11.638/07, faz
alterações em um grupo de contas específicos do
Ativo, eliminando-o do Balanço Patrimonial.
Esta informações está fazendo referência ao denominado grupo:
Esta informações está fazendo referência ao denominado grupo:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793811
Contabilidade Geral
Dentre as diversas nomenclaturas auxiliares que podemos atribuir aos grupos ge contas que compõem o Balanço Patrimonial, considere as afirmações seguintes:
I - Patrimônio Líquido = Capital Próprio
II - Passivo Exigível = Capital de Terceiros
III - Ativo Total = Aplicação de Recursos
IV - Passivo Total e Patrimônio Líquido = Origem de Recursos
Podemos considerar como CORRETAS as afirmações;
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793810
Contabilidade Geral
Podemos dizer que a Contabilidade se notabiliza
pela capacidade de registro dos "fatos" contábeis. A
este respeito, quando de seu registro, sempre se
provoca duas alterações patrimoniais, que podemos
classificar como:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793809
Contabilidade de Custos
Considere as afirmações abaixo referentes aos
conceitos contábeis de receitas, custos, despesas e
perdas, nesta ordem:
I.Ganho na venda de mercadorias, Salários dos funcionários do escritório, Depreciação de máquinas da fábrica e Salários de funcionários em greve. II.Salários dos funcionários do escritório, Ganho na venda de mercadorias, Depreciação de máquinas da fábrica e Salários de funcionários em greve. III.Ganho na venda de mercadorias, Depreciação de máquinas da fábrica, Salários dos funcionários do escritório e Salários de funcionários em greve. IV.Ganho na venda de mercadorias, Salários de funcionários em greve, Depreciação de máquinas da fábrica e Salários dos funcionários do escritório. V.Ganho na venda de mercadorias, Salários dos funcionários do escritório, Salários de funcionários em greve e Depreciação de máquinas da fábrica.
Podemos afirmar que a única opção CORRETA é:
I.Ganho na venda de mercadorias, Salários dos funcionários do escritório, Depreciação de máquinas da fábrica e Salários de funcionários em greve. II.Salários dos funcionários do escritório, Ganho na venda de mercadorias, Depreciação de máquinas da fábrica e Salários de funcionários em greve. III.Ganho na venda de mercadorias, Depreciação de máquinas da fábrica, Salários dos funcionários do escritório e Salários de funcionários em greve. IV.Ganho na venda de mercadorias, Salários de funcionários em greve, Depreciação de máquinas da fábrica e Salários dos funcionários do escritório. V.Ganho na venda de mercadorias, Salários dos funcionários do escritório, Salários de funcionários em greve e Depreciação de máquinas da fábrica.
Podemos afirmar que a única opção CORRETA é:
Ano: 2020
Banca:
IDCAP
Órgão:
SAAE de Ibiraçu - ES
Prova:
IDCAP - 2020 - SAAE de Ibiraçu - ES - Técnico em Contabilidade |
Q1793808
Contabilidade de Custos
Dentre os diversos métodos para apuração de
custos, com finalidade gerencial, não reconhecidos
como oficiais pela legislação fiscal brasileira, aquele
que se destaca pela característica de propor valores
prévios e confrontá-los com o execução real do
projeto, apurando possíveis discrepâncias entre o
valor previsto e o realizado, é denominado mais
popularmente como:

 Conheça nossos planos