Questões de Concurso
Para cnmp
Foram encontradas 1.253 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q560031
Administração Financeira e Orçamentária
Determinada Administração direta estadual adquiriu no exercício de 2014 ações da empresa de saneamento básico do Estadoconstituída em 2010. Considerando que esta operação não provocou aumento de capital da citada empresa, a despesadecorrente desta aquisição deverá ser classificada como,
Q560030
Auditoria Governamental
Entre as Atividades Subsidiárias do Sistema de Controle Interno do Poder Executivo Federal está,
Q560029
Administração Financeira e Orçamentária
O processo de elaboração da proposta orçamentária via SIDOR divide-se em três etapas básicas, controladas pelo Sistema,denominadas de:
Q560028
Contabilidade Pública
O Documento do SIAFI que permite registrar os empenhos que foram liquidados (por Ordem Bancária − OB ou Nota de
Lançamento por Evento − NL), pelos Órgãos que utilizam o PROGORCAM, informando a quantidade de itens que foramrealizados fisicamente, denomina-se Nota de:
Lançamento por Evento − NL), pelos Órgãos que utilizam o PROGORCAM, informando a quantidade de itens que foramrealizados fisicamente, denomina-se Nota de:
Q560027
Contabilidade Pública
A Classe de eventos do SIAFI, indicada no documento Nota de dotação, utilizada para registrar a movimentação de créditosorçamentários é:
Q560026
Administração Financeira e Orçamentária
As obrigações com fornecedores reconhecidas no exercício atual, resultantes de compromissos gerados em exercício anterior, para os quais o orçamento respectivo consignava crédito próprio, em montante suficiente para suportá-los, mas cuja despesa não foi processada em época própria,
Q560025
Administração Financeira e Orçamentária
Considere as seguintes afirmativas:
I. A despesa inscrita em restos a pagar não processado encontra-se pendente de liquidação.
II. A despesa inscrita em restos a pagar não processado encontra-se pendente de empenhamento.
III. A despesa inscrita em restos a pagar não processado encontra-se pendente apenas de pagamento.
Está correto o que se afirma APENAS em:
I. A despesa inscrita em restos a pagar não processado encontra-se pendente de liquidação.
II. A despesa inscrita em restos a pagar não processado encontra-se pendente de empenhamento.
III. A despesa inscrita em restos a pagar não processado encontra-se pendente apenas de pagamento.
Está correto o que se afirma APENAS em:
Q560024
Administração Financeira e Orçamentária
O saldo positivo das diferenças acumuladas mês a mês, entre a receita prevista e a realizada, considerando-se ainda a tendência do exercício, denomina-se,
Q560023
Administração Financeira e Orçamentária
É permitido incluir na Lei Orçamentária Anual − LOA autorização para o Poder Executivo abrir créditos,
Q560022
Contabilidade Pública
De acordo com a Lei Federal nº 4.320/1964, a concessão de adiantamento a servidor para realização de despesa,
Q560021
Contabilidade Pública
O Nível do Plano de Contas da União utilizado para segregar os valores das transações que serão incluídas ou excluídas na consolidação das contas públicas dos três níveis de governo é o:
Q560020
Contabilidade Geral
O objetivo da contabilidade que se concretiza pela obediência aos princípios que dirigem os seus procedimentos e que se reflete nas demonstrações que lhe cabe elaborar denomina-se:
Q560019
Contabilidade Pública
O Plano de Contas da União segue a estrutura de padronização do Plano de Contas Aplicado ao Setor Público (PCASP) que é subdivido em,
Q560018
Administração Financeira e Orçamentária
A Lei Orçamentária Anual − LOA do exercício de 2015 de um determinado ente federativo contém dotações orçamentárias suficientes para suportar 24 meses de despesas com pessoal e encargos. Este procedimento,
Q560017
Análise de Balanços
A tabela a seguir apresenta algumas informações que foram obtidas das demonstrações contábeis da Empresa Abra S.A. e da Empresa Cadabra S.A. relativas ao ano de 2014:
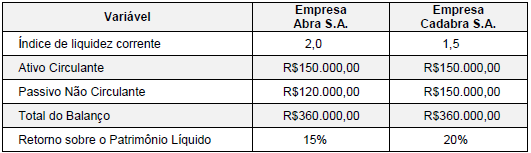
Com base nessas informações, é correto afirmar que a Empresa,
Com base nessas informações, é correto afirmar que a Empresa,
Q560016
Contabilidade Geral
Texto associado


Informações Adicionais:
Atenção: Para responder à questão, considere as demonstrações contábeis da empresa Perde Tudo X S.A. apresentadas a seguir (Balanços Patrimoniais em 31/12/2013 e 31/12/2014 e a Demonstração do Resultado para o ano de 2014).
* E.P.C.L.D. = Estimativa de Perdas com Créditos de Liquidação Duvidosa.
Informações Adicionais:
− Os investimentos são avaliados pelo Método da Equivalência Patrimonial.
− Todos os veículos existentes em 31/12/2013 foram vendidos em 02/01/2014.
− O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 5.000,00 e o restante em dinheiro.
− A empresa classifica os pagamentos de despesas financeiras como operacionais.
− Os empréstimos existentes em 31/12/2013 foram integralmente pagos em 02/01/2014. Do saldo existente em 31/12/2013 o valor de R$ 8.000,00 corresponde a despesas financeiras de períodos anteriores que ainda não haviam sido pagos.
− As despesas financeiras de 2014 foram pagas no próprio período.
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
Q560015
Contabilidade Geral
Texto associado
Informações Adicionais:
Atenção: Para responder à questão, considere as demonstrações contábeis da empresa Perde Tudo X S.A. apresentadas a seguir (Balanços Patrimoniais em 31/12/2013 e 31/12/2014 e a Demonstração do Resultado para o ano de 2014).
* E.P.C.L.D. = Estimativa de Perdas com Créditos de Liquidação Duvidosa.
Informações Adicionais:
− Os investimentos são avaliados pelo Método da Equivalência Patrimonial.
− Todos os veículos existentes em 31/12/2013 foram vendidos em 02/01/2014.
− O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 5.000,00 e o restante em dinheiro.
− A empresa classifica os pagamentos de despesas financeiras como operacionais.
− Os empréstimos existentes em 31/12/2013 foram integralmente pagos em 02/01/2014. Do saldo existente em 31/12/2013 o valor de R$ 8.000,00 corresponde a despesas financeiras de períodos anteriores que ainda não haviam sido pagos.
− As despesas financeiras de 2014 foram pagas no próprio período.
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
Q560014
Contabilidade Geral
Texto associado
Uma empresa comercial adquiriu, em 02/01/2014, estoques no valor total de R$ 250.000,00. O valor dos impostos recuperáveis incluídos no preço de compra era R$ 25.000,00. Durante o ano de 2014 a empresa vendeu 90% deste estoque pelo valor total de R$ 400.000,00, estando incluídos R$ 40.000,00 de impostos sobre a venda. A demonstração do resultado bruto com vendas do ano de 2014 era a seguinte:
Receita Bruta de Vendas ............................................................................................................ 400.000,00
(−) Impostos sobre Vendas .........................................................................................................(40.000,00)
(=) Receita Líquida de Vendas ...................................................................................................360.000,00
(−) Custo das Mercadorias Vendidas .......................................................................................(202.500,00)
(=) Resultado Bruto com Vendas ................................................................................................157.500,00
Sabendo que não havia estoques iniciais e que a empresa não consumiu nenhum outro insumo ou serviço de terceiros, o Valor Adicionado Gerado pela empresa em 2014 foi, em reais,
Q560013
Contabilidade Geral
Texto associado
Considere que a Cia. Imobiliária S.A. seja proprietária de três imóveis com as seguintes características:
− Imóvel 1 – destinado para ser utilizado nas atividades da empresa.
− Imóvel 2 – mantido pela empresa sem a intenção de venda, mas não utilizado em suas atividades.
− Imóvel 3 – mantido pela empresa para futura expansão da fábrica.
Na divulgação do seu Balanço Patrimonial, a empresa deve evidenciar o Imóvel 1, o Imóvel 2 e o Imóvel 3, respectivamente, no grupo do ativo,
Q560012
Contabilidade Geral
Texto associado


A empresa Caixa Sobrando S.A. realizou diversas aplicações em ativos financeiros durante o 2º semestre de 2014, cujas características são apresentadas na tabela seguinte:
Estes ativos financeiros apresentam liquidez para revenda no mercado, mas a empresa não realizou a venda de nenhum dos títulos até 31/12/2014. A empresa identificou os seguintes valores justos de mercado, em 31/12/2014, para cada uma das aplicações:
Os valores que deveriam ser evidenciados pela empresa Caixa Sobrando S.A. no seu Balanço Patrimonial de 31/12/2014, para os títulos destinados para venda imediata, para os títulos que serão mantidos até o vencimento e para os títulos disponíveis para venda futura são, respectivamente, em reais,

 Conheça nossos planos