Questões de Concurso
Para cau-br
Foram encontradas 1.360 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Em relação aos veículos de comunicação de massa no Brasil, sua implantação, suas fases e sua importância, julgue o item a seguir.
O Brasil foi o primeiro país da América Latina a ter uma
emissora de televisão, a denominada TV Tupi, criada por
Assis Chateaubriand, em 1950.
Em relação aos veículos de comunicação de massa no Brasil, sua implantação, suas fases e sua importância, julgue o item a seguir.
A invasão dos estudantes à rádio Record durante a
Revolução Constitucionalista de 1932 evidenciou o
reconhecimento da abrangência e da persuasão do rádio,
levando o então presidente Juscelino Kubistschek a criar o
programa A hora do Brasil.
Em relação aos veículos de comunicação de massa no Brasil, sua implantação, suas fases e sua importância, julgue o item a seguir.
Nos anos 30 do século passado, a programação radiofônica
passou por mudanças, evidenciando-se seu potencial
comercial a partir de aportes financeiros provenientes de
publicidade, e o rádio tornou-se o primeiro meio de
comunicação de massa no Brasil, no lugar do jornalismo
impresso, devido ao alto índice de analfabetismo da
população no início do século XX.
Com base nessa situação hipotética e no que prevê o CPC 46 (Mensuração do Valor Justo), julgue o próximo item.
Se A for o mercado com o maior volume e nível de atividade para o ativo, o valor justo do ativo será de R$ 27.
Com base nessa situação hipotética e no que prevê o CPC 46 (Mensuração do Valor Justo), julgue o próximo item.
Se nenhum dos mercados for o mercado principal para o ativo, o valor justo do ativo será de R$ 24.
De acordo com o CPC 46 (Mensuração do Valor Justo), julgue o item a seguir.
Para se mensurar o valor justo do ativo ou passivo, na
ausência de mercado principal, deve-se considerar o mercado
mais vantajoso.
De acordo com o CPC 46 (Mensuração do Valor Justo), julgue o item a seguir.
Quando se utilizam dados não observáveis na mensuração do
valor justo, a empresa deve divulgar o efeito da mensuração
sobre o resultado do período ou outros resultados
abrangentes para o período.
De acordo com o CPC 46 (Mensuração do Valor Justo), julgue o item a seguir.
Na ausência de informações de mercado ou transações de
mercado observáveis disponíveis, deve-se utilizar como
valor justo uma mensuração específica da entidade.
A empresa XY apresentou, ao final de 2023, as seguintes informações.
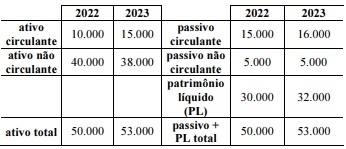
Considerando os dados acima apresentados e as técnicas de análise das demonstrações contábeis, julgue o item subsequente.
A análise horizontal permite observar a evolução de uma
determinada conta, ao se comparar o valor registrado na
conta com aqueles registrados em períodos anteriores.
A empresa XY apresentou, ao final de 2023, as seguintes informações.
Considerando os dados acima apresentados e as técnicas de análise das demonstrações contábeis, julgue o item subsequente.
A partir da análise vertical, observa-se que as dívidas de
longo prazo da empresa XY representavam, em 2022,
aproximadamente 33% do capital de terceiros.
A empresa XY apresentou, ao final de 2023, as seguintes informações.
Considerando os dados acima apresentados e as técnicas de análise das demonstrações contábeis, julgue o item subsequente.
O índice de endividamento da empresa XY no ano de 2023
mostra que as aplicações dessa empresa são financiadas
principalmente com capital oriundo de fontes externas.
A empresa XY apresentou, ao final de 2023, as seguintes informações.
Considerando os dados acima apresentados e as técnicas de análise das demonstrações contábeis, julgue o item subsequente.
Se a empresa XY decidir utilizar os recursos oriundos da
conta bancos para quitar os empréstimos de longo prazo, o
índice de liquidez corrente permanecerá inalterado.
A empresa XY apresentou, ao final de 2023, as seguintes informações.
Considerando os dados acima apresentados e as técnicas de análise das demonstrações contábeis, julgue o item subsequente.
Quando representado pelo quociente entre o passivo
circulante e o passivo total, quanto menor o índice
correspondente ao perfil da dívida, maior tende a ser a dívida
de longo prazo comparativamente à dívida de curto prazo.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
As alterações no patrimônio líquido da entidade
evidenciadas na DMPL correspondem ao aumento ou à
redução dos ativos líquidos entre duas datas de balanço.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
A DMPL está isenta do impacto de ajustes retrospectivos das
demonstrações contábeis relativos a alterações nas políticas
contábeis da entidade.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
É vedado divulgar na DMPL o valor dos dividendos
distribuídos aos acionistas.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
Uma análise por item dos resultados abrangentes de cada
componente do patrimônio líquido poderá, a critério da
entidade, ser divulgada na DMPL.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
Os resultados abrangentes do período devem ser
apresentados na DMPL, segregando-se a participação de
sócios controladores e de sócios não controladores.
À luz da legislação societária e dos pronunciamentos do CPC, julgue o item que se segue, relativo à demonstração das mutações do patrimônio líquido (DMPL).
Segundo a legislação societária, a divulgação da DMPL tem
caráter facultativo.
Com referência à demonstração do resultado do exercício (DRE), considerando a legislação societária e os pronunciamentos do CPC, julgue o item subsequente.
As receitas e despesas apresentadas na DRE são, todas elas,
resultados abrangentes.

 Conheça nossos planos