Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.520 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891503
Contabilidade Geral
Uma instituição financeira realizou, em fevereiro de 2018, a
renegociação de duas operações de crédito, descritas a seguir.
A operação X, que estava avaliada como nível de risco “F”, em função do atraso, teve seus prazos prorrogados, e o valor total da dívida será pago em doze parcelas mensais e sucessivas, vencendo-se a primeira seis meses após a data da assinatura do aditivo contratual. Não ocorreu amortização parcial da dívida por ocasião da assinatura do aditivo contratual. A operação Y, que havia sido baixada como prejuízo, foi renegociada mediante assinatura de contrato de composição de dívida. Por ocasião da assinatura do contrato, 60% da dívida foi amortizada imediatamente em dinheiro, e o restante foi repactuado para pagamento em 36 meses, tendo sido acrescido como garantia o aval de uma instituição financeira de primeira linha.
Considerando-se apenas as informações fornecidas e de acordo com o que estabelece o Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, na classificação por nível de risco das operações renegociadas, é correto afirmar que a instituição financeira:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891502
Contabilidade Geral
Uma instituição financeira apresentava, em 31.1.2018, a
seguinte posição em sua carteira de operações de crédito:
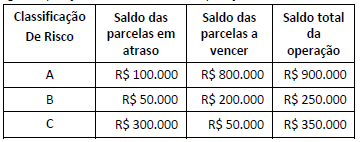
Para cálculo da Provisão para Operações de Crédito, a Resolução nº 2.682/99 estabelece percentuais mínimos conforme a classificação de risco de cada operação. Os percentuais mínimos são de 0,5%, 1% e 3% para operações classificadas em nível de risco “A”, “B” e “C”, respectivamente. Em 31.12.2017, a conta retificadora de Ativo “Provisão para Operações de Crédito” apresentava um saldo de R$ 12.000.
No mês de janeiro de 2018, o registro da “Provisão para Operações de Crédito” irá provocar no resultado um impacto de:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891501
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa de uma instituição
financeira, elaborada de acordo com o Pronunciamento Técnico
CPC 03 – Demonstração dos Fluxos de Caixa, as saídas de caixa
decorrentes da aquisição de um Ativo Imobilizado, as entradas de
caixa decorrentes de emissão de instrumentos de capital e as
entradas de caixa decorrentes do recebimento do principal de
operações de crédito são classificadas, respectivamente, como
atividades:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891500
Contabilidade Geral
Um Banco Múltiplo apresentava as seguintes informações,
extraídas de sua Demonstração do Resultado, elaborada de
acordo com o modelo do Plano Contábil das Instituições do
Sistema Financeiro Nacional - COSIF:
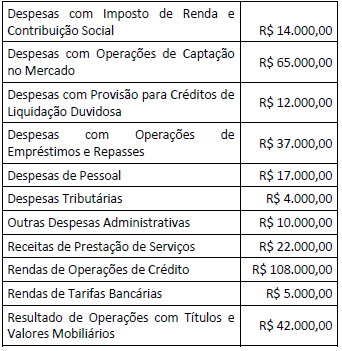
Considerando-se apenas as informações fornecidas, o Resultado Bruto da Intermediação Financeira a ser evidenciado na Demonstração do Resultado é de:
Considerando-se apenas as informações fornecidas, o Resultado Bruto da Intermediação Financeira a ser evidenciado na Demonstração do Resultado é de:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891499
Contabilidade Geral
As Contas de Compensação Ativas e Passivas são grupos de
contas previstos pelo Plano Contábil das Instituições do Sistema
Financeiro Nacional - COSIF cuja função é registrar quaisquer atos
administrativos que possam transformar-se em direito, ganho,
obrigação, risco ou ônus efetivos, decorrentes de acontecimentos
futuros, previstos ou fortuitos.
A respeito do registro em contas de compensação, considere os itens descritos a seguir.
I. Registro do valor dos títulos e documentos endossados a terceiros, para cobrança, em contrapartida a TÍTULOS EM COBRANÇA, código 3.0.5.80.00-2; II. Registro da liquidação de operação de câmbio de compra de moeda estrangeira, em contrapartida com a conta CÂMBIO COMPRADO A LIQUIDAR, código 1.8.2.06.00-9; III. Registro dos títulos e valores mobiliários oferecidos pela instituição em garantia de operações, em contrapartida com CAUÇÃO DE TÍTULOS, código 9.0.4.70.00-4; IV. Registro dos direitos relativos a empréstimo de ações, em contrapartida a TÍTULOS DE RENDA VARIÁVEL, código 1.3.1.20.00-1.
São exemplos de utilização das Contas de Compensação os registros constantes somente nos itens:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891498
Contabilidade Geral
Quando um investidor tem direitos sobre retornos variáveis
decorrentes do seu envolvimento com uma investida e tem a
capacidade de afetar esses retornos, diz-se que esse investidor:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891497
Contabilidade Geral
Analise os seguintes fatores considerados na determinação da
moeda funcional de uma entidade, conforme definições do
Pronunciamento CPC 02 (R2) - Efeitos das mudanças nas taxas de
câmbio e conversão de demonstrações contábeis:
I. a moeda do país sede da entidade; II. a moeda que mais influencia os preços de venda de bens e serviços; III. a moeda que mais influencia fatores como mão de obra e matéria-prima; IV. a moeda por meio da qual são originados recursos das atividades de financiamento.
Está correto somente o que consta em:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891496
Contabilidade Geral
Os valores relativos aos gastos acumulados com a construção de
ativos pela empresa para uso próprio na Demonstração do Valor
Adicionado devem ser classificados como:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891495
Análise de Balanços
Texto associado
Quadro I
Extrato do Balanço Patrimonial de uma entidade, que apresenta as contas de natureza circulante.

Considere o extrato do Balanço Patrimonial do quadro I e, ainda, que a entidade apresentava os seguintes valores no Balanço Patrimonial:

Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891494
Contabilidade Geral
Texto associado
Quadro I
Extrato do Balanço Patrimonial de uma entidade, que apresenta as contas de natureza circulante.
Em relação ao quadro I, a(s) conta(s) cuja variação NÃO é
considerada para fins de apuração do fluxo de caixa das
atividades operacionais é/são:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891493
Contabilidade Geral
Uma entidade pode aumentar o seu capital social por meio da
captação de novos sócios ou do aumento da participação desses,
mas também por incorporação de valores já reconhecidos no
Patrimônio Líquido.
O item patrimonial que pode ter valores alocados para aumento do capital social é:
O item patrimonial que pode ter valores alocados para aumento do capital social é:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891492
Contabilidade Geral
Uma entidade concede prazos de garantias aos diferentes
produtos que vende e provisiona as despesas com garantias pela
melhor estimativa, tendo em vista o histórico de cada produto.
O tratamento dos valores relacionados a garantias de produtos diferentes como uma classe única de provisão pode ser:
O tratamento dos valores relacionados a garantias de produtos diferentes como uma classe única de provisão pode ser:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891491
Contabilidade Geral
No reconhecimento de item patrimonial como ativo intangível, o
valor reconhecido deve refletir a expectativa que a entidade tem
sobre a probabilidade de que os benefícios econômicos futuros
esperados, incorporados ao ativo, fluam para a entidade.
Nesse valor podem ser incluídos itens como custos:
Nesse valor podem ser incluídos itens como custos:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891490
Contabilidade Geral
Na Demonstração do Resultado Abrangente são apresentados de
forma detalhada os itens de receita e despesa que compõem o
resultado abrangente do período.
Um exemplo de item detalhado como outros resultados abrangentes é:
Um exemplo de item detalhado como outros resultados abrangentes é:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Prova:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q891489
Contabilidade Geral
Na apresentação de ativos e passivos, receitas e despesas no
Balanço Patrimonial e Demonstração do Resultado do Exercício, a
entidade não deve compensar valores. Porém, o CPC 26 permite
a apresentação de algumas transações em base líquida, a
exemplo de:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Provas:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil
|
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Financeira |
Q891488
Matemática Financeira
Uma empresa emitiu uma nota promissória com valor de face de
R$ 200.000,00 com vencimento em 73 dias. Essa nota
promissória foi vendida a um investidor com desconto de 20%
sobre o valor de face. Na data do vencimento, essa nota foi
resgatada pela empresa, que devolveu ao investidor o valor de
face descontado do imposto de renda e 22,5% sobre o
rendimento.
Considerando-se o ano civil (365 dias), o investidor obteve uma rentabilidade efetiva linear de:
Considerando-se o ano civil (365 dias), o investidor obteve uma rentabilidade efetiva linear de:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Provas:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil
|
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Financeira |
Q891487
Matemática Financeira
Um indivíduo pretende acumular um capital C e aplicá-lo à taxa
fixa efetiva de 2% ao mês, de modo a poder fazer saques mensais
de R$ 1.000,00 perpetuamente.
Se o primeiro desses saques ocorrerá no momento da aplicação desse capital, então C deve ser igual a:
Se o primeiro desses saques ocorrerá no momento da aplicação desse capital, então C deve ser igual a:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Provas:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil
|
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Financeira |
Q891486
Matemática Financeira
O diagrama a seguir apresenta as projeções dos fluxos de caixa
líquidos de um projeto, em reais, durante dez meses.
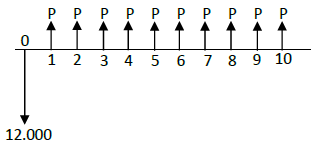
Se a Taxa Interna de Retorno (TIR) é 4% a.m., então o valor de P é:
Dados: 1,049 = 1,42 1,0410 = 1,48 1,0411 = 1,54
Se a Taxa Interna de Retorno (TIR) é 4% a.m., então o valor de P é:
Dados: 1,049 = 1,42 1,0410 = 1,48 1,0411 = 1,54
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Provas:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil
|
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Financeira |
Q891485
Matemática Financeira
No sistema de juros compostos, uma taxa de k% ao trimestre,
com capitalização bimestral, corresponde a uma taxa efetiva
quadrimestral de:
Ano: 2018
Banca:
FGV
Órgão:
Banestes
Provas:
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Contábil
|
FGV - 2018 - Banestes - Analista Econômico Financeiro - Gestão Financeira |
Q891484
Matemática Financeira
Um título com valor de face igual a R$ 2.150,00 sofre desconto
racional composto um mês antes do seu vencimento.
Se a taxa de desconto utilizada é de 7,5% a.m., então o valor descontado é igual a:
Se a taxa de desconto utilizada é de 7,5% a.m., então o valor descontado é igual a:

 Conheça nossos planos