Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 15.955 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q394653
Contabilidade Pública
Acerca da composição do patrimônio e dos sistemas contábeis do setor público, julgue os próximos itens.
Para comporem a estrutura do patrimônio público como passivos, as obrigações da entidade devem ser derivadas de eventos passados.
Para comporem a estrutura do patrimônio público como passivos, as obrigações da entidade devem ser derivadas de eventos passados.
Q394652
Contabilidade Pública
Acerca da composição do patrimônio e dos sistemas contábeis do setor público, julgue os próximos itens.
O registro dos custos dos bens e serviços produzidos e ofertados à sociedade deve ser efetuado no subsistema de informação patrimonial.
O registro dos custos dos bens e serviços produzidos e ofertados à sociedade deve ser efetuado no subsistema de informação patrimonial.
Q394651
Contabilidade Pública
A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.
Independentemente do recebimento ou pagamento, os efeitos das transações no setor público devem ser reconhecidos nos períodos a que se refiram.
Independentemente do recebimento ou pagamento, os efeitos das transações no setor público devem ser reconhecidos nos períodos a que se refiram.
Q394650
Contabilidade Pública
A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.
Entre alternativas igualmente válidas para a estimativa de valores que afetem o patrimônio público, devem-se preferir montantes menores para ativos e valores maiores para passivos.
Entre alternativas igualmente válidas para a estimativa de valores que afetem o patrimônio público, devem-se preferir montantes menores para ativos e valores maiores para passivos.
Q394649
Análise de Balanços

Considerando as informações acima, relativas à empresa industrial hipotética Next, julgue os itens subsecutivos.
O grau de alavancagem operacional da empresa Next no momento dado é inferior a 14.
O grau de alavancagem operacional da empresa Next no momento dado é inferior a 14.
Q394648
Contabilidade de Custos
Considerando as informações acima, relativas à empresa industrial hipotética Next, julgue os itens subsecutivos.
Caso a empresa Next apresente aumento de 10% em suas vendas, mantidas as atuais condições de custos e preços e a atual distribuição de seu mix de vendas, seu lucro operacional líquido aumentará R$ 10.000,00.
Caso a empresa Next apresente aumento de 10% em suas vendas, mantidas as atuais condições de custos e preços e a atual distribuição de seu mix de vendas, seu lucro operacional líquido aumentará R$ 10.000,00.
Q394647
Contabilidade de Custos
Considerando as informações acima, relativas à empresa industrial hipotética Next, julgue os itens subsecutivos.
Os custos e despesas variáveis da empresa Next superam R$ 300.000,00.
Os custos e despesas variáveis da empresa Next superam R$ 300.000,00.
Q394646
Análise de Balanços
Considerando as informações acima, relativas à empresa industrial hipotética Next, julgue os itens subsecutivos.
O índice da margem de segurança da empresa Next no momento dado é superior a 10%.
O índice da margem de segurança da empresa Next no momento dado é superior a 10%.
Q394645
Contabilidade de Custos
Considerando as informações acima, relativas à empresa industrial hipotética Next, julgue os itens subsecutivos.
A empresa Next tem de vender mais de R$ 475.000 para atingir seu ponto de equilíbrio.
A empresa Next tem de vender mais de R$ 475.000 para atingir seu ponto de equilíbrio.
Q394644
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
Em qualquer modalidade de empreendimento comercial, o imposto sobre produtos industrializados compõe o custo do estoque de mercadorias, ao passo que o imposto sobre circulação de mercadorias e serviços, por ser recuperável, não pode ser estocado.
Em qualquer modalidade de empreendimento comercial, o imposto sobre produtos industrializados compõe o custo do estoque de mercadorias, ao passo que o imposto sobre circulação de mercadorias e serviços, por ser recuperável, não pode ser estocado.
Q394643
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
O valor do imposto sobre circulação de mercadorias e serviços sobre compras, em empresas comerciais, deve ser contabilizado a débito de conta específica de ICMS a recuperar e, na venda, a crédito de ICMS a recolher, admitida a compensação.
O valor do imposto sobre circulação de mercadorias e serviços sobre compras, em empresas comerciais, deve ser contabilizado a débito de conta específica de ICMS a recuperar e, na venda, a crédito de ICMS a recolher, admitida a compensação.
Q394642
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
Em empresas que adotam o sistema de inventário periódico, o controle de estoques realizado pelo método da média ponderada móvel é mais simples que o realizado pelo método do PEPS.
Em empresas que adotam o sistema de inventário periódico, o controle de estoques realizado pelo método da média ponderada móvel é mais simples que o realizado pelo método do PEPS.
Q394641
Contabilidade Geral
Julgue os itens a seguir, relativos aos procedimentos contábeis adotados em processos de combinação de negócios — fusão, cisão e incorporação — e de consolidação de demonstrações contábeis.
Uma sociedade de capital aberto poderá ser incorporada por uma sociedade de capital fechado.
Uma sociedade de capital aberto poderá ser incorporada por uma sociedade de capital fechado.
Q394640
Contabilidade Geral
Julgue os itens a seguir, relativos aos procedimentos contábeis adotados em processos de combinação de negócios — fusão, cisão e incorporação — e de consolidação de demonstrações contábeis.
Na demonstração de resultado do exercício consolidada, a participação dos acionistas controladores no lucro do exercício deve ser evidenciada.
Na demonstração de resultado do exercício consolidada, a participação dos acionistas controladores no lucro do exercício deve ser evidenciada.
Q394639
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
Q394638
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
Q394637
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
No balanço patrimonial, todos os saldos credores e devedores que as empresas tiverem direito de compensar deverão ser apresentados pelos valores líquidos dessa compensação.
No balanço patrimonial, todos os saldos credores e devedores que as empresas tiverem direito de compensar deverão ser apresentados pelos valores líquidos dessa compensação.
Q394636
Contabilidade Geral
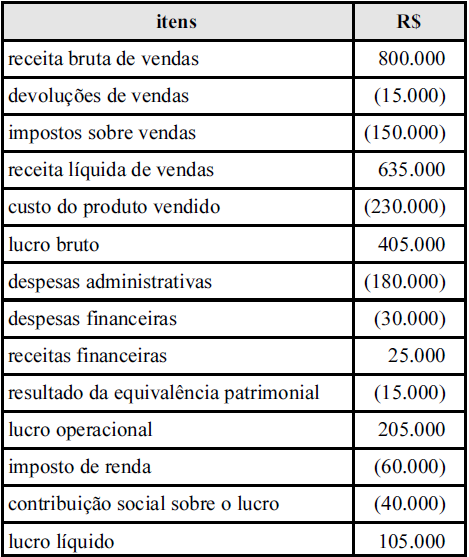
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
O valor distribuído ao governo foi superior a R$ 230.000.
O valor distribuído ao governo foi superior a R$ 230.000.
Q394635
Contabilidade Geral
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
Se o valor da depreciação, componente da despesa administrativa, soma R$ 30.000, então o valor adicionado líquido gerado pela empresa em tela será inferior a R$ 500.000.
Se o valor da depreciação, componente da despesa administrativa, soma R$ 30.000, então o valor adicionado líquido gerado pela empresa em tela será inferior a R$ 500.000.
Q394634
Contabilidade Geral
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
O valor recebido pela empresa Alfa em transferência foi superior a R$ 9.000.
O valor recebido pela empresa Alfa em transferência foi superior a R$ 9.000.

 Conheça nossos planos