Questões de Concurso
Para ciaar
Foram encontradas 466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A estrutura da Demonstração dos Fluxos de Caixa, Setor Público, tem por base a NBC TSP 12 – Demonstração dos Fluxos de Caixa, que apresenta as entradas e saídas de caixa e as classifica em fluxos de caixa em três atividades: operacional, de investimento e de financiamento.
Durante o período, foram coletados do sistema contábil-financeiro os seguintes valores, em reais, com centavos omitidos:
| Amortização de Dívida | 35.000 |
| Aquisição de Ativo Não Circulante | 50.000 |
| Captação de Operações de Crédito | 30.000 |
| Ganho na Alienação de Bens | 20.000 |
| Integralização do Capital Social de Empresas Dependentes | 40.000 |
| Pessoal e Demais Despesas | 16.000 |
| Receita de Contribuições | 15.000 |
| Receita de Serviços | 25.000 |
| Receita Tributária | 10.000 |
Fonte: Banca examinadora, 2026.
Classifique as rubricas e apure o valor dos Fluxos de Caixa das Atividades Operacionais (I), Fluxos de Caixa das Atividades de Investimento (II) e Fluxos de Caixa das Atividades de Financiamento (III).
Informe a opção que representa o fluxo de caixa gerado ou consumido por cada atividade, respectivamente na ordem I, II e III, conforme requerido para uma DFC.
Para as empresas privadas a NBC TG 26 e 51 regulamentam essa demonstração, enquanto, para os entes públicos, aplica-se a NBC TS 11. De forma complementar, a Secretaria do Tesouro Nacional, através do Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 11ª edição, além de outras disposições, instrui e orienta sobre a DMPL.
Considerando este contexto e focando na DMPL dos entes públicos, avalie a afirmação abaixo e em seguida responda ao que se pede:
“A DMPL é obrigatória para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas e facultativa para os demais órgãos e entidades dos entes da Federação.”
Em relação a essa afirmação e após a sua análise, dentro do contexto, assinale a alternativa correta.
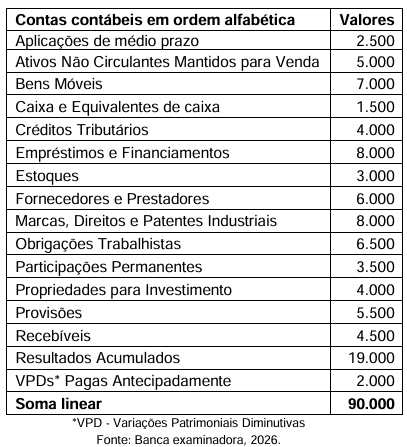
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
Marque a alternativa que representa corretamente o conjunto completo das demonstrações contábeis com base na NBC TSP 11 – Apresentação das Demonstrações Contábeis para as entidades públicas.
Demonstrações contábeis consolidadas são as demonstrações contábeis de entidade econômica em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da entidade controladora e de suas controladas são apresentados como se fossem de uma única entidade econômica.
A consolidação das demonstrações contábeis de que trata a norma NBC TSP 17 – Demonstrações Contábeis Consolidadas, não se confunde com a consolidação para fins de prestação de contas, bem como com a consolidação das contas, nacional e por esfera de governo, exigidas pela legislação brasileira.
De acordo com os procedimentos de consolidação da NBC TSP 17, após combinarem itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa do controlador com os das controladas, a entidade deve:
I. Compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela do patrimônio líquido de cada controlada.
II. Eliminar integralmente ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa relacionados a transações entre entidades da mesma entidade econômica (superávits ou déficits resultantes de transações como ativos, tais como estoque e ativos fixos, são eliminados integralmente).
Após examinar enunciado desta questão, é correto afirmar em relação as afirmativas I e II acima, que:
Após o reconhecimento inicial do ativo imobilizado com base na NBC TSP 07 – Ativo Imobilizado e no Manual de Contabilidade Aplicada ao Setor Público (PCASP), 11ª Edição de 2024, a entidade deve mensurar esses itens escolhendo entre o ____________, onde o item do ativo é evidenciado pelo custo menos qualquer depreciação e redução ao valor recuperável acumuladas, ou pelo ____________, segundo o qual o item do ativo, cujo valor justo possa ser mensurado confiavelmente, deve ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação, menos qualquer depreciação e redução ao valor recuperável acumuladas subsequentes. A política adotada deve ser uniforme em cada classe de ativos imobilizados.
A Força Aérea, detentora da propriedade dos aviões, sabe que terá de substituir os motores no futuro. Considerando que o avião foi adquirido no início deste mês, e que você é o responsável pela escrituração contábil deste ativo, observe o melhor cumprimento da norma NBC TSP 07 – Ativo Imobilizado, que guarda similaridade com a NBC TG 27 para empresas privadas.
De acordo com a NBC TSP 07 – Ativo Imobilizado, qual é a forma adequada de se realizar o registro contábil da aeronave no momento de sua aquisição?
Considere que uma empresa pública possui 40% do capital votante e uma outra empresa, sobre a qual tem influência significativa, e que o saldo inicial na conta “Participações avaliadas pelo MEP” era de R$200.000,00.
No exercício social atual a investida apresentou um lucro líquido de R$350.000,00. Durante o exercício, a investida realizou vendas de alguns ativos para a investidora no valor líquido de R$150.000,00, os quais até o final do exercício social permaneceram na posse da investidora.
Considerando que no período em questão, o resultado do período foi a única mutação de patrimônio líquido na investida, qual é o saldo final das Participações avaliadas pelo MEP na investidora?
Lançamento 1
D 3.3.2.x.x.xx.xx Variação Patrimonial Diminutiva – Serviços
C 2.1.3.x.x.xx.xx Fornecedores e Contas a Pagar a Curto Prazo (F)
Lançamento 2
D 6.2.2.1.3.01.xx Crédito Empenhado a Liquidar
C 6.2.2.1.3.03.xx Crédito Empenhado Liquidado a Pagar
Lançamento 3
D 8.2.1.1.2.xx.xx DDR Comprometida por Empenho
C 8.2.1.1.3.xx.xx DDR Comprometida por Liquidação e Entradas Compensatórias
Em relação a natureza da informação, marque a única alternativa correta.
No registro contábil da apropriação mensal para 13º salário, referente aos direitos do trabalhador em decorrência do mês trabalhado, a apropriação mensal por competência é o reconhecimento da obrigação do duodécimo de 13º salário para cada mês trabalhado.
De acordo com o PCASP, sabendo que deve ocorrer o empenho, liquidação e pagamento, como deve ser contabilizada a apropriação mensal do mensal do 13º (1/12 avos)?
Com base apenas nos dados informados e considerando o pressuposto básico da Competência, ou Regime de Competência, informe qual é o montante a ser apropriado como Despesa de Seguros, em dezembro de 2025.
Considerando o contexto da norma técnica, avalie as afirmativas abaixo:
I. Governos e outras entidades do setor público podem manter itens que contribuam para o legado cultural e histórico da nação ou da região, como, por exemplo, obras de arte, prédios históricos e outros artefatos. Os entes públicos também podem ser responsáveis por parques nacionais e outras áreas naturais relevantes com fauna e flora nativas. Esses itens geralmente não são mantidos para serem vendidos, mesmo que o mercado para eles exista. Além disso, os governos e as entidades do setor público, normalmente, têm a responsabilidade de preservá-los e mantê-los para as gerações atuais e futuras.
II. Governos frequentemente exercem poderes sobre recursos naturais e outros recursos, como reservas minerais, água, áreas de pesca, florestas e o espectro eletromagnético (bandas de frequência de transmissões de telecomunicações). Esses poderes conferem aos governos a prerrogativa de concessão de licenças, a obtenção de royalties ou a arrecadação de tributos pela utilização desses recursos.
III. Governos e outras entidades do setor público incorrem em passivos relacionados aos seus objetivos de prestação de serviços. Muitos passivos são oriundos de transações sem contraprestação e isso inclui aqueles relacionados a programas direcionados ao fornecimento de benefícios sociais. Os passivos também podem ser oriundos do papel governamental de credor em última instância de entidades com problemas financeiros, e podem ser oriundos de quaisquer obrigações de transferência de recursos para afetados por desastres.
Ao considerar a natureza e o propósito dos ativos e passivos no setor público, de acordo com a análise do contexto, estão corretas as afirmativas.
Considerando esse contexto e a NBC TSP Estrutura Conceitual para o Setor Público, marque a alternativa correta.
Sobre os processos de verificação, validação e testes de software descritos por Sommerville, informe verdadeiro (V) ou falso (F) para as assertivas abaixo e, em seguida, marque a opção que apresenta a sequência correta.
( ) A validação tem como objetivo demonstrar que o sistema está em conformidade com sua especificação (o sistema foi construído corretamente?).
( ) O Teste de Unidade foca no teste de componentes individuais, como funções ou métodos de classes, de forma isolada.
( ) O Teste de Aceitação é uma fase de teste de sistema na qual os usuários finais testam o software para decidir se ele está pronto para implantação.
( ) O Teste de Regressão consiste em executar novamente testes anteriores para garantir que mudanças recentes no código não introduziram novos defeitos.
Analise as afirmativas abaixo sobre os diagramas da UML (Unified Modeling Language) utilizados na modelagem de sistemas, segundo Sommerville.
II. O Diagrama de Sequência é um modelo dinâmico que mostra a série de interações entre objetos durante a execução de um caso de uso.
III. O Diagrama de Classes é um modelo dinâmico que descreve o comportamento temporal e a ordem das mensagens enviadas entre os objetos do sistema.
IV. O Diagrama de Atividades é utilizado exclusivamente para modelar a arquitetura física de implantação dos componentes de hardware.
Estão corretas apenas as afirmativas
Relacione os conceitos de multithreading às suas respectivas descrições.
| Conceito | Descrição |
|---|---|
| (1) Thread (2) Mutex (3) Deadlock (4) Race Condition | ( ) Situação em que duas ou mais threads acessam e modificam dados compartilhados simultaneamente, podendo gerar resultados imprevisíveis. ( ) Unidade de execução leve dentro de um processo, capaz de executar tarefas concorrentemente com outras unidades de execução. ( ) Mecanismo de sincronização utilizado para garantir que apenas uma thread acesse uma seção crítica por vez. ( ) Situação em que duas ou mais threads ficam bloqueadas indefinidamente esperando por recursos que estão sendo mantidos umas pelas outras. |
A sequência correta dessa associação é:
Analise as afirmativas abaixo sobre os métodos de caminhamento em árvores binárias.
Estão corretas apenas as afirmativas
Sobre o acesso a dados e arquivos em Java através de JDBC e I/O, informe verdadeiro (V) ou falso (F) para as assertivas abaixo e, em seguida, marque a opção que apresenta a sequência correta.
( ) A interface ResultSet é utilizada para percorrer os dados retornados por uma consulta SQL no banco de dados.
( ) O objeto PreparedStatement é preferível ao Statement simples, pois ajuda a prevenir ataques de Injeção de SQL (SQL Injection).
( ) Em Java, um fluxo de entrada (InputStream) é utilizado exclusivamente para escrever dados em arquivos de texto formatados.
( ) A classe File é utilizada para abrir o conteúdo de um arquivo para leitura automática sem a necessidade de outras classes de fluxo.

 Conheça nossos planos