Questões de Concurso
Para sefaz-pi
Foram encontradas 801 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471586
Matemática Financeira
Uma pessoa deve a um credor três parcelas mensais consecutivas de mesmo valor nominal R$ 1.000,00 cada, a primeira a vencer daqui a 30 dias. Deseja hoje substituí-las por dois pagamentos iguais entre si, um com vencimento para daqui a 2 meses e outro para daqui a 4 meses. Utilizando o critério do desconto racional composto, com taxa de 5% ao mês, o valor X de cada uma dessas duas prestações, em reais, é tal que
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471585
Matemática Financeira
Considere a tabela abaixo, com taxa de 4% ao período. Use somente duas casas decimais em seus cálculos.
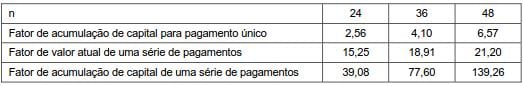
Nessa tabela, tem-se que o fator de acumulação de capital para pagamento único é dado por (1 + i )n , o fator de valor atual de uma série de pagamentos é dado por (1 + i)n - 1 /i (1 + i)n e o fator de acumulação de capital de uma série de pagamentos é dado por (1 + i)n - 1/i. Um empresário tomou em um banco um empréstimo no valor de R$ 94.550,00, a ser pago em 36 meses. Será utilizado o Sistema Francês de Amortização, à taxa de 4% ao mês, com parcelas mensais e consecutivas, a primeira vencendo um mês após a data do contrato. Sobre a terceira prestação desse empréstimo, é verdade que
Nessa tabela, tem-se que o fator de acumulação de capital para pagamento único é dado por (1 + i )n , o fator de valor atual de uma série de pagamentos é dado por (1 + i)n - 1 /i (1 + i)n e o fator de acumulação de capital de uma série de pagamentos é dado por (1 + i)n - 1/i. Um empresário tomou em um banco um empréstimo no valor de R$ 94.550,00, a ser pago em 36 meses. Será utilizado o Sistema Francês de Amortização, à taxa de 4% ao mês, com parcelas mensais e consecutivas, a primeira vencendo um mês após a data do contrato. Sobre a terceira prestação desse empréstimo, é verdade que
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471584
Matemática Financeira
Um investidor aplicou um capital de R$ 10.000,00 e resgatou o total de R$ 13.600,00 ao fim de 1 semestre. Se, nesse período, a taxa real de juros foi de 32%, então, dos valores seguintes, o que mais se aproxima da taxa de inflação do período é
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471583
Matemática Financeira
Um capital C foi aplicado a juros compostos, à taxa de 5% ao mês. Ao completar 1 bimestre, seu montante foi resgatado e imediatamente aplicado a juro simples, à taxa de 6% ao mês. Ao fim de 1 semestre da segunda aplicação, o montante M era de R$ 14.994,00. Suponha que, desde o início, o capital C tivesse sido aplicado a juro simples, à taxa mensal i, de modo que o montante final fosse igual a M. Dos números abaixo, o mais próximo de i é
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471582
Matemática Financeira
Um capital de R$ 14.700,00 foi aplicado a juro simples da seguinte forma:
• 1/3 à taxa de 6% ao mês por um trimestre;
• 2/5 à taxa de 13% ao bimestre por 5 meses e
• o restante à taxa de x% ao bimestre por 1 semestre.
O juro total arrecadado foi de R$ 3.616,20. Se um capital de R$ 18.000,00 for aplicado a juros compostos, à taxa de x% ao bimestre, por um período de 4 meses, o montante dessa aplicação será
• 1/3 à taxa de 6% ao mês por um trimestre;
• 2/5 à taxa de 13% ao bimestre por 5 meses e
• o restante à taxa de x% ao bimestre por 1 semestre.
O juro total arrecadado foi de R$ 3.616,20. Se um capital de R$ 18.000,00 for aplicado a juros compostos, à taxa de x% ao bimestre, por um período de 4 meses, o montante dessa aplicação será
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471581
Matemática Financeira
Três meses antes de seus vencimentos, dois títulos foram descontados em um banco, com taxa de desconto de 48% ao ano. Sabe-se que o valor nominal do primeiro título era o dobro do valor nominal do segundo. Para o primeiro, utilizou-se a operação de desconto comercial simples e, para o segundo, a de desconto racional simples. Se a soma dos descontos foi igual a R$ 1.215,00, então, o módulo da diferença entre os dois valores líquidos recebidos foi
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471580
Português
Está redigida de maneira clara e em concordância com as orientações da gramática normativa a seguinte frase:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471579
Português

A maior parte da superfície dos oceanos, mas não toda, de forma alguma, já tinha sido explorada e mapeada graças à notável competência dos navegadores do século XVIII como James Cook, embora os conhecimentos humanos sobre o fundo do mar tenham permanecido insignificantes até a metade do século XX.
Na frase acima,
Na frase acima,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471578
Português
(Os mundos "conhecidos" de comunidades menos evoluídas e expansionistas do que a Europa Ocidental eram obviamente ainda menores, reduzindo-se a minúsculos segmentos da terra onde os analfabetos camponeses sicilianos ou o agricultor das montanhas de Burma viviam suas vidas, e para além dos quais tudo era e sempre seria eternamente desconhecido.)
Considerado o acima transcrito, em seu contexto, afirma-se com correção:
Considerado o acima transcrito, em seu contexto, afirma-se com correção:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471577
Português
Não fosse pelas informações descuidadas de segunda ou terceira mão colhidas por viajantes ou funcionários em postos remotos, estes espaços brancos teriam sido bem mais vastos do que de fato o eram.
A frase acima respeita as orientações da gramática normativa no que se refere à concordância verbal e nominal, assim como ocorre com a seguinte frase:
A frase acima respeita as orientações da gramática normativa no que se refere à concordância verbal e nominal, assim como ocorre com a seguinte frase:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471576
Português
Compreende-se corretamente do texto:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471575
Português
É legítima a seguinte afirmação:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471574
Português
Observada a organização do texto, é plausível o que se afirma em:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471573
Português

Observe a acepção que segue, constante de dicionário da língua portuguesa:
Fraseologia
*substantivo feminino
3. Rubrica: gramática, lexicologia, linguística.
frase ou expressão cristalizada, cujo sentido geralmente não é literal; frase feita, expressão idiomática.
Sob esse parâmetro, é correto considerar como exemplo de fraseologia o que se tem na alternativa:
Fraseologia
*substantivo feminino
3. Rubrica: gramática, lexicologia, linguística.
frase ou expressão cristalizada, cujo sentido geralmente não é literal; frase feita, expressão idiomática.
Sob esse parâmetro, é correto considerar como exemplo de fraseologia o que se tem na alternativa:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471572
Português
As principais ideias do trecho de Ferreira Gullar (FG) estão selecionadas e apresentadas de forma clara e fiel na seguinte formulação:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Gerais |
Q471571
Português
Afirma-se com correção:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471307
Auditoria
O auditor deve solicitar à administração e/ou membros da governança as representações formais em conformidade com as Normas Brasileiras de Contabilidade sobre determinados assuntos, dentre os quais NÃO se inclui:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471306
Auditoria
Suponha que a Organização XYZ S.A. teve a data das demonstrações contábeis em 31/12/2013, a data da aprovação dessas demonstrações em 25/01/2014, a data de relatório do auditor em 25/02/2014 e a data programada para a divulgação das demonstrações em 25/03/2014 e que, no segundo período de eventos subsequentes, uma ocorrência que se tivesse chegado a conhecimento dos auditores após a data do relatório poderia levar o auditor a modificar seu parecer e que, diante da relevância do evento, os membros da governança decidissem alterar as Demonstrações Contábeis. Neste caso,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471305
Auditoria
Entre os principais métodos de seleção de amostras citados nas Normas Brasileiras de Contabilidade Técnicas de Auditoria, aquela em que o tamanho, a seleção e a avaliação da amostra resultam em uma conclusão em quantias de dinheiro é a amostragem
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471304
Auditoria
Sobre risco de auditoria, considere:
I. Segundo o modelo AICPA, Risco de Auditoria = risco inerente x risco de controle x risco de detecção.
II. Sempre haverá a presença de homocedasticidade e autocorrelação de resíduos nos itens da amostra planejada para aplicação de testes de detalhe.
III. O auditor deve determinar e valorizar os riscos inerentes e de controle, e planejar procedimentos de auditoria para o risco de detecção de tal forma que o risco geral de auditoria não supere o nível aceitável.
IV. Alta rotação de executivos, má reputação da gerência, problemas contábeis de alta complexidade, transações problemáticas com empresas correlacionadas e erros de consideração detectados na auditoria do ano anterior, entre outros fatores, afetam significativamente a estimativa de risco inerente na avaliação de risco pelo auditor.
V. A existência de determinados erros materiais, que não são detectados ou previstos tempestivamente pelos sistemas de controle interno corresponde ao risco assistemático.
Está correto o que se afirma APENAS em
I. Segundo o modelo AICPA, Risco de Auditoria = risco inerente x risco de controle x risco de detecção.
II. Sempre haverá a presença de homocedasticidade e autocorrelação de resíduos nos itens da amostra planejada para aplicação de testes de detalhe.
III. O auditor deve determinar e valorizar os riscos inerentes e de controle, e planejar procedimentos de auditoria para o risco de detecção de tal forma que o risco geral de auditoria não supere o nível aceitável.
IV. Alta rotação de executivos, má reputação da gerência, problemas contábeis de alta complexidade, transações problemáticas com empresas correlacionadas e erros de consideração detectados na auditoria do ano anterior, entre outros fatores, afetam significativamente a estimativa de risco inerente na avaliação de risco pelo auditor.
V. A existência de determinados erros materiais, que não são detectados ou previstos tempestivamente pelos sistemas de controle interno corresponde ao risco assistemático.
Está correto o que se afirma APENAS em

 Conheça nossos planos